Ramp, Brex y Pliant: Mismo producto, diferentes posiciones
Tres plataformas venden capacidades notablemente similares. Lo que las diferencia es cómo controlan, influyen o habilitan los tres roles detrás de los pagos con tarjeta comercial.
Suscriptor · Inicia sesión para escuchar el resumen en audio
Los resúmenes en audio están disponibles para suscriptores. Inicia sesión con el correo que usaste para suscribirte — te enviaremos un código de un solo uso.
Tres operaciones, un producto
En el transcurso de siete meses, tres transacciones pusieron precio a una idea similar. Capital One cerró su adquisición de Brex el 7 de abril, en un acuerdo anunciado a $5.15 mil millones. El 15 de octubre, Ramp recaudó $1.85 mil millones con una valoración de $60 mil millones, reportando más de $2 mil millones en ingresos anualizados, más de 85,000 clientes y flujo de caja positivo. El 4 de noviembre, Pliant, con sede en Berlín, anunció una Serie C de $80 millones liderada por Seaya Nova y Speedinvest, habiendo superado los $100 millones en ingresos recurrentes anuales.
El producto subyacente en los tres es familiar: tarjetas corporativas, controles de gasto, automatización de gastos e integración contable. Bancos y proveedores de tecnología han ofrecido variaciones de estas capacidades durante décadas. Lo que los inversores valúan va más allá del conjunto de características. Es la posición que cada empresa ocupa en la cadena de valor de pagos comerciales.
Tres roles, no tres empresas
Un programa de tarjeta comercial involucra tres roles distintos. Alguien financia la transacción, proporcionando evaluación crediticia, capacidad de crédito y fondos. Alguien gestiona el flujo de trabajo donde se origina el gasto: solicitudes, aprobaciones, facturas y conciliación. Y alguien suministra la infraestructura que emite tarjetas, procesa autorizaciones y respalda la compensación y liquidación.
Tradicionalmente, los bancos controlaban la financiación y la relación con el cliente, contrataban gran parte de la infraestructura de procesamiento y confiaban en su propio software o de terceros para gestionar el flujo de trabajo. Mi interpretación es que Ramp, Brex y Pliant representan tres enfoques diferentes para controlar o habilitar estos roles.
La ventaja de Ramp comienza con el flujo de trabajo. Gestiona las actividades diarias del equipo de finanzas mientras coordina la emisión de tarjetas y crédito a través de socios de instituciones financieras. Sus ingresos combinan intercambio, suscripciones, intereses y otras fuentes. El software fortalece la relación; la actividad de pago la monetiza. Cuanta más actividad de compra influya Ramp, mayor será su oportunidad económica.
Brex tiene una oportunidad diferente bajo Capital One. Su software y capacidades de tarjeta comercial ahora se encuentran dentro de una organización con infraestructura sustancial de financiación, evaluación crediticia y banca. Capital One también es propietaria de la red Discover, tras su adquisición en 2025. Si algún volumen significativo de Brex se mueve en Discover dependerá de la aceptación y la economía de la red, pero ninguna otra plataforma de gasto tiene la opción de combinar flujo de trabajo, economía bancaria y una red propia dentro de un mismo grupo.
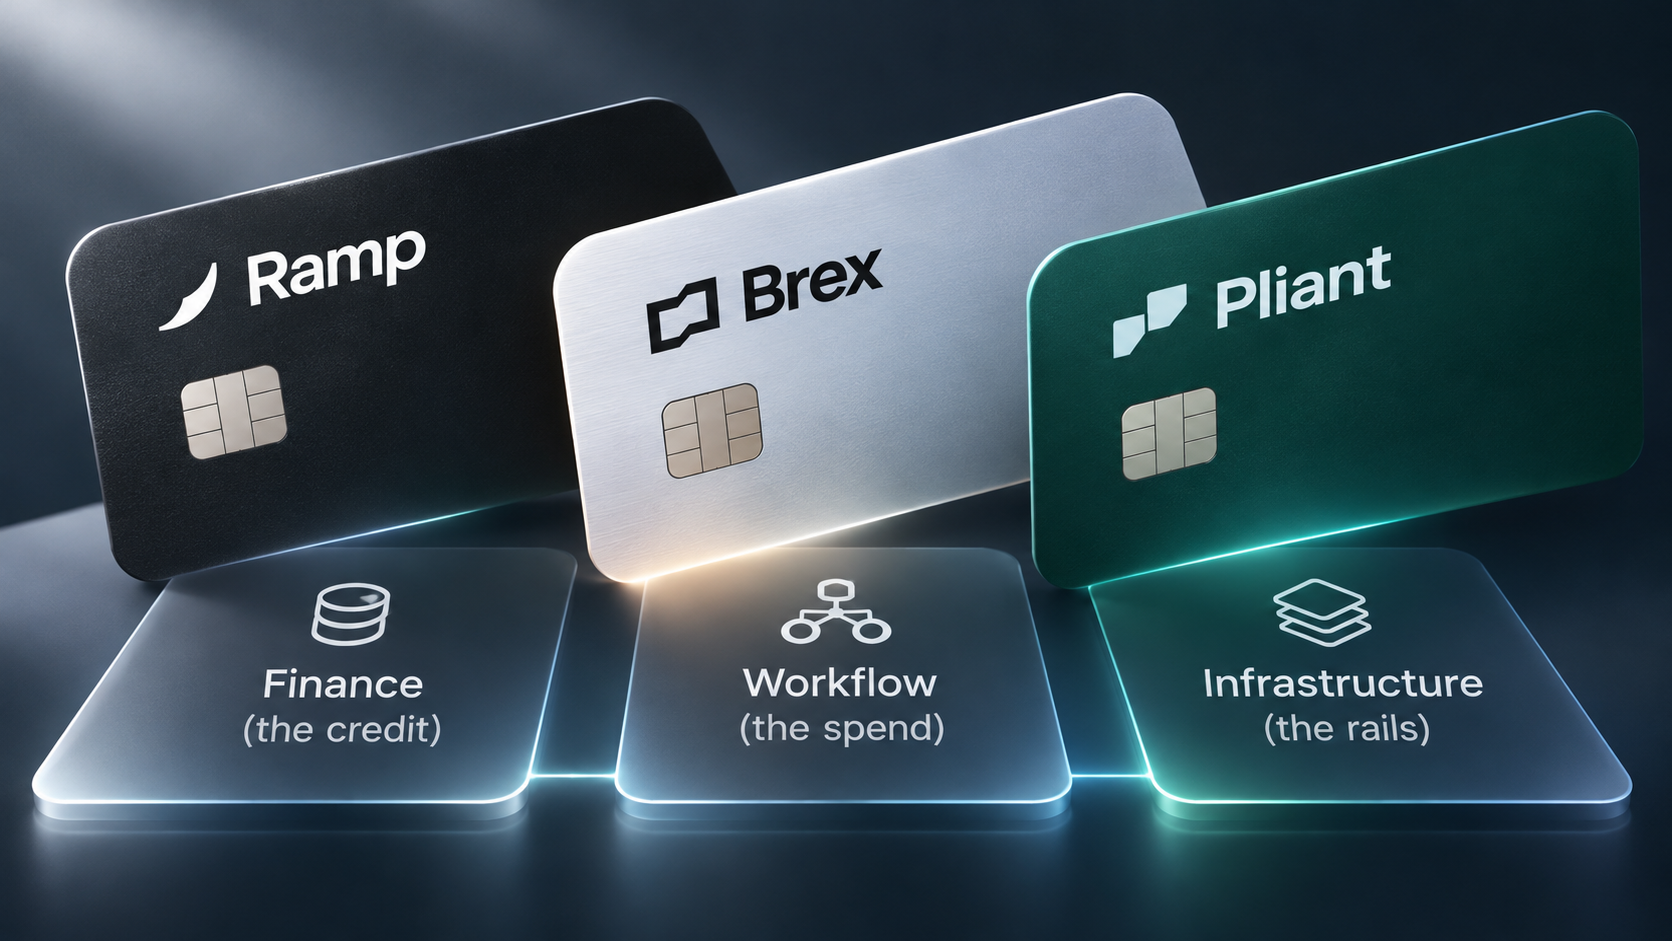
Pliant está persiguiendo un modelo más distribuido. Opera programas de tarjeta comercial directamente, pero también suministra capacidades modulares de tarjeta y pago a bancos, fintechs y plataformas de software. Su última financiación respalda la expansión en América del Norte e infraestructura accesible para agentes de IA a través del Protocolo de Contexto de Modelos. Captura una parte diferente de la economía, pero llega a clientes a través de cada socio que habilita, y esos socios mantienen la relación con el cliente.
El número que nadie divulga
Las tres estrategias descansan, en grados variables, en la misma proposición: una mayor influencia sobre el flujo de trabajo financiero crea oportunidades para capturar más actividad de pago. Esa proposición tiene una prueba medible.
Ramp reporta más de $275 mil millones en volumen de compra anualizado, pero no divulga cómo ese volumen se divide entre transacciones con tarjeta y otros pagos monetizados. Su volumen reportado excluye transferencias bancarias y pagos no monetizados, por lo que la cifra no debe confundirse con la actividad total de cuentas por pagar. Para un negocio de tarjeta comercial, la pregunta no es cuánto gasto gestiona una plataforma, sino cuánto de ese gasto monetiza la plataforma, a través de qué productos y a qué margen.
Lo que los bancos deben extraer de esto
La lección para los bancos no es construir otro Ramp. Es decidir qué partes de la relación de pagos comerciales tienen la intención de controlar y cuáles están preparados para habilitar a través de asociaciones. Una plataforma de software que posee la interfaz del cliente aún depende de instituciones reguladas e infraestructura de procesamiento para ejecutar transacciones. Pero un banco que proporciona crédito mientras permanece fuera del flujo de trabajo está prestando al cliente de otro.
En pagos comerciales, controlar la tarjeta ya no es suficiente. La ventaja pertenece a quien controla las decisiones que determinan cuándo, dónde y cómo se usa esa tarjeta.
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
La apuesta de Citi por adquisición de ofertas vinculadas a tarjeta se basa en costos, no en economía de categoría probada
La adquisición de Kard Financial por Citi se fundamenta en lógica operativa y financiera—menores gastos de recompensas, construcción de plataforma más rápida—pero la categoría de ofertas vinculadas a tarjeta nunca ha demostrado rentabilidad independiente. Cardlytics, la única empresa de negocio puro, ha acumulado pérdidas de $1.15bn desde su IPO en 2018 y generó patrimonio neto negativo el año pasado.
El acuerdo de Grab con Atome consolida el control del checkout, no la entrada al BNPL
Grab no está entrando en el buy-now-pay-later; ya opera PayLater en el Sudeste Asiático. La adquisición de Atome por US$1.49 mil millones integra un libro de crédito al consumo con billetera, aceptación y liquidación—colapsando el stack que actualmente median los esquemas de tarjetas y los adquirentes—y depende de la aprobación regulatoria de las autoridades de competencia y banca de Singapur.
La tarjeta de Kraken es una apuesta por controlar la decisión de financiamiento, no la transacción
La tarjeta de débito de Kraken —con sus recompensas del 2% en múltiples saldos de activos— no es un producto de pagos disfrazado de uno. Es una estrategia de adhesión de cartera que invierte la arquitectura tradicional de tarjetas: en lugar de que una tarjeta acceda a una única cuenta, ahora es la plataforma la que decide cuál de muchos saldos financia cada compra, trasladando el locus de control de la red al sistema operativo financiero del emisor.