Velocidad de Transacciones, No un Auge de Crédito al Consumo
El trimestre extraordinario de Wall Street fue sobre dinero en movimiento — no sobre consumidores pidiendo más crédito. El gasto está en alza; el endeudamiento es plano. Ese desacoplamiento es donde se decide la estrategia de préstamos y pagos de los próximos años.
Los briefings en audio están disponibles únicamente en inglés.
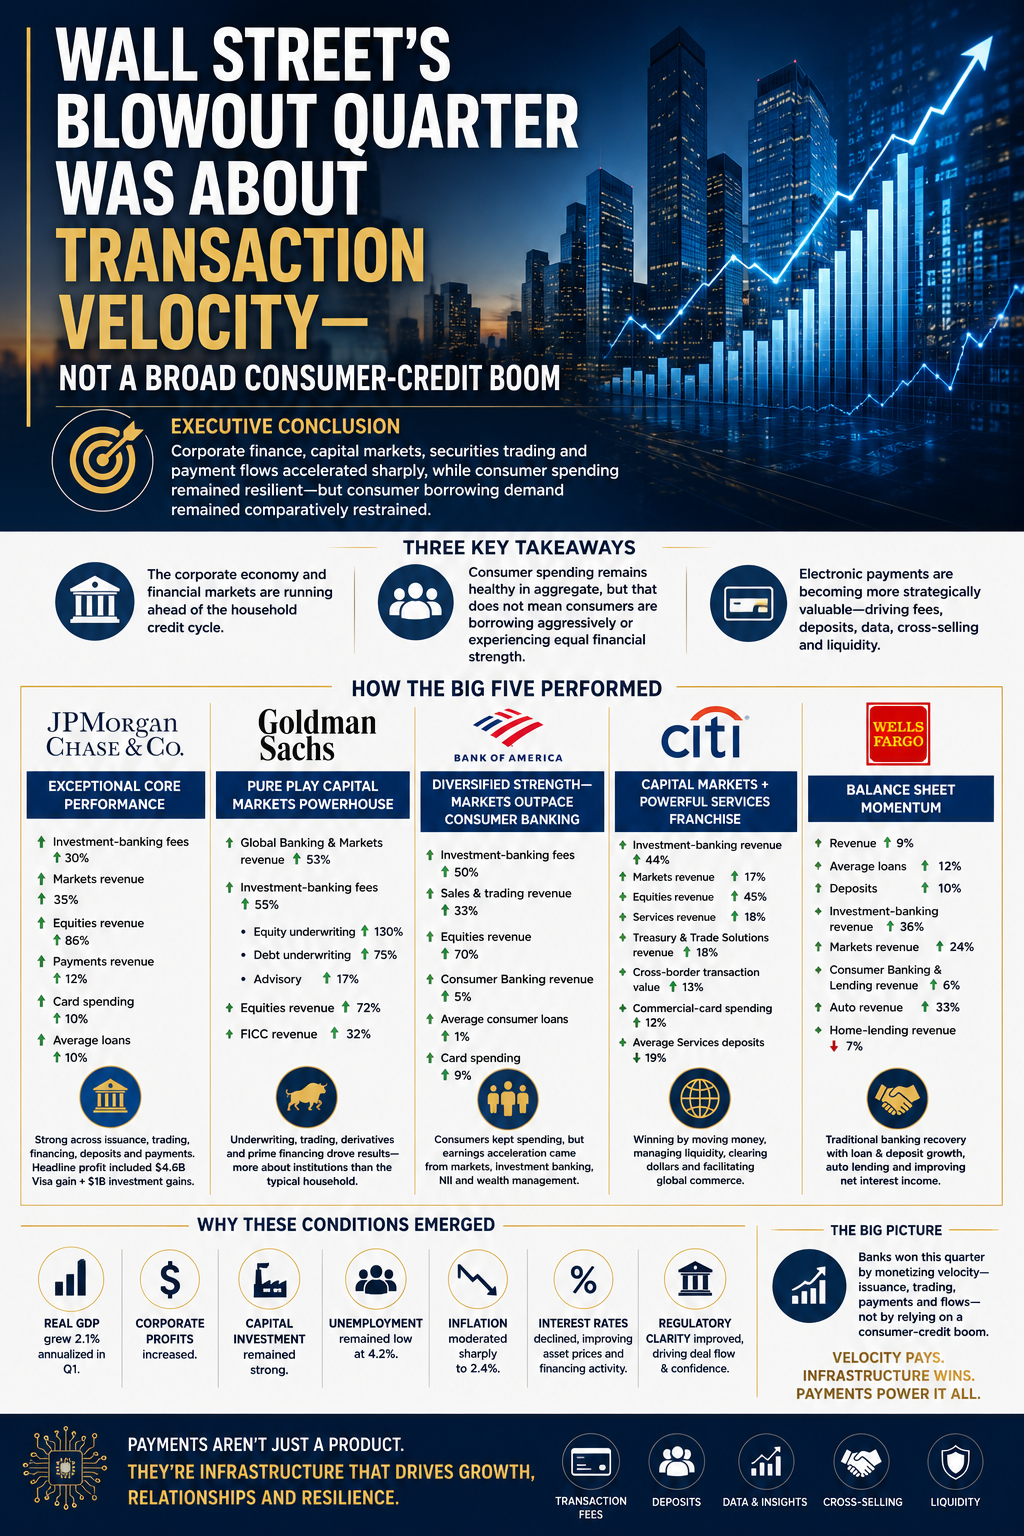
Wall Street tuvo un trimestre extraordinario porque el dinero estaba en movimiento — no porque los consumidores pidieran más crédito. Son economías diferentes, y la brecha entre ellas es la historia.
Cinco bancos ganaron aproximadamente $49 mil millones en un solo trimestre, y los titulares lo leyeron como una economía fuerte. Los números dijeron algo más limitado. La aceleración provino de suscripción de valores, trading, fusiones y adquisiciones, y flujos de pagos — velocidad de transacciones — no de hogares adquiriendo deuda. Los ingresos de banca e mercados de Goldman subieron 53%. Los valores de JPMorgan subieron 86%. Eliminando el movimiento de dinero institucional, el capítulo del consumidor es más tranquilo: gasto resiliente, endeudamiento plano.
Ese desacoplamiento es la señal que vale la pena mantener. El gasto en tarjetas subió aproximadamente 10% entre los principales jugadores — JPMorgan con 10%, las tarjetas estadounidenses de Citi con 11%, el gasto combinado de Bank of America con 9%. Sin embargo, los datos de la Reserva Federal muestran que el crédito revolvente se está contrayendo, a una tasa anualizada de 4,7% en mayo, con la demanda de préstamos debilitándose en tarjetas y automóviles. Los consumidores siguen transaccionando. No se están apalancando para hacerlo. El volumen de pagos y el apetito de crédito se han separado.
Dos consecuencias se derivan. Para los préstamos al consumo, la era de la expansión amplia del balance no ha vuelto — la precisión sí. Los bancos compiten intensamente por tarjetahabientes de segmento prime y affluent, ampliando líneas selectivamente, e incrementalmente suscribiendo sobre el comportamiento de transacciones y depósitos más que únicamente en calificaciones de buró. La economía del consumidor es una barra de pesas, y está siendo financiada como tal.
Para pagos, el interchange ya no es el punto. El flujo de transacciones es valioso por el depósito que parquea, los datos que genera, la relación de tesorería que ancla, y el préstamo que eventualmente vende cruzadamente. Los ingresos de Treasury and Trade Solutions de Citi subieron 18% — esa es la señal. Quien mantiene la credencial de pago cada vez más mantiene todo lo que viene después de ella.
Los bancos no reportaron que todos estén yendo bien. Reportaron que el dinero se movió — y que las instituciones posicionadas donde se movió fueron pagadas. La pregunta que los próximos años responderán es quién es dueño del flujo cuando el gasto y el endeudamiento hayan dejado de moverse juntos.
#Banca #CréditoAlConsumo #Pagos #RiesgoDeEmisión #Fintech
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
Los bancos registran ganancias récord mientras los precios de las acciones se estancan por temores de compresión de múltiplos
Los principales bancos estadounidenses entregaron resultados excepcionales en Q3—Goldman subió 23% en ingresos netos, JPMorgan subió 6%, Morgan Stanley registró gestión patrimonial récord—sin embargo, los precios de sus acciones cayeron cuando los inversores redujeron los múltiplos de valoración a la baja. La desconexión sugiere que los mercados están cotizando riesgos de sostenibilidad de ganancias más que cuestionando los números actuales.
BNPL se sitúa directamente en la brecha entre el comportamiento del consumidor y los modelos de crédito tradicionales
BNPL se sitúa directamente en la brecha entre cómo experimentan el crédito los consumidores y cómo las instituciones lo modelan tradicionalmente. El patrón de comportamiento del lado del consumidor es consistente y bien documentado. Pero la propuesta de valor del lado del emisor se discute mucho menos frecuentemente — aunque puede ser igualmente importante.
Los Consumidores Experimentan el Crédito de Manera Muy Diferente a Como lo Modelan las Instituciones
La mayoría de los modelos de crédito asumen que las personas piensan en términos de límites de crédito, utilización, TAE y saldos revolventes. Pero el comportamiento de los consumidores cuenta una historia muy diferente. Los hogares experimentan el crédito a través de un lente mucho más inmediato y práctico — y esa desconexión forma todo, desde el diseño de productos hasta la lógica de suscripción.