
México decide quem paga por abandonar o dinheiro em espécie
A lei-marco aprovada na câmara baixa do México no início de outubro delega o custo da aceitação digital a quem ficar por último na cadeia—emissores de cartão, adquirentes ou o próprio Estado—sem exigir que nenhuma parte o absorva. Um teste de seis meses que zerou o intercâmbio em postos de gasolina mostra por quê: o subsídio vazou, o teto regulatório de intercâmbio remove a ferramenta que o teste usou, e a lei aponta para códigos QR baseados em SPEI como resposta permanente, deixando a escolha de estrutura de mercado para reguladores que ainda não decidiram.
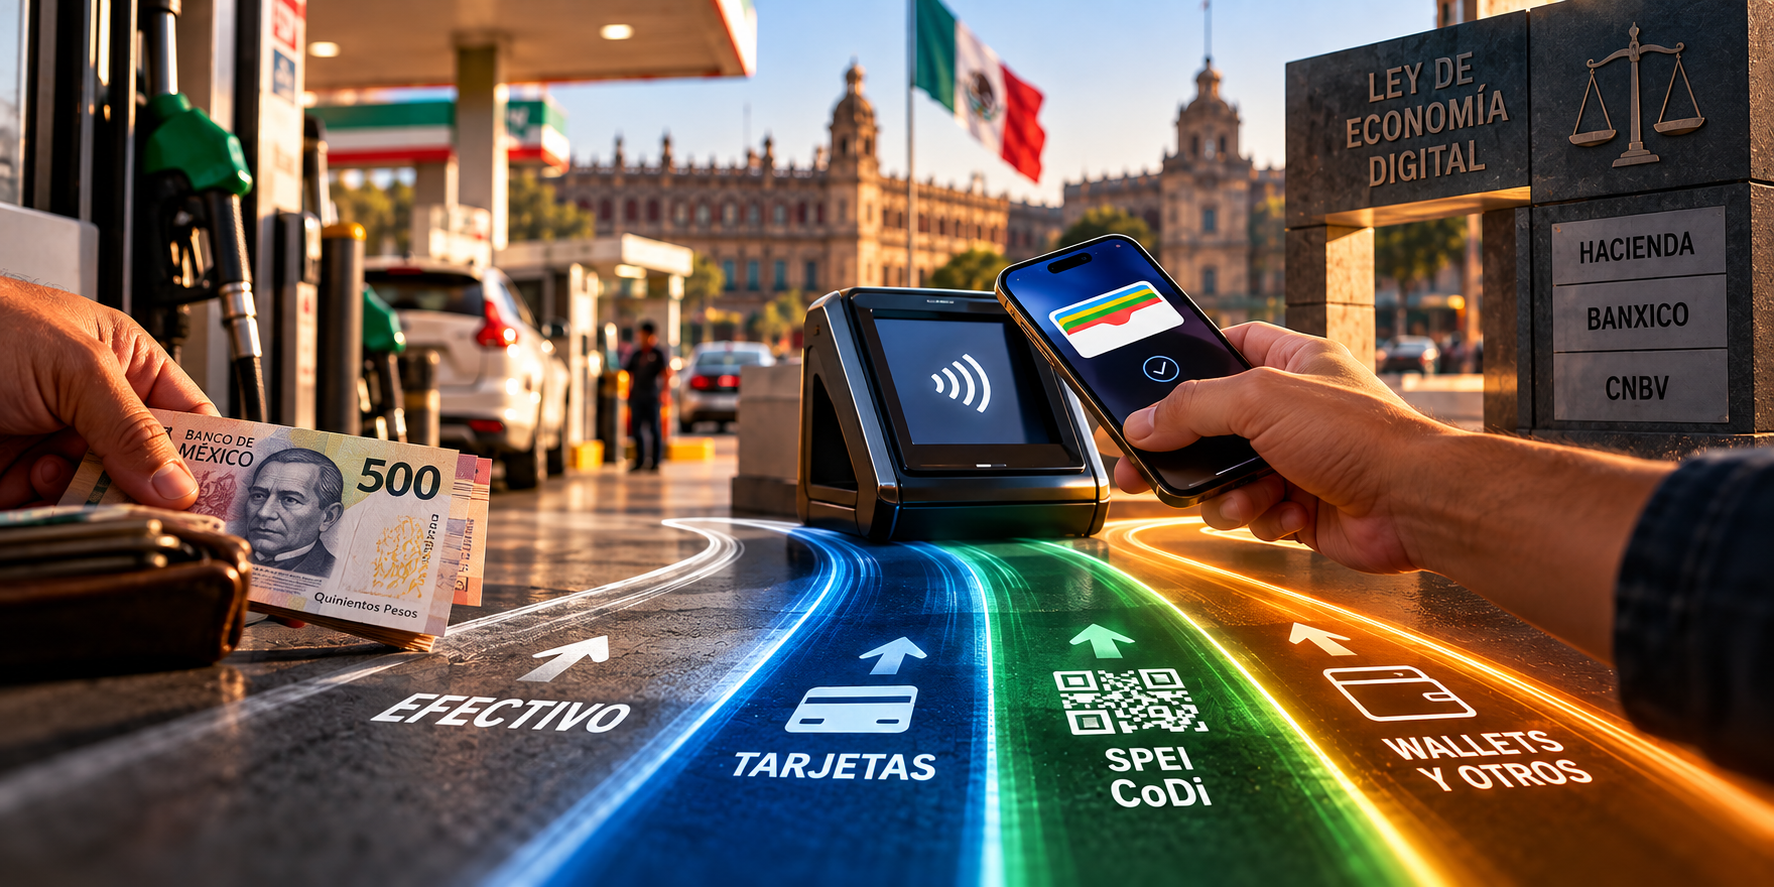
Minha tese é que se trata de quem financia a aceitação
A Lei de Economia Digital para Pagos Digitais e Eletrônicos, aprovada na Comissão de Hacienda da Câmara de Deputados em 1º de outubro, discute-se no México como o fim do dinheiro em espécie. Minha leitura é que é outra coisa: uma decisão diferida sobre quem financia a aceitação. México já correu o único teste disponível, seis meses de taxa de intercâmbio zero em postos de gasolina, e esse experimento deixou três lições que a lei não resolve. O subsídio saiu do emissor. Não chegou completo ao comércio. E a regra permanente que preparam Banxico e a CNBV elimina precisamente o instrumento com que se fez. O que fica em pé é o artigo 19: QR liquidado sobre SPEI em cada terminal ponto de venda.
O que a lei diz e o que não diz
A iniciativa chegou ao Congresso em 8 de setembro junto com o Pacote Econômico 2027. É uma lei-marco curta. Seu parecer mais citado, o de White & Case, a resume assim: reconhece a CURP Digital e o Expediente Digital Ciudadano para contratar serviços financeiros a distância, confere novas atribuições a Banxico e à CNBV sobre a aceitação no ponto de venda e autoriza Hacienda a designar setores onde o pagamento digital pode ser a única forma de pagamento aceita. Não tem sanções, não tem datas e não nomeia setores.
Esse último ponto corrige boa parte da cobertura. Os postos de gasolina e as praças de pedágio não aparecem no articulado. Vêm da estratégia do Executivo desde março e abril. O artigo 11 diz que os provedores privados "poderão" implementar meios digitais; não há uma obrigação geral de aceitação para o setor privado. O mandato real vive no artigo 13, que faculta Hacienda a determinar "setores estratégicos e atividades relevantes" onde o pagamento digital "poderá ser" a única via, e no artigo 14, que deixa ao regulador de cada setor as condições, os requisitos e os prazos de transição. O dinheiro em espécie e o cheque se conservam ante contingências de força maior, que não podem ser invocadas de forma permanente ou recorrente.
Os prazos transitorios são curtos. Hacienda teria quinze dias úteis desde a entrada em vigor para publicar sua primeira designação, e os reguladores setoriais outros quinze para emitir as regras. Não há orçamento adicional. A comissão aprovou o parecer por 25 votos contra 4 segundo Expansión (Milenio reporta 24), com PRI e PAN contra, e as reservas aprovadas se qualificaram como questões de forma. O plenário está marcado para 6 de outubro.
A exposição de motivos se apoia na ENIF 2024 do INEGI. Entre 2021 e 2024, a proporção de pessoas que declara o dinheiro em espécie como seu meio mais frequente para compras de até 500 pesos caiu de 90,1% para 85,2%, enquanto transferências e aplicações subiram de 1,6% para 4,4%. Convém ler bem a cifra: é a proporção de pessoas que nomeiam o dinheiro em espécie como seu meio habitual, não a proporção de compras pagas em dinheiro em espécie. O governo sustenta que a infraestrutura existe (SPEI, CoDi, DiMo, contas de nível simplificado) e que o problema é de adoção.
A prova: seis meses de intercâmbio zero
O governo não esperou a lei para probar o mecanismo. Em 27 de abril, Hacienda, a Associação de Bancos do México e as emissoras de vales assinaram um acordo que levou a zero a taxa de intercâmbio em postos de gasolina de 1º de maio a 31 de outubro. Antes do acordo, o posto de gasolina pagava 0,45% por transação com débito e 1,00% com crédito. Hacienda apresentou a economia como 2,57 pesos por transação média em débito e 7,45 em crédito, e uma redução de 1,10 pesos em vales de rede fechada. Segundo o próprio secretário, o intercâmbio representava cerca de 80% da comissão total.
O suporte regulatório foi a disposição 10ª Bis, adicionada em 27 de abril às regras de redes de meios de disposição. Cria um regime excepcional para registrar reduções de intercâmbio exclusivamente no ramo de postos de gasolina, sem o aviso prévio de trinta dias, com vigência até 31 de outubro de 2026.
As cifras de Hacienda permitem derivar os tíquetes implícitos: 2,57 pesos ao 0,45% equivale a um tíquete médio de uns 571 pesos em débito, e 7,45 pesos ao 1,00% a uns 745 pesos em crédito. Os dados de Banxico citados por Onexpo dão um tíquete médio com cartão em postos de gasolina de uns 618 pesos em 2025, consistente com esse intervalo.
Quanto pagou o emissor
Ninguém publicou o custo do subsídio. Pode ser estimado. PetroIntelligence calcula que entre janeiro e julho de 2026 as vendas de gasolina somaram uns 97.683 bilhões de pesos ao mês, dos quais 33.721 bilhões se pagaram com débito e 33.332 bilhões com crédito. Ao aplicar as taxas anteriores ao acordo, o intercâmbio que deixou de cobrar o emissor ronda os 485 milhões de pesos mensais, ou cerca de 2.900 bilhões nos seis meses. É uma estimação própria, só para gasolina comum e premium, sem diesel nem vales, e supõe que a mistura de valor de janeiro a julho se manteve. Serve para dimensionar: o subsídio foi de centenas de milhões de pesos ao mês, absorvido pelos emissores de forma voluntária.
Quão real é o impulso à digitalização?
Um impulso se mede contra um ponto de partida, e no que diz respeito aos postos de gasolina ninguém chegou a um acordo sobre qual é. Hacienda apresenta o pagamento digital em postos de gasolina como um avanço que só há que completar; os gasolineiros o descrevem como uma minoria. Aqui aparece o primeiro problema de evidência. As cifras disponíveis não medem o mesmo.
| Fonte | Medida | Cifra |
|---|---|---|
| Banxico via Onexpo (2025) | Pagamentos com cartão em postos de gasolina | 778,4 milhões de operações, 481.373 bilhões de pesos |
| Banxico via Onexpo (2025) | Postos de gasolina como proporção de todos os pagamentos com cartão | 7% de 11.261,8 bilhões |
| PetroIntelligence (jan–jul 2026) | Proporção do valor pago com cartão | 68,6% (dinheiro em espécie 29,3%) |
| Hacienda (abr 2026) | Proporção de venda de combustível digital | 53% |
| Onexpo (mar 2026) | Proporção de vendas com cartão | ao redor de 30% |
O 7% se reportou em vários meios como se fosse a proporção de transações em postos de gasolina pagas com cartão. Não é: é a proporção de todos os pagamentos com cartão do país que ocorreram em postos de gasolina. A diferença entre o 30% de Onexpo, o 53% de Hacienda e o 68,6% de PetroIntelligence provavelmente reflete contagem frente a valor e a inclusão ou não de vales, mas nenhuma fonte publica sua metodologia completa. O que sim é consistente é a forma: o dinheiro em espécie domina em número de operações, sobretudo no Centro (38,5% das operações) e o Norte (41%), enquanto o cartão domina em valor. As compras grandes já são digitais. O que falta digitalizar é a compra pequena, que é justamente onde a taxa de desconto pesa mais em relação à margem.
Se chegou ao comércio
A segunda lição é a mais incômoda. O intercâmbio o paga o adquirente ao emissor em cada autorização e o translada ao comércio dentro da taxa de desconto. Baixar o intercâmbio a zero não baixa automaticamente a taxa de desconto: depende de que o adquirente ou o agregador translade a redução. Em 23 de setembro, o presidente de Concanaco Servytur disse que nem todos os postos de gasolina nem todos os prestadores de serviços reduziram a taxa conforme ao compromisso com o governo. O mesmo organismo calcula que a taxa de desconto média em comércio varejista é de 2,94% em crédito e 2,77% em débito.
Não há dados públicos para medir quanto do intercâmbio eliminado ficou na cadeia de adquirência. É a pergunta empírica central de todo esse experimento e ninguém a respondeu.
Se sobrevive a 31 de outubro
O pacto de preços com gasolineiros se renovou em 31 de agosto até fevereiro de 2027, com gasolina comum por baixo de 24 pesos e diesel por baixo de 27. As notas sobre a renovação mencionam a redução de comissões entre os eixos da estratégia, mas não encontrei uma confirmação primária de que a 10ª Bis ou o acordo com a ABM se prorroguem depois de 31 de outubro. A meta presidencial de pagamento 100% digital em postos de gasolina para setembro passado passou sem mandato.
A regra permanente deixa sem força a tarifa especial para postos de gasolina
O experimento em postos de gasolina dependeu de uma tarifa de intercâmbio exclusiva para esse ramo, e a regra que preparam Banxico e a CNBV proibiria justamente isso. Enquanto corria a prova, ambos os reguladores publicaram o projeto de novas disposições para redes de meios de disposição, enviado a CONAMER em 26 de agosto. A consulta fechou em 24 de setembro com 53 comentários de bancos, agregadores e associações.
Os tetos são concretos. Em crédito, 1,30% por operação e um limite agregado por emissor de 1% do volume operado em doze meses. Em débito e meios não ligados a crédito, 10,80 pesos por operação e um agregado de 0,30% em doze meses. A transição seria de até 36 meses. Um anteprojeto anterior, em consulta no final de 2025, propunha 0,6% em crédito e 0,3% mais uma UDI em débito; o texto vigente é bastante mais folgado para o emissor.
O ponto que conecta com os postos de gasolina é outro. O projeto estabelece que as taxas de intercâmbio já não poderão diferenciar-se unicamente por ramo comercial, mas que deverão vincular-se com custos reais e comprobáveis, como risco operativo e tecnologia. O intercâmbio zero em postos de gasolina foi, precisamente, uma tarifa por ramo. Se a regra definitiva conserva esse princípio, o governo perde a ferramenta com que financiou sua prova. Qualquer subsídio futuro a um setor designado teria que fazer-se por outra via: um acordo voluntário fora do registro de taxas, uma mudança na definição de custos ou um riel que não tenha intercâmbio.
O projeto também muda a mecânica do lado do comércio. Os agregadores teriam que liquidar a seus comerciantes no mesmo dia natural, manter contas separadas para esses fundos e abandonar a subagrégação. Para um comércio obrigado a aceitar só meios digitais, a data de liquidação é tão relevante quanto a taxa: o dinheiro em espécie se liquida no ato.
O artigo 19 nos dá a resposta
Se o subsídio do emissor não é permanente e a regra permanente proíbe a tarifa por ramo, alguém tem que carregar o custo quando Hacienda designa o primeiro setor. A lei já sugere quem.
O artigo 19, fração IV, faculta a Banxico para emitir, junto com a CNBV, disposições que obriguem as entidades que oferecem aceitação com cartão em terminais ponto de venda a aceitar também pagamentos com QR, conforme a especificações técnicas de Banxico. Um QR que liquida sobre SPEI não leva taxa de intercâmbio. O comércio paga o que cobre sua instituição por receber a transferência, e não há um emissor de cartão cobrando no meio.
Banxico prepara o terreno desde o lado do pagador. As reformas à Circular 14/2017 homologam a experiência de transferências móviles nas aplicações bancárias, incluindo CoDi e DiMo, com data de cumprimento em dezembro. O banco central projeta que o número de operações SPEI supere ao de pagamentos com cartão ao fechamento de 2026, e estima que 73,5 milhões de adultos já o usam.
A distância entre essa infraestrutura e a bomba de gasolina segue sendo enorme. Em 2025, CoDi registrou 4,4 milhões de operações em todo o ano, com um máximo de umas 12.700 diárias em outubro; DiMo somou 3,1 milhões de operações interinstitucionais. Os postos de gasolina, sozinhos, processaram 778 milhões de pagamentos com cartão esse mesmo ano. SPEI é massivo em transferências entre pessoas e empresas; o cobro com QR no ponto de venda, não.
Juntas, as peças formam uma arquitetura coerente: cartões com teto regulatório, cobro A2A obrigatório em cada terminal e Hacienda escolhendo onde o comércio perde a opção do dinheiro em espécie. O que não está escrito é a proporção. Se as regras setoriais do artigo 14 aceitam qualquer meio reconhecido, a decisão fica no pagador frente à bomba de gasolina, e ali o cartão ganha por hábito, por crédito revolvente e por recompensas. Se privilegiam o QR, o volume obrigado migra a SPEI e o emissor de cartão perde um ramo de alto volume. Essa é a decisão de estrutura de mercado, e a lei a delega por completo.
As praças de pedágio mostram que o Estado já sabe fazer sem cartão. Capufe terminou em julho a modernização de suas 129 praças e 1.050 carrils para aceitar TAG, com a Agência de Transformação Digital. O dinheiro em espécie segue permitido. Mas o riel digital da estrada não é o cartão no ponto de venda: é um dispositivo de pré-pagamento ou com carga recorrente, operado por emissores de TAG. É um lembrete de que "pagamento digital" na lei não significa "cartão", e que cada setor designado pode terminar com um riel distinto.
A CURP Digital não elimina a sucursal, a torna recenseamento
A outra leitura dominante é que a CURP biométrica elimina a sucursal e abre o sistema financeiro a milhões de pessoas. O texto é mais modesto. Fala de CURP Digital, não de CURP biométrica, e a reconhece como mecanismo de confiança adicional: o artigo 6 deixa ao usuário escolher entre ela e qualquer outra identificação oficial. O efeito sobre o expediente KYC depende de regras da CNBV que ainda não existem.
O enrolamento biométrico, além disso, é voluntário e presencial, em módulos do RENAPO ou do Registro Civil. A visita física não desaparece; se muda da sucursal a uma oficina de governo. Para as instituições, em troca, a aceitação da CURP biométrica já é obrigatória quando o titular a apresenta, pelo artigo 91 Bis da Lei Geral de População.
O valor prático para o emissor está no Expediente Digital Ciudadano. O artigo 9 dá a seus documentos os mesmos efeitos jurídicos que aos físicos, e o artigo 8 os torna portáveis a pedido do usuário. Isso reduz o custo de integrar e refrescar o expediente: comprobantes, atas, constâncias. Não resolve a verificação de identidade em si, nem a fraude por suplantação, que é onde se concentra o risco da abertura remota.
Tampouco há uma cifra confiável de adoção. Em julho de 2025, o diretor do RENAPO reportou 145 mil procedimentos voluntários e 23 milhões de registros biométricos já em base de dados por outros procedimentos, como passaportes. Um mês depois circulou a cifra de 27 milhões de procedimentos. Nenhuma fonte oficial publicou desde então um desdobramento comparável.
Qual é o contraargumento de tudo isto?
O argumento mais forte contra esta leitura é que exagera a relevância da lei. White & Case o diz sem rodeios: a iniciativa, por si só, não muda nenhuma obrigação de nenhuma instituição nem de nenhum comércio. O mandato é permissivo, está condicionado a uma designação de Hacienda e carece de dentes para sancionar. E o comportamento do governo até agora favorece a negociação sobre a imposição: o intercâmbio zero foi um acordo voluntário com a banca, e o pacto de preços é voluntário com os gasolineiros. É plausível que a faculdade do artigo 13 se use pouco ou nada fora do combustível.
Há uma segunda objeção, sobre exclusão. Na comissão, Héctor Saúl Téllez, do PAN, advertiu que a restrição ao dinheiro em espécie afetará a pessoas sem conta, adultos maiores e comunidades sem conectividade. Movimiento Ciudadano apontou que terminais, internet e redes de processamento cobram tarifas. Onexpo sustenta que a forma de pagamento deve decidir-a o consumidor. A ABM calcula que mais de 25 milhões de pessoas, 19% da população, não usam nenhum serviço bancário. A Rede em Defesa dos Direitos Digitais questionou desde 2025 a concentração de identidade na CURP biométrica.
Ambas as objeções são corretas no que descrevem. Mas nenhuma muda a pergunta de fundo. Se o artigo 13 se usa pouco, o artigo 19 e os tetos de intercâmbio seguem redefinindo a economia da aceitação em todo o país. E se se usa, o problema de exclusão se converte em um problema de custo: um comércio obrigado a rejeitar dinheiro em espécie precisa de um riel barato para o cliente de tíquete baixo, e esse riel não é o cartão com uma taxa de desconto de quase 3%.
O que faltou porque não pude verificá-lo
Não obtive o texto do parecer na Gaceta Parlamentaria; trabalho sobre a iniciativa e sobre a descrição das reservas como questões de forma. Não há confirmação primária de uma prorrogação do intercâmbio zero depois de 31 de outubro. Não existem dados públicos sobre a taxa de desconto efetiva em postos de gasolina antes e depois de 1º de maio, que é a única forma de medir a transferência. As cifras de participação do cartão como meio de pagamento em postos de gasolina não são comparáveis entre si. Não encontrei um dado oficial de penetração do TAG em Capufe. E a cifra de enrolamento biométrico não tem desdobramento oficial recente.
O que vem e a que há que estar atento
O primeiro ponto de inflexão é o plenário de San Lázaro, marcado para 6 de outubro, e o que faça o Senado: se adiciona sanções, se nomeia setores ou se toca o artigo 19. O segundo é 31 de outubro, quando vence a 10ª Bis. Uma prorrogação converte o subsídio do emissor em política de facto; seu vencimento sem substituto significa que o primeiro setor designado arrancará com o custo pleno do cartão. O terceiro é a versão final das regras de redes de meios de disposição, e em particular se conserva a proibição de diferenciar o intercâmbio só por ramo. O quarto, quinze dias úteis depois da publicação da lei, é a primeira designação de Hacienda e, sobretudo, as regras setoriais que a acompanhem: será a primeira vez que vejamos que riel escolhe o Estado quando obriga, e quem termina pagando a aceitação.
Franco Di Pietro
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
Divulgação: O fundador do The Payments Corner trabalha na Euronet Worldwide, uma empresa global de infraestrutura e processamento de transações. A publicação pode tratar de valores mobiliários ou ativos relacionados a esse domínio. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
Disclosure: The Payments Corner's founder is employed at Euronet Worldwide, a global infrastructure and transaction processing company. The publication may discuss securities or assets touching that domain. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
A autorização offline não é resiliência — é a base dela
As redes de pagamento europeias estão mandatando capacidades de cartão offline em todo o continente, mas o verdadeiro desafio não reside na capacidade do terminal de aprovar localmente, mas em como a infraestrutura de emissão, os processadores de emissores e os comerciantes gerenciam o intervalo entre o momento da autorização e a eventual liquidação das contas.
O regulador escreve a tela
Em 3 de setembro o Banco Central não editou uma regra de pagamento. Editou uma especificação de interface — e atrás dela existe exclusão do arranjo por sessenta meses.
O Estatuto Não É o Ativo: O Que TabaPay Está Realmente Comprando em Denver
Uma captação de $155 milhões, um banco de $6,5 milhões e as duas condições que dirão se a operação funcionou