Los Agentes de IA Pueden Iniciar Pagos. ¿Quién les Otorga Autoridad?
Hyundai Card y Kinexys probaron transacciones de tesorería iniciadas por IA bajo controles institucionales, planteando una pregunta crítica para los pagos con agentes: ¿quién otorga la autoridad y quién sigue siendo responsable?
Los briefings en audio están disponibles únicamente en inglés.
Los Agentes de IA Pueden Iniciar Pagos. ¿Quién les Otorga Autoridad?
Hyundai Card y Kinexys by J.P. Morgan han demostrado instrucciones de tesorería iniciadas por IA y ejecución simulada de divisas bajo controles institucionales. El desarrollo más trascendental es cómo las instituciones financieras establecen autoridad, aplican límites y mantienen responsabilidad cuando el software toma decisiones financieras.
La pregunta que enfrentan los bancos ya no es si la inteligencia artificial puede identificar una necesidad de liquidez, comparar cotizaciones de divisas o preparar una transacción. Esas capacidades están cada vez más al alcance.
La pregunta más difícil es qué sucede cuando un agente de IA está autorizado para actuar sobre su decisión.
El 18 de noviembre, Hyundai Card y Kinexys by J.P. Morgan anunciaron la finalización de una prueba de concepto en la que agentes de IA coordinaban actividades de tesorería, incluyendo gestión de efectivo, operaciones de divisas e instrucciones de financiamiento, sin requerir aprobación humana en cada paso.
El anuncio merece atención, pero no principalmente porque un agente de IA identificó un déficit de financiamiento o seleccionó una contraparte de divisas. Los sistemas de tesorería convencionales ya automatizan porciones sustanciales de esas actividades.
Lo que importa es la infraestructura que rodea la decisión: cómo una institución define qué puede hacer un agente, cómo el banco ejecutante verifica esa autoridad, y quién sigue siendo responsable cuando el software autónomo inicia una obligación financiera.
Los pagos con agentes introducen un nuevo iniciador de transacciones en una infraestructura construida alrededor de la autoridad delegada y la responsabilidad institucional.
De la automatización de tesorería a la ejecución autónoma
El experimento de Hyundai Card–Kinexys utilizó un escenario familiar de tesorería corporativa.
A un agente de IA se le asignó la responsabilidad de mantener un saldo mínimo en euros en una cuenta de Fráncfort, utilizando fondos de una cuenta denominada en libras esterlinas en Londres cuando fuera necesario.
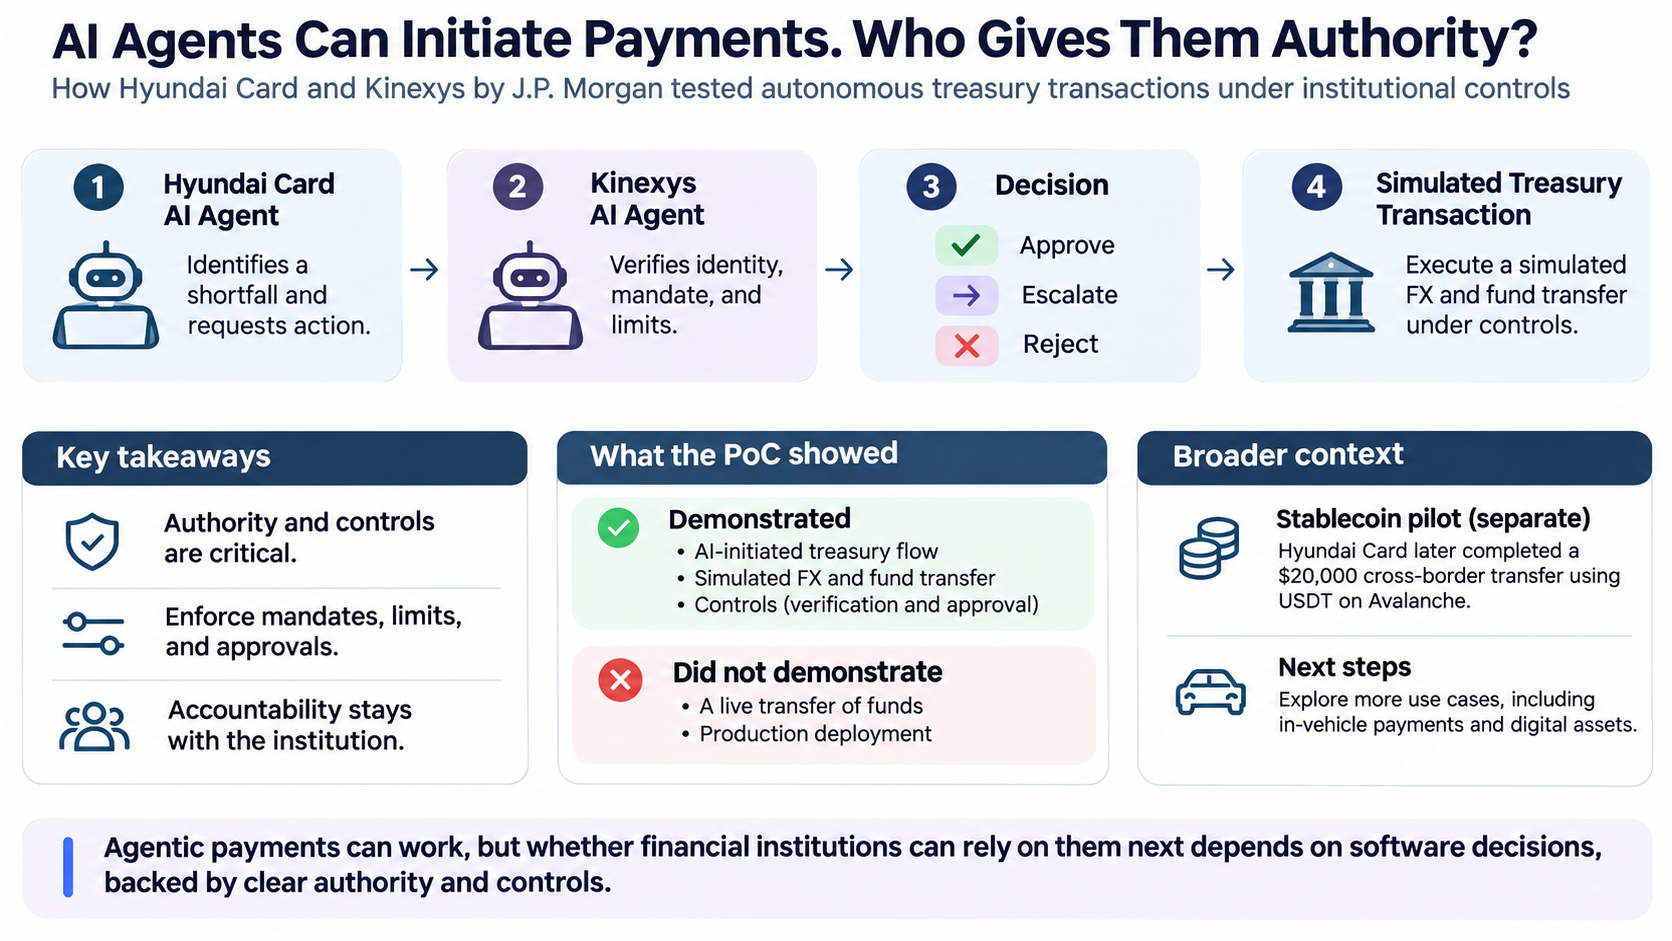
Cuando el saldo cayó por debajo de su umbral designado, el agente de Hyundai Card identificó el déficit, solicitó cotizaciones de divisas a tres bancos, seleccionó la contraparte preferida y envió una solicitud de ejecución.
Un agente Kinexys separado entonces evaluó si la transacción solicitada estaba permitida.
Hyundai Card diseñó el escenario de transacción y el marco de autorización. Kinexys desarrolló los agentes participantes e implementó los mecanismos de verificación de identidad, autorización y control de ejecución.
La distinción entre los dos agentes es fundamental.
Un agente determinó qué transacción debería ocurrir. El otro evaluó si la instrucción podría ejecutarse bajo la autoridad previamente otorgada.
Una solicitud conforme podría proceder automáticamente. Una transacción que requería autorización adicional podría escalarse a un humano. Una instrucción fuera del mandato aprobado sería rechazada.
La demostración incluyó estos diferentes resultados, con una transacción de divisas simulada reservada en el escenario principal.
Ningún fondo real se movió durante esta prueba de concepto. J.P. Morgan la describe como una prueba controlada integrada con sistemas de back-end, no como un servicio comercial en vivo.
Lo que se demostró fue un proceso de autorización y control de trabajo para instrucciones financieras iniciadas por agentes, no liquidación autónoma entre múltiples bancos en producción.
Una decisión de IA no es autoridad financiera
Los bancos han pasado décadas definiendo quién puede iniciar, aprobar y ejecutar transacciones financieras.
Los signatarios autorizados, los límites de transacciones, las jerarquías de aprobación, los derechos y la segregación de funciones son elementos fundamentales de la infraestructura de pagos institucional.
Los agentes de IA complican esta estructura porque pueden tomar decisiones e iniciar acciones sin participación humana directa en cada paso.
Un empleado opera dentro de un marco de responsabilidad legal y organizacional establecido. Un agente autónomo no puede asumir independientemente esas mismas responsabilidades.
Su autoridad debe permanecer, por lo tanto, atribuible a un principal identificable.
Kinexys aborda esto a través de tres elementos vinculados: el principal que otorga autoridad, el agente que actúa en su nombre, y el mandato que define las actividades permitidas.
En el experimento de Hyundai Card, el agente operó a través de una identidad criptográficamente verificada asociada con la institución que representaba. Su autoridad estaba contenida en un mandato ejecutable por máquina aprobado por el principal.
Una opción de diseño interesante es que el agente podría proponer un mandato, pero no podría aprobar su propia autoridad.
El principal siguió siendo responsable de la autorización, mientras que el banco aplicó los límites aprobados.
Esos límites cubrían elementos tales como cuentas permitidas, pares de divisas, montos de transacciones y condiciones operativas.
Esto establece una separación entre la capacidad de toma de decisiones de un sistema de IA y su autoridad para crear obligaciones financieras.
Un agente puede determinar qué quiere hacer. Eso no significa que tenga permiso para hacerlo.
Los controles deben aplicarse en la ejecución
La característica arquitectónica más relevante del experimento de Hyundai Card es que la autorización no dependía únicamente de que el modelo de IA siguiera las instrucciones correctamente.
Cuando el agente de Kinexys recibió una solicitud de transacción, evaluó la identidad del agente solicitante, el principal que representaba, y si la actividad solicitada cumplía con el mandato aprobado.
El marco combinó verificaciones determinísticas con una evaluación adicional basada en IA de si la instrucción era consistente con el objetivo declarado del agente.
Cada solicitud podría ser aprobada, escalada o rechazada.
Esta es lógica de control bancario familiar aplicada a un tipo de iniciador de transacciones desconocido.
La distinción importa porque los sistemas autónomos pueden iniciar instrucciones a velocidad de máquina. Un agente mal limitado podría generar múltiples transacciones antes de que un operador reconozca que sus decisiones subyacentes son inapropiadas.
La autorización a nivel de transacción es, por lo tanto, solo parte del desafío operativo.
Las instituciones financieras también deben considerar la exposición acumulada, la velocidad de transacciones, la concentración de contrapartes, la expiración de autorización, la revocación y la suspensión de emergencia.
Otro requisito importante es la separación de estados de transacción.
Una solicitud siendo presentada no es lo mismo que ser aprobada. La aprobación no es ejecución, y la ejecución no necesariamente establece liquidación final.
En un entorno de producción, estos estados de transacción deben permanecer distintos. La prueba de concepto de Kinexys demostró un registro de auditoría vinculando los agentes participantes, el mandato aprobado, las evaluaciones de control y el resultado de transacción simulada.
Esto crea la base para reconciliación, investigación y revisión supervisora.
Para los operadores de pagos, esa trazabilidad no es una característica secundaria. Es esencial para mantener el control de la actividad financiera.
Lo que el experimento aún no ha establecido
La demostración técnica es significativa, pero sus límites merecen igual atención.
Según el caso de estudio detallado de J.P. Morgan, el experimento operó dentro de un escenario de tesorería estrechamente definido que involucraba una relación banco-cliente.
El agente se desplegó dentro del entorno agent-as-a-service del banco, permitiendo que la interacción se probara sin resolver los desafíos más amplios de conectividad y gobernanza entre instituciones financieras independientes.
Eso significa que la demostración aún no establece un marco de autorización común que múltiples bancos puedan reconocer independientemente.
Un mandato aprobado por una institución financiera no es automáticamente portátil a otra.
Esto crea preguntas que se vuelven más difíciles a medida que los pagos con agentes se escalan.
¿Cómo verificará un banco la autoridad otorgada a través de otra institución? ¿Qué parte es responsable cuando un agente toma una decisión económicamente desfavorable pero técnicamente autorizada? ¿Cómo deberían investigar las instituciones transacciones disputadas que involucren varios agentes autónomos?
¿Y cómo distinguirán una instrucción válida de una que cumple con los límites de transacción pero se basa en información manipulada o inexacta?
Estas son preguntas de gobernanza institucional y responsabilidad operativa, no simplemente capacidad de IA.
Un mandato firmado establece un límite de autoridad. No garantiza que cada decisión tomada dentro de ese límite sea comercialmente sólida.
Hyundai Card está probando más de una parte de la futura infraestructura de pagos
La colaboración de Kinexys sigue una iniciativa separada de Hyundai Card que involucra remesas corporativas basadas en stablecoins.
En julio, Hyundai Card ayudó a coordinar un piloto transfronterizo que involucraba subsidiarias de Hyundai Motor en Estados Unidos y México, junto con Tether, Avalanche y el proveedor de infraestructura de liquidación Axiym.
Ese piloto involucraba una transferencia real de $20,000 utilizando USDT en Avalanche. El proceso de transferencia y verificación tomó aproximadamente siete minutos, según las empresas participantes.
La distinción entre los dos experimentos es importante.
El piloto de stablecoin examinó cómo los fondos corporativos podrían transferirse a través de fronteras utilizando infraestructura de liquidación alternativa.
El experimento de Kinexys examinó cómo los agentes autónomos podrían estar autorizados para iniciar y ejecutar instrucciones financieras dentro de controles institucionales.
Uno aborda el movimiento de valor. El otro aborda la autoridad para iniciar ese movimiento.
Estas son preguntas de infraestructura complementarias, pero los experimentos no establecen que las capacidades se hayan integrado en un único sistema de producción.
Hyundai Card también ha indicado interés en extender su colaboración con Kinexys a áreas tales como pagos dentro de vehículos.
Eso introduciría preguntas adicionales que involucran identidad de máquina, autoridad de compra delegada, límites de transacciones y responsabilidad entre participantes.
El desafío futuro es la interoperabilidad
La demostración de Hyundai Card sugiere que los componentes básicos de transacciones autónomas controladas pueden ensamblarse utilizando tecnología existente.
El desafío más difícil es establecer un marco que funcione entre instituciones.
Un agente de tesorería autónomo eventualmente puede comunicarse con varios bancos. Un agente de compra puede negociar con múltiples proveedores. Un vehículo conectado puede iniciar transacciones que involucren comerciantes, instituciones financieras y proveedores de servicios.
Cada participante necesitará confianza en que el agente es genuino, esté debidamente autorizado y esté operando dentro de límites aplicables.
Eso requiere más que permitir que los agentes de IA intercambien mensajes.
Requiere enfoques comunes para identidad de máquina, mandatos de autorización portátiles, controles de transacciones, auditabilidad y responsabilidad cuando las instrucciones fallan o producen consecuencias inesperadas.
Los bancos y proveedores de infraestructura de pagos tienen un papel importante en establecer esos mecanismos.
La oportunidad no es simplemente crear otra interfaz a través de la cual la IA pueda iniciar pagos. Es proporcionar la infraestructura de confianza y control que hace que la actividad financiera autónoma sea aceptable para las instituciones.
Hyundai Card y Kinexys han demostrado una manera de separar la toma de decisiones autónoma de la autoridad de ejecución aplicable.
El desafío más amplio de la industria es garantizar que esa separación siga siendo confiable cuando las transacciones cruzan límites institucionales.
El futuro de los pagos con agentes dependerá menos de si el software puede decidir mover dinero que de si las instituciones financieras pueden controlar de manera confiable qué sucede después.
Fuentes
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
La autorización en los pagos mediante agentes cambia de momento a cadena
A medida que los agentes de IA ejecutan transacciones en nombre de consumidores y empresas, la industria de pagos debe ir más allá de la autorización técnica estrecha para operacionalizar la prueba legal y regulatoria de autoridad delegada. La pregunta de qué autorizó realmente un usuario a un agente hacer—y quién es responsable cuando los resultados se desvían de la intención—determinará si el comercio agentic logra escala.
Los bancos corren el riesgo de perder visibilidad sobre el gasto de clientes a medida que los agentes de IA trasladan transacciones fuera del carril de pagos
Cuando los agentes de IA gastan de forma autónoma contra cuentas prepago en plataformas como Stripe, los bancos solo ven el evento de financiamiento, no las miles de microtransacciones ni la lógica que las activó. El control sobre la política de gasto automatizado podría importar más que el control sobre la tarjeta en sí.
La IA Agencial en Pagos No Es Solo Otra Capa de Innovación
Los agentes de IA ya no simplemente asisten a los consumidores. Cada vez más ejecutan pagos autónomamente en su nombre. No hipotéticamente. En tiempo presente. Eso cambia la arquitectura de los pagos en sí — y fuerza una pregunta más profunda sobre si la infraestructura puede soportar ese nivel de autonomía de máquinas de forma segura.