El riesgo de concentración de IA en pagos es más profundo que los contratos con proveedores
Los bancos que diversifican la detección de fraude y la verificación de identidad entre múltiples proveedores pueden estar concentrando sin saberlo su riesgo operacional en un único stack tecnológico varios niveles por debajo. A medida que la IA se vuelve crítica para las decisiones de autorización y riesgo, aplicar la disciplina de resiliencia probada—pruebas de respaldo, mapeo de dependencias, contingencias documentadas—ha pasado de ser opcional a ser necesario.
Los briefings en audio están disponibles únicamente en inglés.
Los pagos tienen un nuevo riesgo de concentración. No es un banco.
Lo que la crisis de liderazgo de NVIDIA revela sobre la tecnología que sustenta la detección de fraude, las decisiones de riesgo, y los proveedores en los que las empresas de pagos creen haber diversificado.
Cuando Jensen Huang renunció como director ejecutivo de NVIDIA el 11 de noviembre, la atención se centró en la sucesión y lo que el cambio podría significar para la industria de la IA. Colette Kress, directora financiera de NVIDIA desde 2013, es ahora directora ejecutiva interina mientras la junta directiva busca un sucesor, según la presentación ante la SEC de la empresa.
Mi perspectiva y análisis son más limitados. Son una perspectiva de pagos y una pregunta.
Un banco puede comprar puntuación de fraude de un proveedor, verificación de identidad de un segundo, y capacidad en la nube de un tercero, y aun así tener los tres descansando sobre el mismo ecosistema de hardware y software de computación varios niveles por debajo. La lista de proveedores se ve diversificada. La dependencia subyacente puede no serlo.
Ese es un riesgo de concentración que creo merece un escrutinio más cuidadoso, particularmente porque puede no ser visible en el inventario tradicional de un banco de procesadores o proveedores de red.
Nada se ha roto. Los modelos implementados no dejan de funcionar porque un proveedor cambie su director ejecutivo; la organización de ingeniería de NVIDIA se mantiene en su lugar, y su junta directiva ha dicho que espera que las operaciones y la hoja de ruta del producto continúen sin interrupción. No estoy sugiriendo que la partida de Huang interrumpirá el procesamiento de pagos.
Pero el liderazgo no es la única fuente de incertidumbre. Las restricciones de exportación, la disponibilidad de hardware, los términos de licencia y los cambios en las prioridades de soporte pueden tener consecuencias para clientes muy alejados del proveedor original. NVIDIA ya opera en un entorno moldeado por consideraciones geopolíticas y de control de exportaciones. Este es un canal más plausible a través del cual los desarrollos en una empresa tecnológica podrían eventualmente afectar una institución financiera que nunca ha contratado con ella directamente.
NVIDIA ya está en el stack de pagos
En marzo de 2026, Mastercard describió su trabajo en un modelo de fundación de IA propietario entrenado en datos de transacciones estructuradas en lugar de texto. Utilizando la plataforma de computación acelerada de NVIDIA junto con Databricks, el entrenamiento comenzó con miles de millones de transacciones anonimizadas, con planes para escalar a cientos de miles de millones e incorporar información de autorización, comerciante, devolución de cargos, fraude y lealtad.
La ciberseguridad es una prioridad temprana. Mastercard también está explorando si la tecnología podría eventualmente reducir los miles de modelos separados que actualmente desarrolla y mantiene.
Estas son capacidades experimentales, no evidencia de que el nuevo modelo ya esté tomando decisiones de autorización en vivo. Pero la dirección es clara, al igual que la infraestructura que respalda su desarrollo.
American Express proporciona un ejemplo diferente. En una entrada de blog sobre IA en detección de fraude, NVIDIA reportó que Amex había mejorado la precisión de detección de fraude utilizando modelos de aprendizaje profundo y había empleado el software de optimización TensorRT de NVIDIA y Triton Inference Server. Esa es la descripción de NVIDIA de un despliegue de cliente, no un relato verificado independientemente de la arquitectura actual de Amex.
Aun así, la distinción importa. La tecnología de NVIDIA fue descrita como apoyando no solo el desarrollo de modelos sino también la inferencia, el proceso de generar una evaluación de riesgo a partir de un modelo entrenado.
Una institución que entrena en hardware de NVIDIA pero se implementa en otro lugar tiene una dependencia de desarrollo. Una que también depende de la tecnología de NVIDIA en producción puede tener una dependencia operacional. Las implicaciones para la continuidad, el costo y la portabilidad tecnológica son diferentes.
Para los bancos que adquieren estas capacidades a través de terceros, la arquitectura subyacente puede ser considerablemente menos visible.
La dependencia va más allá del chip
Las instituciones financieras tienen una experiencia considerable en la evaluación de procesadores, redes y otros proveedores críticos. Entienden contratos, compromisos de nivel de servicio, procedimientos de escalada, y, al menos en principio, las alternativas disponibles cuando un servicio falla.
La IA introduce dependencias que pueden ser más difíciles de identificar.
Un banco puede obtener detección de fraude a través de un proveedor especialista, verificación de identidad a través de otro proveedor, y análisis basado en IA a través de su entorno en la nube. Cada servicio puede involucrar capas adicionales de hardware, bibliotecas de software, tecnología de servicio de modelos y marcos de desarrollo seleccionados por otra persona.
La posición de NVIDIA es inusual porque su ecosistema se extiende mucho más allá de las GPU. CUDA proporciona un entorno de desarrollo ampliamente utilizado para computación acelerada. TensorRT optimiza modelos entrenados para inferencia, mientras que Triton apoya su despliegue y ejecución.
Mover aplicaciones fuera de este entorno es técnicamente posible. Pero dependiendo de cómo fueron desarrolladas y optimizadas, hacerlo puede requerir ingeniería adicional, validación y pruebas de rendimiento. Una alternativa exitosa puede lograr resultados comparables, pero una institución necesita establecer eso antes de depender de ella.
Para un modelo de fraude, las implicaciones son medibles. La latencia de procesamiento puede afectar las decisiones dentro de ventanas de autorización ajustadas. Los cambios en la precisión del modelo pueden afectar los rechazos falsos y las pérdidas por fraude. Ambas tienen consecuencias comerciales.
La pregunta, por lo tanto, no es simplemente si existe otra tecnología. Es cuánto costaría mudarse, cuánto tiempo tomaría la transición, y si la alternativa podría operar en los volúmenes requeridos y niveles de servicio.
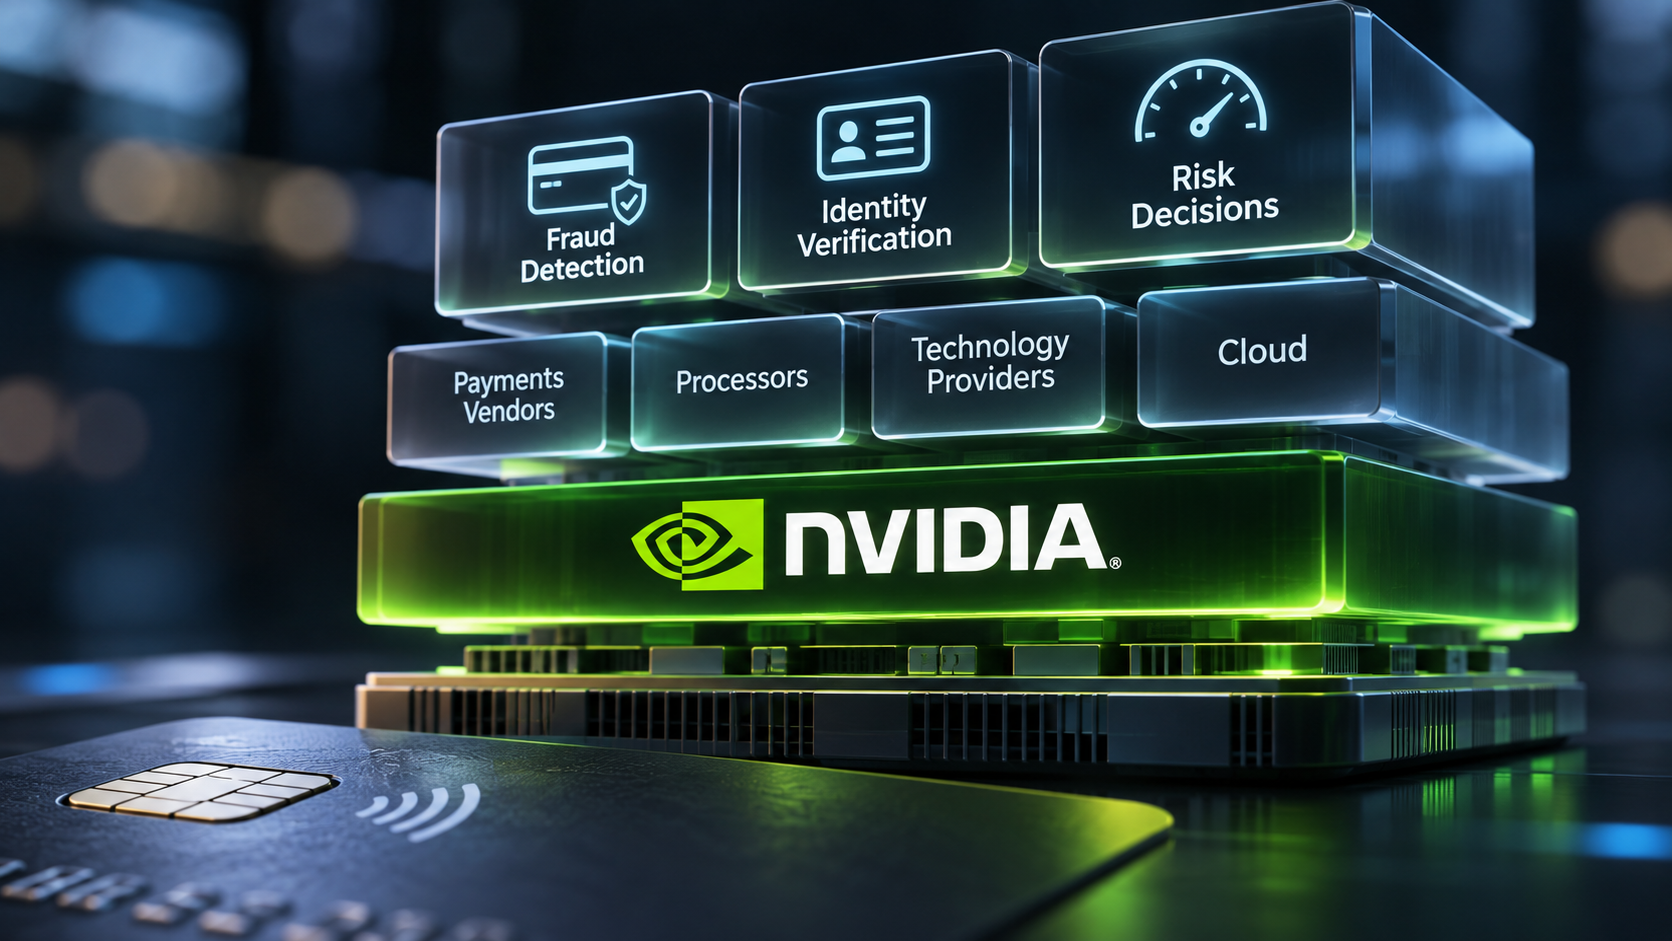
Cuando múltiples proveedores dependen de infraestructura similar, una institución también puede encontrarse expuesta a riesgos comunes a pesar de haber diversificado sus proveedores directos. Un cambio en la licencia, el soporte tecnológico, o la disponibilidad de computación puede afectar varios proveedores simultáneamente.
La resiliencia ahora incluye las decisiones detrás de un pago
En las operaciones de pagos, la resiliencia ha significado tradicionalmente mantener las transacciones autorizadas, enrutadas, compensadas y liquidadas cuando los sistemas individuales experimentan problemas. A medida que la IA se vuelve más importante para la prevención de fraude, la verificación de identidad y la monitorización de transacciones, esa disciplina necesita extenderse a la tecnología que influye en esas decisiones.
Considere un procesador que depende de un modelo sofisticado para puntuar transacciones de tarjeta. Si el modelo se vuelve no disponible, el procesador podría recurrir a reglas establecidas o un sistema de puntuación secundario. Los carriles de pago podrían continuar operando, pero los resultados pueden cambiar.
Un respaldo conservador podría aumentar rechazos falsos, afectando a los titulares de tarjetas legítimos y las ventas de comerciantes. Un enfoque más permisivo podría aumentar la exposición al fraude. Ninguno es necesariamente la decisión incorrecta, siempre que el compromiso sea entendido, cuantificado y aceptado antes de que ocurra un incidente.
El enfoque de Mastercard ofrece un punto de referencia interesante. La empresa dice que tiene la intención de combinar sus modelos de ciberseguridad existentes con su nuevo modelo de fundación en lugar de simplemente reemplazarlos. Eso no establece una capacidad de conmutación por error probada, pero muestra que introducir modelos más sofisticados no necesariamente requiere abandonar los sistemas existentes.
Los reguladores ya están prestando atención al problema de dependencia más amplio.
En un discurso del 15 de octubre, Denis Beau, Subgobernador de la Banque de France y Presidente Delegado de la ACPR, identificó la concentración tecnológica, la dependencia y el bloqueo de proveedores como preocupaciones para las instituciones financieras cada vez más dependientes de proveedores de nube e IA.
En los Estados Unidos, la orientación interagencial sobre gestión del riesgo de terceros aborda la subcontratación, las actividades críticas, la supervisión continua y la planificación de transición. La Ley de Resiliencia Operacional Digital de Europa aborda de manera similar el riesgo de concentración asociado con proveedores de tecnología crítica.
Los principios están establecidos. El desafío es aplicarlos a stacks tecnológicos donde la institución puede tener una visibilidad limitada más allá de su proveedor inmediato.
Y la responsabilidad permanece con la institución financiera, independientemente de quién suministró la tecnología que respalda sus decisiones.
Una pregunta del operador
La respuesta no es abandonar NVIDIA, evitar modelos avanzados de IA, o exigir a cada banco mantener dos stacks tecnológicos completamente separados. Eso podría introducir un costo y complejidad considerable sin necesariamente mejorar la resiliencia operacional.
Fui parte del equipo de operadores que ejecutó una migración de cartera de tarjetas de crédito en un banco grande, trabajando desde los requisitos de negocio hasta el plan de migración. Una lección de esa experiencia se ha quedado conmigo: la redundancia en un diagrama de arquitectura es una afirmación, y la preparación es un hecho probado.
Una contingencia tiene valor cuando las personas responsables de ejecutarla saben qué hacer, la alternativa ha sido validada, y el negocio entiende qué cambia cuando se activa.
Aplicaría esa misma disciplina a las decisiones de riesgo apoyadas por IA.
Si el modelo primario se vuelve no disponible, ¿con qué rapidez puede la institución activar su respaldo? ¿Qué sucede con los rechazos falsos y las pérdidas por fraude cuando lo hace? ¿Y cuándo se probó por última vez esa contingencia bajo volúmenes de transacciones realistas? Querría números documentados para los dos primeros, en lugar de garantías de que existe un respaldo.
También querría entender las dependencias bajo el servicio contratado. ¿Qué componentes son suministrados por terceros? ¿Hay varios proveedores aparentemente independientes que dependen de la misma infraestructura? ¿Qué requeriría cambiar esa infraestructura?
Esas son preguntas que vale la pena hacer a los proveedores de tecnología durante la próxima revisión de proveedores, con las respuestas documentadas en lugar de asumidas.
La transición de liderazgo de NVIDIA puede en última instancia tener poco efecto directo en las instituciones financieras que utilizan su tecnología. Sus capacidades de ingeniería y su ecosistema establecido siguen siendo sustanciales, y la industria de pagos tiene buenas razones para continuar invirtiendo en las mejoras que la IA puede proporcionar.
Pero la pregunta de concentración existe independientemente de quién lidera NVIDIA.
Los pagos han pasado décadas asegurándose de que la infraestructura que mueve dinero sea confiable. Ahora necesita aplicar la misma disciplina a la tecnología que decide si, cuándo y cómo se mueve ese dinero.
El próximo riesgo de concentración importante puede estar varios niveles por debajo del servicio que un banco cree haber adquirido.
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
La IA Agencial en Pagos No Es Solo Otra Capa de Innovación
Los agentes de IA ya no simplemente asisten a los consumidores. Cada vez más ejecutan pagos autónomamente en su nombre. No hipotéticamente. En tiempo presente. Eso cambia la arquitectura de los pagos en sí — y fuerza una pregunta más profunda sobre si la infraestructura puede soportar ese nivel de autonomía de máquinas de forma segura.
Los bancos corren el riesgo de perder visibilidad sobre el gasto de clientes a medida que los agentes de IA trasladan transacciones fuera del carril de pagos
Cuando los agentes de IA gastan de forma autónoma contra cuentas prepago en plataformas como Stripe, los bancos solo ven el evento de financiamiento, no las miles de microtransacciones ni la lógica que las activó. El control sobre la política de gasto automatizado podría importar más que el control sobre la tarjeta en sí.
Arc redefine el valor de los procesadores, no de la pila de pagos en sí
La nueva blockchain de Circle, respaldada por Visa, Mastercard y grandes utilities del mercado, comprimirá los costos de liquidación y la fricción transfronteriza—pero la verdadera presión competitiva recae sobre los procesadores, no sobre las redes, y solo para aquellos que aún extraen margen de las tuberías en lugar de del juicio.