
BNPL, Tasas, Aranceles, Bonos y Desempleo: ¿Qué Tienen Que Ver Entre Sí?
Pay in 4 parece una función de pago. Es un préstamo, y los préstamos viven y mueren por el ciclo.
Suscriptor · Inicia sesión para escuchar el resumen en audio
Los resúmenes en audio están disponibles para suscriptores. Inicia sesión con el correo que usaste para suscribirte — te enviaremos un código de un solo uso.
Un préstamo con un botón amigable
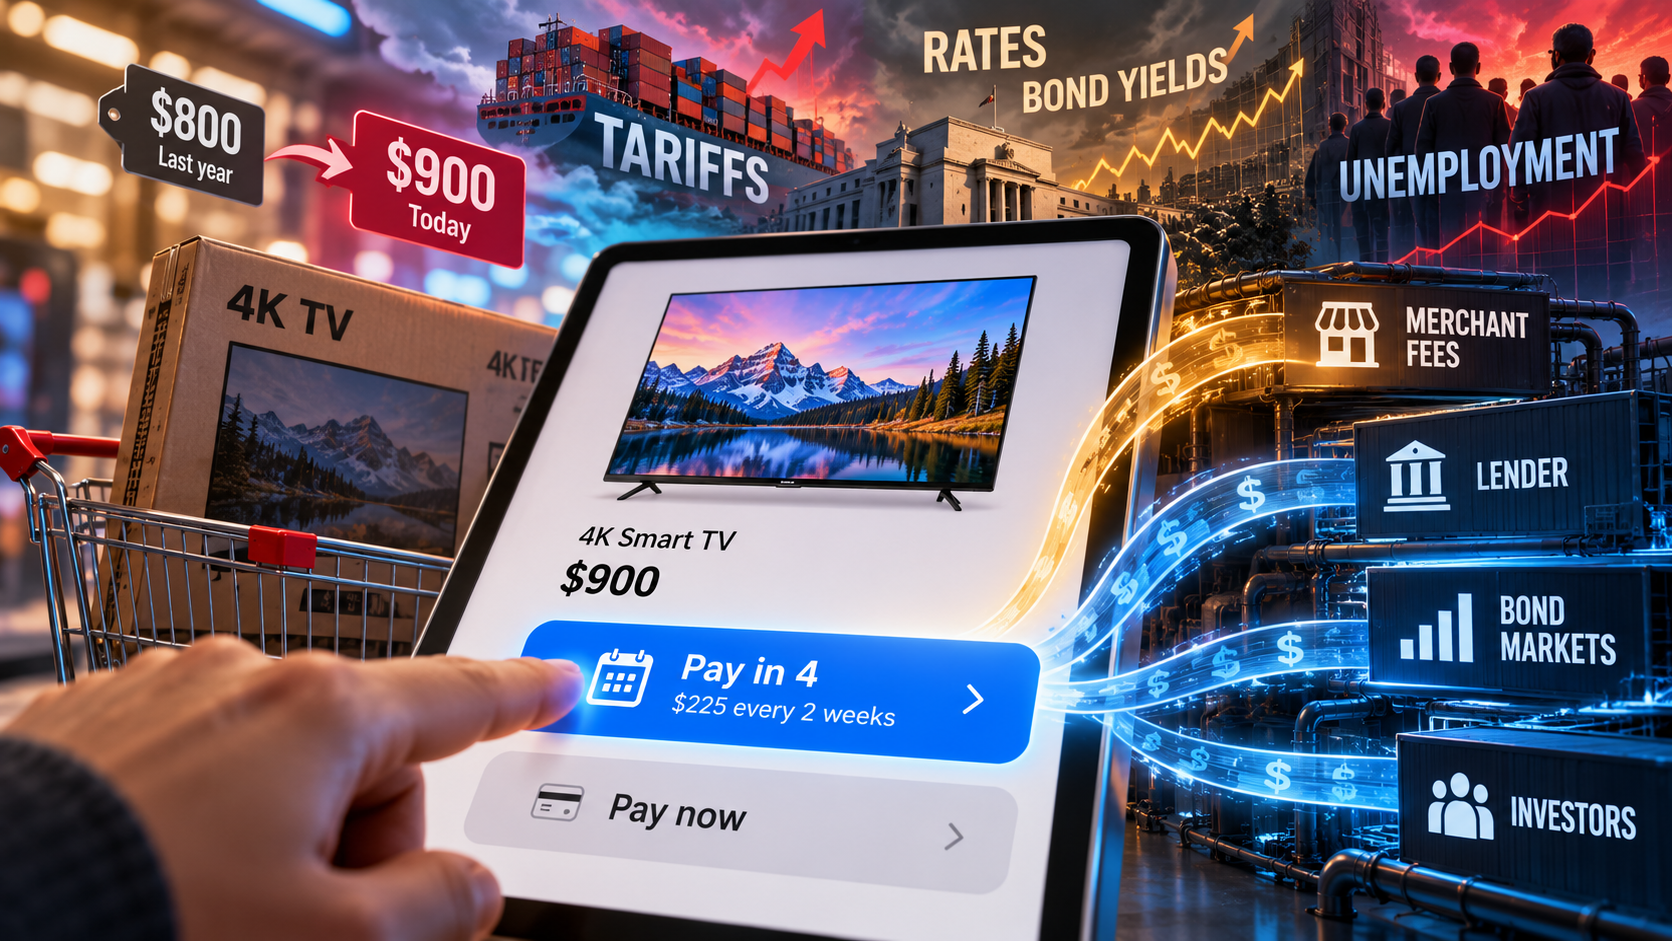
Un televisor que costaba $800 el año pasado cuesta $900 hoy. Nadie recibió un aumento de cien dólares en su salario para compensarlo, así que en la caja muchas personas hacen lo sensato y lo dividen en cuatro pagos.
Ese botón parece una función de pagos, pero en realidad es un préstamo. Una vez que lo ves como un préstamo, todo en la economía más amplia comienza a importar: tasas, rendimientos de bonos, aranceles, desempleo.
Cuando permites que alguien pague después, alguien más tiene que poner el dinero ahora para pagar al vendedor. La experiencia puede no hacerlo evidente, y el comprador ve 0%, pero alguien sigue pagando por ello. Generalmente el comerciante contribuye, a través de una comisión que tiende a ser mucho más alta de lo que les cuesta una tarjeta. El proveedor — en este caso, para mayor claridad, lo llamaré el prestamista — cubre el resto: lo que cuesta tomar prestado el dinero que presta, y los clientes que nunca lo devuelven.
Hasta ahora las cosas siguen viéndose bastante simples, así que déjame desenredar un poco más la complejidad, simplemente porque BNPL es en realidad mucho más que un botón u opción en la caja.
Los aranceles empujan de ambas formas
Los precios más altos hacen que los plazos sean más atractivos, ¿verdad? ¿No es $900 más difícil de tragar de una sola vez que lo era $800? Desearía que fuera tan fácil, pero no lo es: las mismas condiciones que empujan los precios hacia arriba también pueden hacer que el dinero detrás de esos plazos sea más caro.
Ahora voy a introducir un elemento más — solo por diversión. El mercado de bonos es donde ese gasto se muestra. Las empresas de BNPL no prestan de sus propios bolsillos. La mayoría de ellas toman prestado de bancos, venden sus préstamos a fondos de crédito privado, y los empaquetan en valores para inversores, y cuando los mercados de bonos se ponen nerviosos por la inflación, la deuda del gobierno, o hacia dónde van las tasas, todo ese endeudamiento se vuelve más caro.
Cuánto duele depende tanto del monto como del plazo. En un plan Pay in 4 de seis semanas y una compra pequeña, el costo del dinero apenas se nota. En un plan mensual de dos años para una compra cara, se sumará dolorosamente.
El desempleo es la parte que más observo
Hasta este punto la pregunta ha sido si las personas pueden permitirse comprar. Cuando el desempleo sube, la pregunta se convierte en si pueden permitirse pagar de vuelta, y ese es un problema mucho más difícil.
Imagina precios altos, más personas dependiendo de plazos, dinero que sigue siendo caro, y luego comienzan los despidos. BNPL es más útil para los compradores en el momento exacto en que es más peligroso para los prestamistas. Suma el hecho de que una persona puede tener planes con tres prestamistas que no pueden verse entre sí, y los problemas pueden acumularse silenciosamente antes de mostrarse en los números.
Para ser justos, BNPL tiene una ventaja real en una recesión. Sus préstamos son cortos, así que un prestamista que endurece las aprobaciones ve el efecto en semanas, mientras que una cartera de tarjetas de crédito tarda mucho más en girar. Si los prestamistas realmente se mueven tan rápido, y cómo reaccionan los comerciantes cuando menos clientes obtienen aprobación, es una historia totalmente diferente.
Vías versus préstamos
Por esto no me gusta agrupar BNPL con Visa, Mastercard, ACH, billeteras o pagos en tiempo real. Esos son los conductos o vías por donde se mueve el dinero. BNPL es una decisión de préstamo que se sienta sobre esos conductos, de la misma manera que la línea de crédito de una tarjeta de crédito se sienta sobre la red de tarjetas. Y los préstamos siempre dependen de lo que está haciendo la economía.
Si a las personas les gusta BNPL no es motivo de debate aquí. Claramente a muchos les gusta. Las preguntas más útiles son sobre qué sucede cuando el ciclo cambia. ¿Quién está poniendo el dinero, y cuánto está costando? ¿Quién absorbe las pérdidas? ¿Qué tan rápido pueden cambiar los estándares de aprobación, y qué hace eso por los comerciantes? ¿Y qué sucede cuando los compradores necesitan plazos más que nunca?
Mi suposición es que BNPL importará más justo cuando sea más difícil ganar dinero. Ese es cuando las personas dejarán de verlo como un botón de pago y comenzarán a verlo como lo que es: un préstamo, con toda la economía dependiendo de él.
Franco Di Pietro
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
La apuesta de Citi por adquisición de ofertas vinculadas a tarjeta se basa en costos, no en economía de categoría probada
La adquisición de Kard Financial por Citi se fundamenta en lógica operativa y financiera—menores gastos de recompensas, construcción de plataforma más rápida—pero la categoría de ofertas vinculadas a tarjeta nunca ha demostrado rentabilidad independiente. Cardlytics, la única empresa de negocio puro, ha acumulado pérdidas de $1.15bn desde su IPO en 2018 y generó patrimonio neto negativo el año pasado.
El token de dólar de los bancos es un seguro contra la disintermediación, no un producto para tesoreros
Veintiuna instituciones financieras importantes están formando una empresa para emitir un token de dólar antes de 2027, pero el verdadero beneficiario no es el tesorero corporativo —que ya tiene mayor velocidad y rendimiento a través de redes bancarias más rápidas— sino los bancos mismos, adquiriendo una opción contra la posibilidad de que los dólares migren hacia canales nativos de blockchain que no controlan.
El acuerdo de Grab con Atome consolida el control del checkout, no la entrada al BNPL
Grab no está entrando en el buy-now-pay-later; ya opera PayLater en el Sudeste Asiático. La adquisición de Atome por US$1.49 mil millones integra un libro de crédito al consumo con billetera, aceptación y liquidación—colapsando el stack que actualmente median los esquemas de tarjetas y los adquirentes—y depende de la aprobación regulatoria de las autoridades de competencia y banca de Singapur.