
El teléfono no reemplazó la tarjeta. La desagrupó.
Mismo dispositivo, resultados opuestos: lo que el smartphone hizo a los pagos depende del rail subyacente
Suscriptor · Inicia sesión para escuchar el resumen en audio
Los resúmenes en audio están disponibles para suscriptores. Inicia sesión con el correo que usaste para suscribirte — te enviaremos un código de un solo uso.
¿Recuerdas cuando todo comenzaba con la tarjeta en tu billetera?
Al inicio de mi carrera, me sabía de memoria los dieciséis dígitos y el CVV de cada tarjeta que llevaba. También estaba un poco obsesionado con lo que sucedía con esos dígitos después de entregar la tarjeta: la terminal, el adquirente, la red, el emisor, y de vuelta en un par de segundos. Hoy, cuando tocas tu teléfono, el número que envía ni siquiera es el tuyo. Es un token, y apuesto a que ninguno podría recitarlo. El viaje sigue ahí, pero ahora más manos lo tocan.
La tarjeta nunca fue una sola cosa. Estaba diseñada para hacer cuatro trabajos a la vez: llevar una credencial, el número; autenticarte, primero con tu firma y luego con un PIN, mientras el chip probaba que la tarjeta misma era genuina; obtener aceptación, porque una terminal sabía cómo leerla; y, quizás lo más importante, apuntar a la fuente de fondos, la cuenta detrás de ella. Quien emitiera esa pieza de plástico era dueño de la relación contigo.
Ten en mente esos cuatro trabajos, porque el resto de este análisis trata sobre lo que les sucedió una vez que llegaron las billeteras móviles, comenzando con Google Wallet en 2011, hace casi exactamente quince años.
Lo que el teléfono, y más precisamente la billetera móvil, hizo al plástico
A menudo escucharás que el smartphone digitalizó la tarjeta. No lo hizo. Lo que el teléfono hizo fue separar los cuatro trabajos.
La credencial se convirtió en un token en un chip seguro, y un token robado no vale nada. La autenticación pasó a tu rostro o tu huella dactilar, que es la verificación más fuerte que la mayoría de ustedes ha usado alguna vez, y tu banco no la controla. La aceptación pasó al teléfono mismo, a través de códigos QR y terminales de software, de modo que un pequeño comerciante ya no necesita hardware especial. La financiación se convirtió en una opción que haces detrás de una pantalla, donde una tarjeta, una cuenta bancaria o un saldo pueden estar lado a lado.
Aquí está el punto a destacar: una vez que los trabajos se separan, cada uno puede ser propiedad de alguien diferente.
Mismo dispositivo, resultados opuestos, dependiendo de dónde estés
Todos tienen más o menos el mismo teléfono, sin embargo los resultados en los países se ven completamente diferentes.
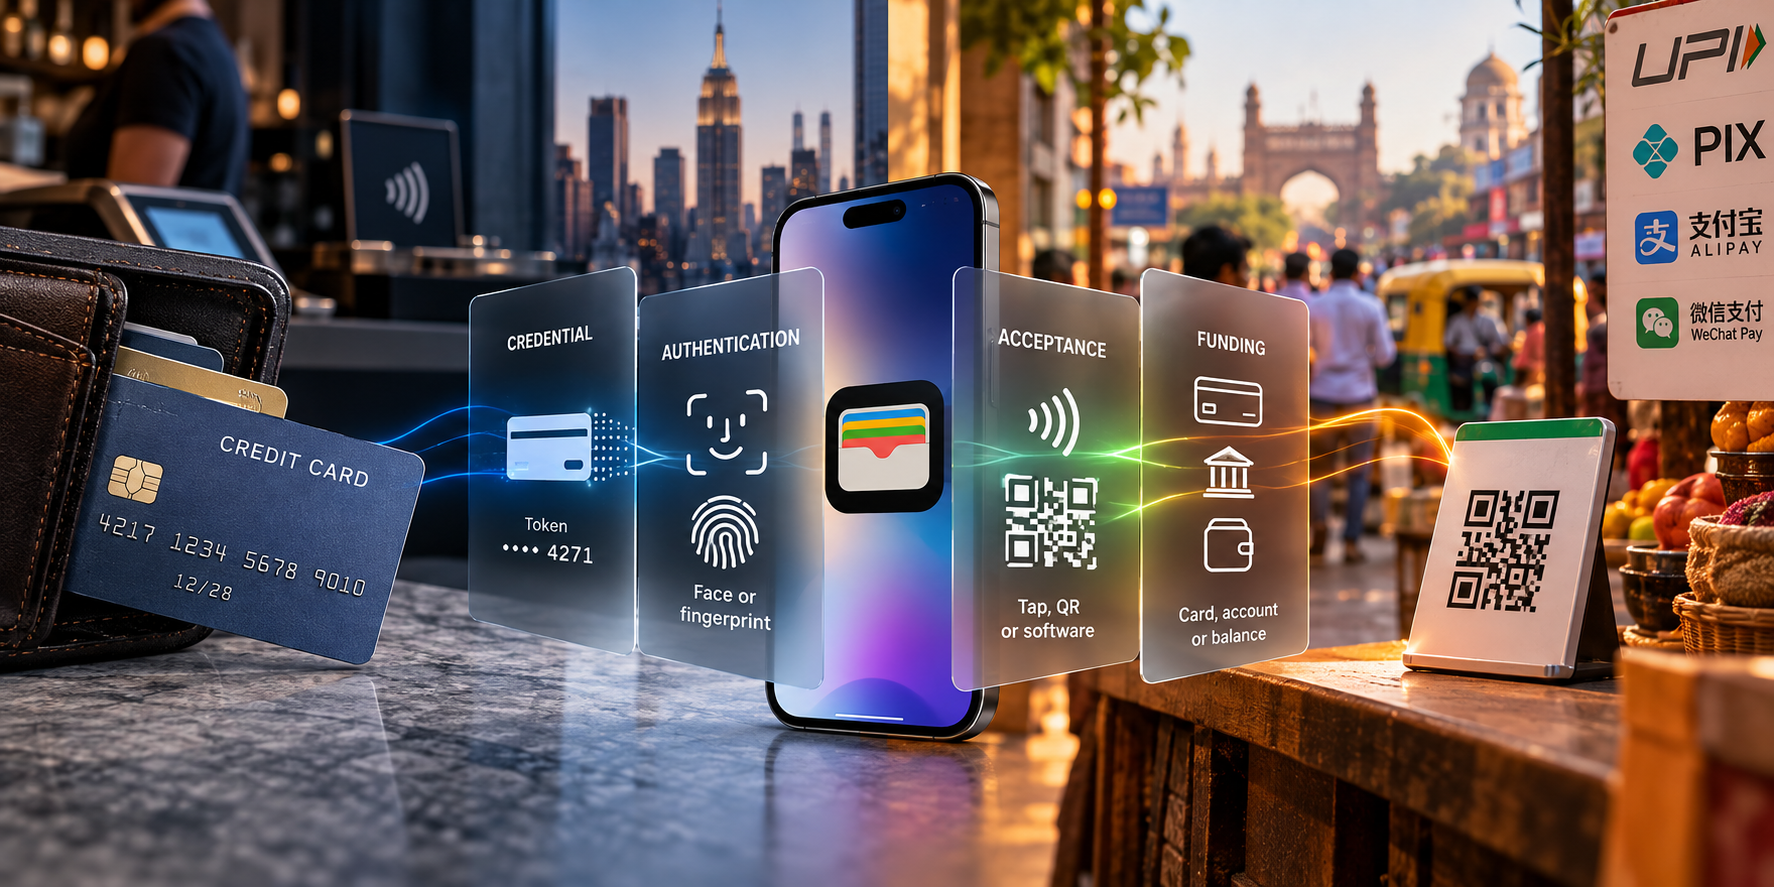
En los Estados Unidos, las billeteras digitales representaron solo el 17 por ciento del gasto en tiendas en 2025, frente al promedio global del 33 por ciento. Incluso dentro de esas billeteras, las tarjetas siguen siendo la fuente de financiación preferida. Apple Pay y Google Wallet no reemplazaron la tarjeta. La envolvieron.
Ahora mira India. UPI procesó 24.510 millones de transacciones en agosto de 2026, un récord, y las billeteras representan alrededor del 61 por ciento del gasto en tiendas. En Brasil, Pix liquidó más de 318 millones de operaciones en un solo día este septiembre.
¿Entonces qué explica la brecha? No es el teléfono. Es el rail subyacente. Donde una red de tarjetas madura con recompensas ya funcionaba, el teléfono se convirtió en un sobre mejor para la tarjeta y parte de su propuesta de valor. Donde un banco central construyó un rail en tiempo real sin intercambio, el teléfono se convirtió en el instrumento de pago mismo, y la tarjeta no tenía nada a lo que aferrarse.
¿Quién es dueño de la puerta de entrada ahora?
Una vez que el paquete se divide, ¿quién controla el momento en que eliges cómo pagar?
En los EE.UU., es el sistema operativo. La billetera decide qué tarjeta aparece primero. En India, es un pequeño número de aplicaciones que enrutan la mayoría del volumen del país. En ambos lugares, el banco perdió la puerta de entrada que tenía por defecto cuando llegabas al plástico.
Mi conclusión, y la tuya para pensar
La desagrupación no ha terminado. Una vez que la credencial, la autenticación y la aceptación viven todas en un dispositivo, lo que la tarjeta aún ofrece de manera única es más estrecho de lo que parece: crédito, el derecho a disputar un cargo, y normas que comerciantes y consumidores confían. Este núcleo es defendible, pero es un negocio más pequeño que el que protegía el plástico. No me malentiendas: si me has leído antes, sabes que creo que la confianza sigue siendo el activo más importante de las redes.
Treinta años después, sigo queriendo entender cada paso del viaje, de la manera en que lo hacía cuando me sabía mis números de tarjeta de memoria. La diferencia es que hoy cada paso puede pertenecer a una compañía diferente. Si terminas trabajando en un banco en un mercado enfocado en tarjetas, la pregunta no será si estar en la billetera. Será si tu tarjeta es la que el teléfono elige, y si lo que está detrás de ella merece esa elección.
Franco Di Pietro
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
El token de dólar de los bancos es un seguro contra la disintermediación, no un producto para tesoreros
Veintiuna instituciones financieras importantes están formando una empresa para emitir un token de dólar antes de 2027, pero el verdadero beneficiario no es el tesorero corporativo —que ya tiene mayor velocidad y rendimiento a través de redes bancarias más rápidas— sino los bancos mismos, adquiriendo una opción contra la posibilidad de que los dólares migren hacia canales nativos de blockchain que no controlan.
La Cuarta Fase — Comercio Agentico (1 de 4)
El comercio agentico no es un checkout más rápido. Es un actor diferente en el checkout.
Top of Permission — Agentic Commerce (3 of 4)
Los emisores enfrentan una bifurcación: ser el punto final pasivo de la decisión de un agente, o la capa que la gobierna.