
Transaction Velocity, Not a Consumer-Credit Boom
Wall Street's blowout quarter was about money moving — not consumers borrowing more. Spending is up; borrowing is flat. That decoupling is where the next few years of lending and payments strategy get decided.
Abonné · Connectez-vous pour écouter le résumé audio
Les résumés audio sont réservés aux abonnés. Connectez-vous avec l'e-mail utilisé pour vous abonner — nous vous enverrons un code à usage unique.
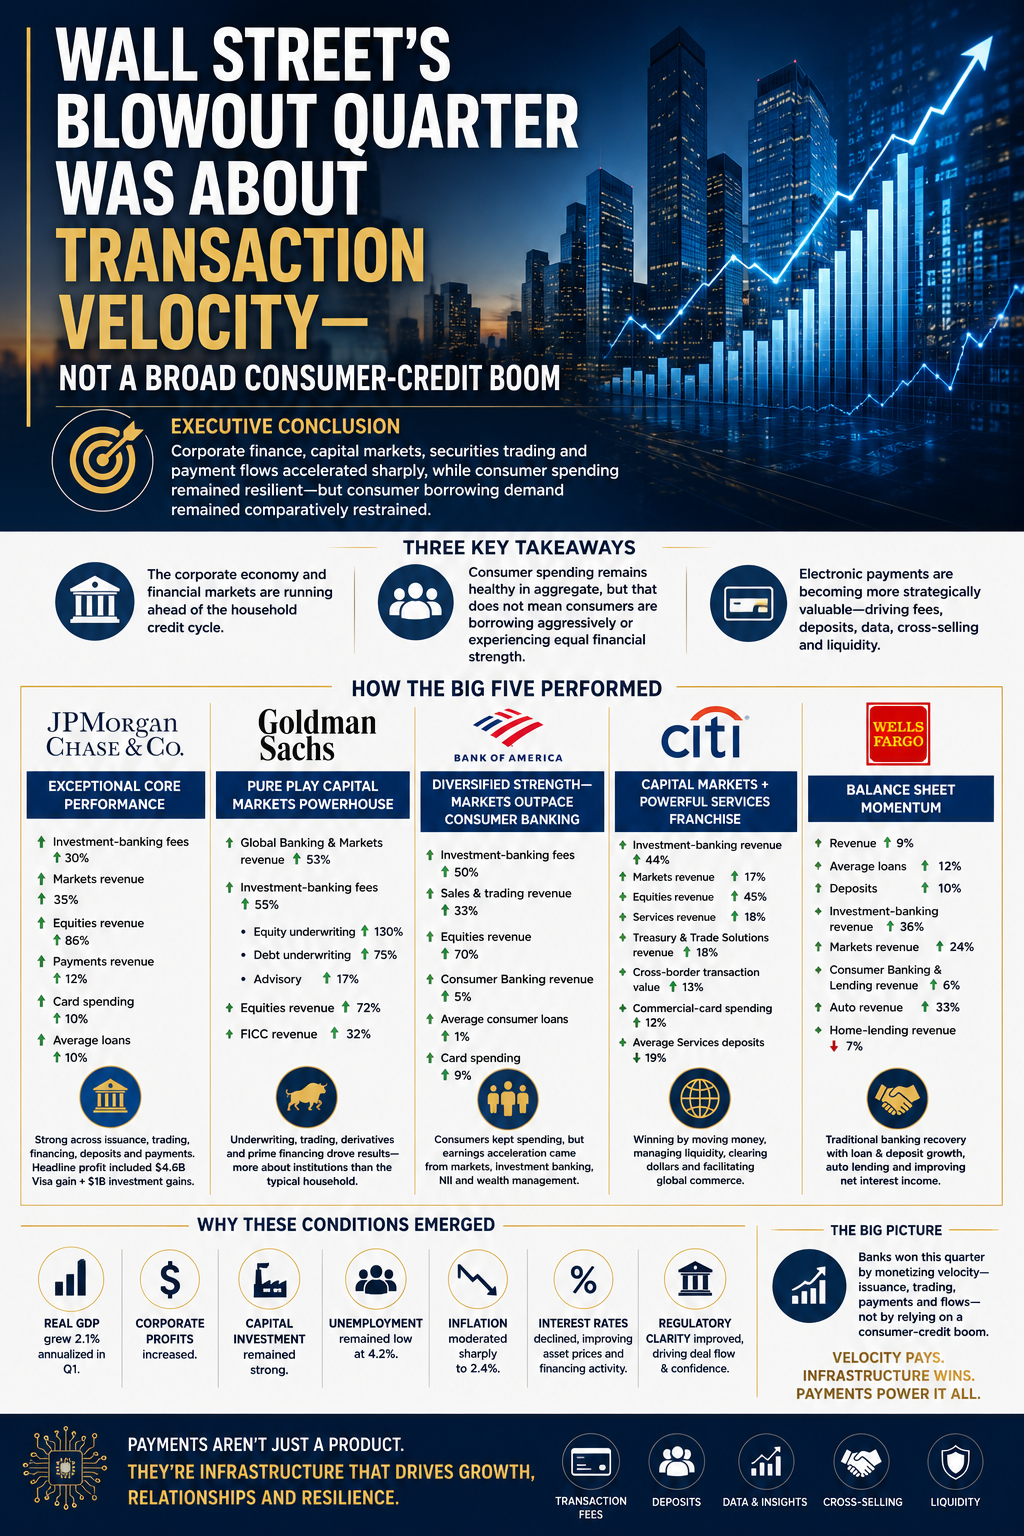
Wall Street a eu un trimestre exceptionnel parce que l'argent circulait — non pas parce que les consommateurs s'endettaient davantage. Ce sont deux économies différentes, et l'écart entre elles est le cœur du sujet.
Cinq banques ont gagné environ 49 milliards de dollars en un seul trimestre, et les gros titres y ont vu le signe d'une économie solide. Les résultats racontaient quelque chose de plus précis. L'accélération provenait de la souscription, du trading, des opérations de fusion-acquisition et des flux de paiements — la vélocité transactionnelle — non pas de l'endettement des ménages. Le revenu des activités de banque d'investissement et de marchés de Goldman a augmenté de 53%. Les actions de JPMorgan ont bondi de 86%. En mettant de côté la circulation de l'argent institutionnel, le chapitre consommateur est plus calme : les dépenses restent résilientes, l'endettement stagne.
Cet écart est le signal à retenir. Les dépenses par carte ont augmenté d'environ 10% chez les grands émetteurs — JPMorgan en hausse de 10%, les cartes américaines de Citi en hausse de 11%, les dépenses combinées de Bank of America en hausse de 9%. Pourtant, les données de la Réserve fédérale montrent que le crédit renouvelable se contracte, à un taux annualisé de 4,7% en mai, la demande de crédit s'affaiblissant pour les cartes et les automobiles. Les consommateurs continuent à effectuer des transactions. Ils ne s'endettent pas davantage pour ce faire. Le volume de paiements et l'appétit de crédit se sont désynchronisés.
Deux conséquences en découleront. Pour le crédit à la consommation, l'ère de l'expansion généralisée du bilan n'est pas de retour — c'est la précision qui s'impose. Les banques se battent dur pour les détenteurs de cartes de premier ordre et affluents, augmentent les limites de crédit de manière sélective, et souscrivent de plus en plus en fonction du comportement transactionnel et des dépôts plutôt que sur les seules données des bureaux de crédit. L'économie de la consommation est bimodale, et elle est financée comme telle.
Pour les paiements, le droit de change n'est plus l'enjeu. Le flux transactionnel est précieux pour le dépôt qu'il génère, les données qu'il produit, la relation de trésorerie qu'il ancre, et le crédit qu'il finit par vendre en cross-selling. Le revenu de Treasury and Trade Solutions de Citi a augmenté de 18% — voilà ce qui est révélateur. Celui qui détient le credential de paiement détient de plus en plus tout ce qui en découle.
Les banques n'ont pas rapporté que tout le monde allait bien. Elles ont rapporté que l'argent circulait — et que les institutions positionnées là où l'argent circulait ont été rémunérées. La question que les années à venir devront résoudre est : qui contrôle le flux quand les dépenses et l'endettement cessent de progresser ensemble ?
#Banking #ConsumerCredit #Payments #IssuingRisk #Fintech
Franco Di Pietro
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
Les banques affichent des résultats record tandis que les cours stagnent face aux craintes de compression des multiples
Les grandes banques américaines ont livré des résultats exceptionnels au T3 — Goldman en hausse de 23 % en revenus nets, JPMorgan en hausse de 6 %, Morgan Stanley affichant un record en gestion de patrimoine — mais leurs cours ont baissé alors que les investisseurs réajustaient les multiples de valorisation à la baisse. Ce décalage suggère que les marchés évaluent les risques de durabilité des bénéfices plutôt que de contester les chiffres actuels.
BNPL se situe directement dans l'écart entre le comportement des consommateurs et les modèles de crédit traditionnels
BNPL se situe directement dans l'écart entre la façon dont les consommateurs vivent le crédit et la façon dont les institutions le modélisent traditionnellement. Le schéma comportemental côté consommateur est cohérent et bien documenté. Mais la proposition de valeur côté émetteur est bien moins souvent abordée — même si elle peut être tout aussi importante.
Les consommateurs vivent le crédit très différemment que ne le modélisent les institutions
La plupart des modèles de crédit supposent que les gens pensent en termes de limites de crédit, d'utilisation, de TAP et de soldes rotatifs. Mais le comportement des consommateurs raconte une tout autre histoire. Les ménages vivent le crédit à travers un prisme beaucoup plus immédiat et pratique — et cette déconnexion façonne tout, du design produit à la logique de souscription.