
Le Mexique décide qui paie pour abandonner l'argent liquide
Une loi-cadre approuvée par la chambre basse du Mexique en début octobre délègue le coût de l'acceptation numérique à celui qui agit en dernier dans la chaîne — émetteurs de cartes, acquéreurs ou l'État lui-même — sans exiger que personne l'absorbe. Un essai de six mois qui a ramené l'interchange à zéro dans les stations-service montre pourquoi : la subvention s'est échappée, le plafond réglementaire sur l'interchange supprime l'outil utilisé par l'essai, et la loi pointe vers des codes QR basés sur SPEI comme réponse permanente, laissant le choix de la structure de marché aux régulateurs qui n'ont pas encore choisi.
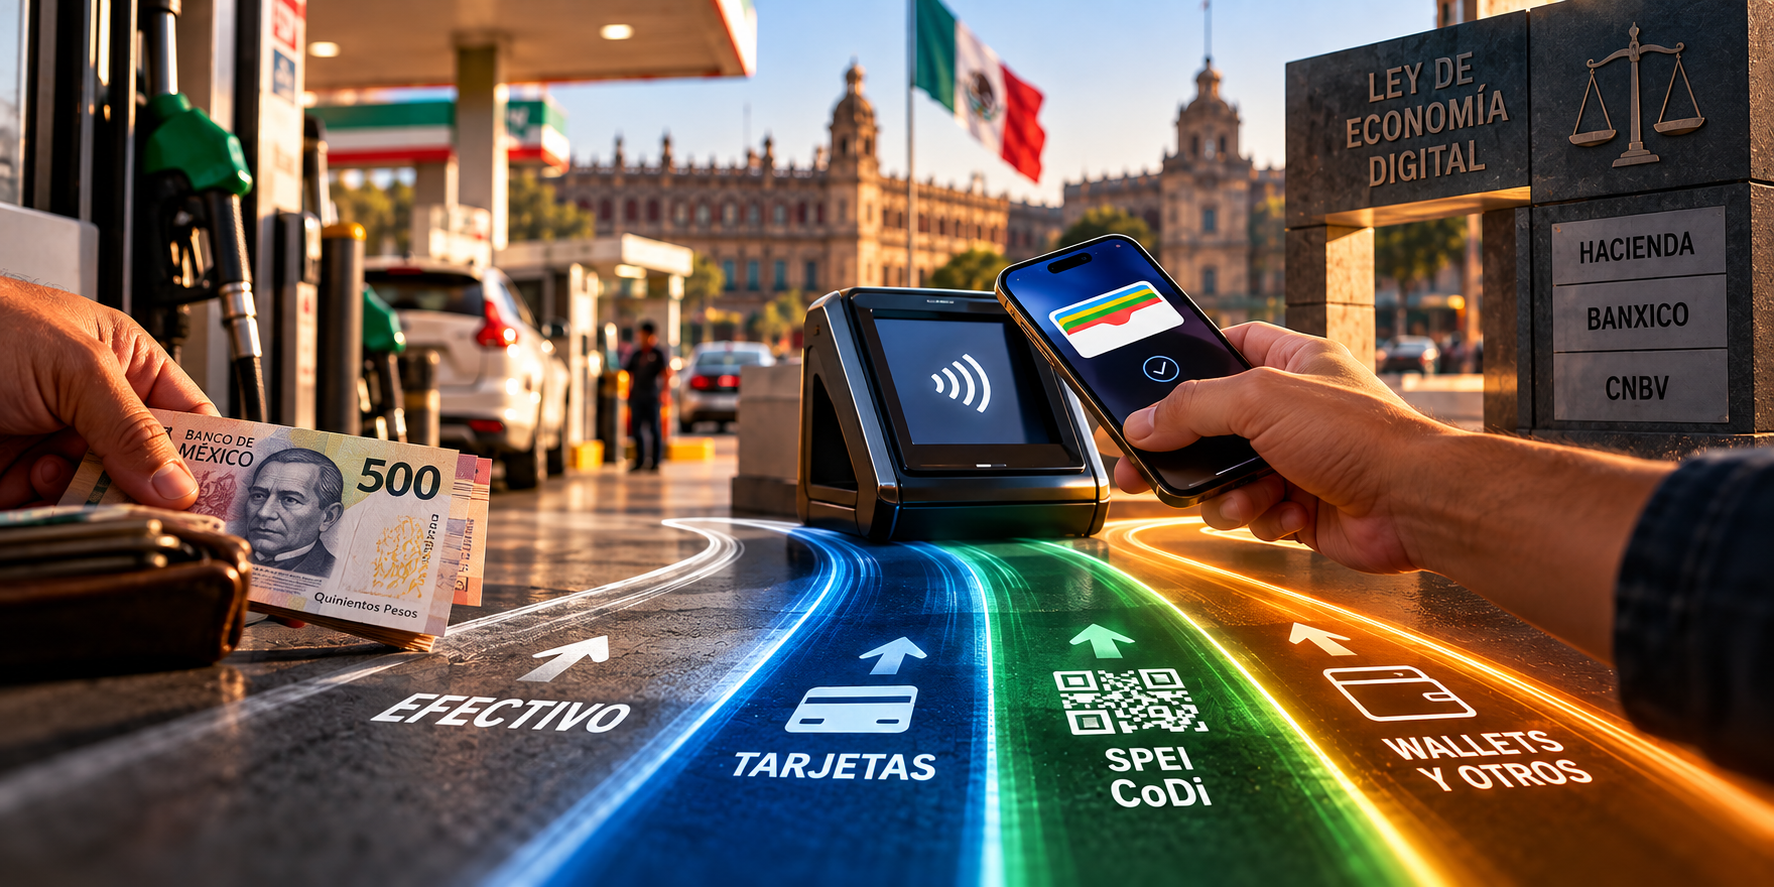
Ma thèse est que c'est une question de qui finance l'acceptation
La Ley de Economía Digital para Pagos Digitales y Electrónicos, approuvée à la Commission des finances de la Chambre des députés le 1er octobre, est discutée au Mexique comme la fin de l'argent liquide. Ma lecture est que c'est autre chose : une décision reportée sur qui finance l'acceptation. Le Mexique a déjà mené le seul essai disponible, six mois de commission d'interchange zéro dans les stations-service, et cette expérience a laissé trois leçons que la loi ne résout pas. La subvention a quitté l'émetteur. Elle n'est pas arrivée complète au commerce. Et la règle permanente que préparent Banxico et la CNBV élimine précisément l'instrument avec lequel elle a été faite. Ce qui reste debout est l'article 19 : QR liquidé sur SPEI à chaque terminal point de vente.
Ce que dit la loi et ce qu'elle ne dit pas
L'initiative est arrivée au Congrès le 8 septembre avec le Paquete Económico 2027. C'est une loi-cadre courte. Son mémorandum le plus cité, celui de White & Case, la résume ainsi : elle reconnaît la CURP Digital et l'Expediente Digital Ciudadano pour contracter des services financiers à distance, confère de nouveaux pouvoirs à Banxico et à la CNBV sur l'acceptation au point de vente et autorise le ministère des Finances à désigner les secteurs où le paiement numérique peut être la seule forme de paiement acceptée. Elle n'a pas de sanctions, pas de dates et ne nomme pas de secteurs.
Ce dernier point corrige une grande partie de la couverture médiatique. Les stations-service et les péages ne figurent pas dans le texte d'article. Ils proviennent de la stratégie de l'Exécutif depuis mars et avril. L'article 11 dit que les prestataires privés « pourront » mettre en œuvre des moyens numériques ; il n'y a pas d'obligation générale d'acceptation pour le secteur privé. Le vrai mandat vit dans l'article 13, qui habilite le ministère des Finances à déterminer « les secteurs stratégiques et activités pertinents » où le paiement numérique « pourra être » la seule voie, et dans l'article 14, qui laisse au régulateur de chaque secteur les conditions, les exigences et les délais de transition. L'argent liquide et le chèque sont conservés en cas de force majeure, qui ne peut pas être invoquée de manière permanente ou récurrente.
Les délais de transition sont courts. Le ministère des Finances aurait quinze jours ouvrables à partir de la date d'entrée en vigueur pour publier sa première désignation, et les régulateurs sectoriels quinze autres jours pour émettre les règles. Il n'y a pas de budget supplémentaire. La commission a approuvé le rapport par 25 voix contre 4 selon Expansión (Milenio rapporte 24), avec le PRI et le PAN contre, et les réserves approuvées ont été qualifiées de questions de forme. Le plein est convoqué pour le 6 octobre.
L'exposé des motifs s'appuie sur l'ENIF 2024 de l'INEGI. Entre 2021 et 2024, la proportion de personnes déclarant l'argent liquide comme leur moyen le plus fréquent pour des achats jusqu'à 500 pesos est passée de 90,1 % à 85,2 %, tandis que les virements et les applications sont montés de 1,6 % à 4,4 %. Il convient de bien lire le chiffre : c'est la proportion de personnes qui nomment l'argent liquide comme leur moyen habituel, pas la proportion d'achats payés en argent liquide. Le gouvernement soutient que l'infrastructure existe (SPEI, CoDi, DiMo, comptes de niveau simplifié) et que le problème est d'adoption.
L'essai : six mois d'interchange zéro
Le gouvernement n'a pas attendu la loi pour tester le mécanisme. Le 27 avril, le ministère des Finances, l'Association des banques du Mexique et les émetteurs de bons ont signé un accord qui a ramené à zéro la commission d'interchange dans les stations-service du 1er mai au 31 octobre. Avant l'accord, la station-service payait 0,45 % par transaction en débit et 1,00 % en crédit. Le ministère des Finances a présenté l'économie comme 2,57 pesos par transaction moyenne en débit et 7,45 en crédit, et une réduction de 1,10 peso sur les bons de réseau fermé. Selon le secrétaire lui-même, l'interchange représentait environ 80 % de la commission totale.
Le fondement réglementaire était la disposition 10ª Bis, ajoutée le 27 avril aux règles des réseaux de moyens de disposition. Elle crée un régime exceptionnel pour enregistrer les réductions d'interchange exclusivement dans l'activité des stations-service, sans le préavis de trente jours, avec validité jusqu'au 31 octobre 2026.
Les chiffres du ministère des Finances permettent de dériver les tickets implicites : 2,57 pesos à 0,45 % équivaut à un ticket moyen d'environ 571 pesos en débit, et 7,45 pesos à 1,00 % à environ 745 pesos en crédit. Les données de Banxico citées par Onexpo donnent un ticket moyen par carte dans les stations-service d'environ 618 pesos en 2025, cohérent avec cette fourchette.
Combien a payé l'émetteur
Personne n'a publié le coût de la subvention. On peut l'estimer. PetroIntelligence calcule qu'entre janvier et juillet 2026 les ventes d'essence ont totalisé environ 97 683 millions de pesos par mois, dont 33 721 millions ont été payés en débit et 33 332 millions en crédit. En appliquant les taux antérieurs à l'accord, l'interchange que l'émetteur a cessé de percevoir s'élève à environ 485 millions de pesos mensuels, soit environ 2 900 millions en six mois. C'est une estimation personnelle, seulement pour l'essence régulière et premium, sans gasoil ni bons, et suppose que le mélange de valeur de janvier à juillet s'est maintenu. Cela sert à dimensionner : la subvention était de centaines de millions de pesos par mois, absorbée par les émetteurs de manière volontaire.
Quelle est la réalité de l'impulsion à la numérisation ?
Une impulsion se mesure par rapport à un point de départ, et en ce qui concerne les stations-service personne ne s'est mis d'accord sur ce qu'il est. Le ministère des Finances présente le paiement numérique dans les stations-service comme un progrès qu'il faut simplement compléter ; les pompistes le décrivent comme une minorité. C'est ici qu'apparaît le premier problème de preuve. Les chiffres disponibles ne mesurent pas la même chose.
| Source | Mesure | Chiffre |
|---|---|---|
| Banxico via Onexpo (2025) | Paiements par carte dans les stations-service | 778,4 millions d'opérations, 481 373 millions de pesos |
| Banxico via Onexpo (2025) | Stations-service comme proportion de tous les paiements par carte | 7 % de 11 261,8 milliards |
| PetroIntelligence (jan–juil 2026) | Proportion de la valeur payée par carte | 68,6 % (argent liquide 29,3 %) |
| Ministère des Finances (avr 2026) | Proportion de vente de carburant numérique | 53 % |
| Onexpo (mar 2026) | Proportion de ventes par carte | environ 30 % |
Le 7 % a été rapporté dans plusieurs médias comme s'il s'agissait de la proportion de transactions dans les stations-service payées par carte. Ce n'est pas le cas : c'est la proportion de tous les paiements par carte du pays qui ont eu lieu dans les stations-service. La différence entre le 30 % d'Onexpo, le 53 % du ministère des Finances et le 68,6 % de PetroIntelligence reflète probablement le comptage par rapport à la valeur et l'inclusion ou non des bons, mais aucune source ne publie sa méthodologie complète. Ce qui est cohérent en revanche, c'est le modèle : l'argent liquide domine en nombre d'opérations, surtout au Centre (38,5 % des opérations) et au Nord (41 %), tandis que la carte domine en valeur. Les gros achats sont déjà numériques. Ce qui reste à numériser est le petit achat, qui est justement où le taux de remise pèse le plus par rapport à la marge.
S'il est arrivé au commerce
La deuxième leçon est la plus inconfortable. L'interchange est payé par l'acquéreur à l'émetteur à chaque autorisation et est transféré au commerce dans le taux de remise. Baisser l'interchange à zéro ne baisse pas automatiquement le taux de remise : cela dépend du fait que l'acquéreur ou l'agrégateur transfère la réduction. Le 23 septembre, le président de Concanaco Servytur a déclaré que toutes les stations-service ni tous les prestataires de services n'ont pas réduit le taux conformément à l'engagement envers le gouvernement. Le même organisme calcule que le taux de remise moyen dans le commerce de détail est de 2,94 % en crédit et 2,77 % en débit.
Il n'y a pas de données publiques pour mesurer combien de l'interchange éliminé s'est perdu dans la chaîne d'acquisition. C'est la question empirique centrale de tout cet essai et personne n'y a répondu.
S'il survit au 31 octobre
Le pacte de prix avec les pompistes a été renouvelé le 31 août jusqu'en février 2027, avec l'essence régulière en dessous de 24 pesos et le gasoil en dessous de 27. Les notes sur le renouvellement mentionnent la réduction des commissions parmi les axes de la stratégie, mais je n'ai pas trouvé de confirmation primaire que la 10ª Bis ou l'accord avec l'ABM soit prorogé après le 31 octobre. L'objectif présidentiel de paiement 100 % numérique dans les stations-service pour septembre a échoué sans mandat.
La règle permanente enlève la force au tarif spécial pour les stations-service
L'essai dans les stations-service dépendait d'un tarif d'interchange exclusif pour ce secteur, et la règle que préparent Banxico et la CNBV interdirait justement cela. Pendant que l'essai se déroulait, les deux régulateurs ont publié le projet de nouvelles dispositions pour les réseaux de moyens de disposition, envoyé à CONAMER le 26 août. La consultation a fermé le 24 septembre avec 53 commentaires de banques, agrégateurs et associations.
Les plafonds sont concrets. En crédit, 1,30 % par opération et une limite agrégée par émetteur de 1 % du volume opéré en douze mois. En débit et moyens non liés au crédit, 10,80 pesos par opération et un agrégat de 0,30 % en douze mois. La transition serait jusqu'à 36 mois. Un avant-projet antérieur, en consultation fin 2025, proposait 0,6 % en crédit et 0,3 % plus une UDI en débit ; le texte en vigueur est beaucoup plus souple pour l'émetteur.
Le point qui se connecte avec les stations-service est autre. Le projet établit que les commissions d'interchange ne pourront plus être différenciées uniquement par secteur d'activité, mais devront être liées aux coûts réels et vérifiables, comme le risque opérationnel et la technologie. L'interchange zéro dans les stations-service a été, précisément, un tarif par secteur. Si la règle définitive conserve ce principe, le gouvernement perd l'outil avec lequel il a financé son essai. Toute subvention future à un secteur désigné devrait se faire par une autre voie : un accord volontaire en dehors du registre des commissions, un changement dans la définition des coûts ou un rail qui n'ait pas d'interchange.
Le projet change aussi la mécanique du côté du commerce. Les agrégateurs devraient liquider à leurs commerces le même jour calendaire, maintenir des comptes séparés pour ces fonds et abandonner la sous-agrégation. Pour un commerce obligé d'accepter seulement des moyens numériques, la date de liquidation est aussi pertinente que le taux : l'argent liquide se liquide sur-le-champ.
L'article 19 nous donne la réponse
Si la subvention de l'émetteur n'est pas permanente et la règle permanente interdit le tarif par secteur, quelqu'un doit supporter le coût quand le ministère des Finances désigne le premier secteur. La loi suggère déjà qui.
L'article 19, fraction IV, habilite Banxico à émettre, conjointement avec la CNBV, des dispositions obligeant les entités qui offrent l'acceptation par carte aux terminales point de vente à accepter aussi les paiements par QR, conformément aux spécifications techniques de Banxico. Un QR qui liquide sur SPEI ne porte pas de commission d'interchange. Le commerce paie ce que facture son institution pour recevoir le virement, et il n'y a pas d'émetteur de carte qui prélève au milieu.
Banxico prépare le terrain du côté du payeur. Les réformes à la Circular 14/2017 homologuent l'expérience des virements mobiles dans les applications bancaires, incluant CoDi et DiMo, avec une date de conformité en décembre. La banque centrale projette que le nombre d'opérations SPEI dépasse celui des paiements par carte à la fin de 2026, et estime que 73,5 millions d'adultes l'utilisent déjà.
La distance entre cette infrastructure et la pompe à essence reste énorme. En 2025, CoDi a enregistré 4,4 millions d'opérations sur toute l'année, avec un maximum d'environ 12 700 par jour en octobre ; DiMo a totalisé 3,1 millions d'opérations interinstitutionnelles. Les stations-service, seules, ont traité 778 millions de paiements par carte cette même année. SPEI est massif dans les virements entre personnes et entreprises ; la perception par QR au point de vente, non.
Ensemble, les pièces forment une architecture cohérente : cartes avec plafond réglementaire, perception A2A obligatoire à chaque terminal et ministère des Finances choisissant où le commerce perd l'option de l'argent liquide. Ce qui n'est pas écrit est la proportion. Si les règles sectorielles de l'article 14 acceptent n'importe quel moyen reconnu, la décision reste avec le payeur devant la pompe, et là la carte gagne par habitude, par crédit revolvant et par récompenses. S'ils privilégient le QR, le volume obligatoire migre vers SPEI et l'émetteur de carte perd un secteur à haut volume. C'est la décision de structure de marché, et la loi la délègue complètement.
Les péages montrent que l'État sait déjà le faire sans carte. Capufe a terminé en juillet la modernisation de ses 129 plazas et 1 050 carriles pour accepter le TAG, avec l'Agencia de Transformación Digital. L'argent liquide reste autorisé. Mais le rail numérique de la route n'est pas la carte au point de vente : c'est un dispositif de prépaiement ou avec débits récurrents, opéré par les émetteurs de TAG. C'est un rappel que « paiement numérique » dans la loi ne signifie pas « carte », et que chaque secteur désigné peut finir avec un rail différent.
La CURP Digital n'élimine pas la succursale, elle la transforme en enregistrement
L'autre lecture dominante est que la CURP biométrique élimine la succursale et ouvre le système financier à des millions de personnes. Le texte est plus modeste. Il parle de CURP Digital, non de CURP biométrique, et la reconnaît comme mécanisme de confiance additionnel : l'article 6 laisse à l'utilisateur le choix entre elle et toute autre identification officielle. L'effet sur le dossier KYC dépend des règles de la CNBV qui n'existent pas encore.
L'enrôlement biométrique, de plus, est volontaire et en personne, dans les modules du RENAPO ou du Registro Civil. La visite physique ne disparaît pas ; elle est transférée de la succursale à un bureau du gouvernement. Pour les institutions, en revanche, l'acceptation de la CURP biométrique est déjà obligatoire quand le titulaire la présente, par l'article 91 Bis de la Ley General de Población.
La valeur pratique pour l'émetteur est dans l'Expediente Digital Ciudadano. L'article 9 confère à ses documents les mêmes effets juridiques qu'aux documents physiques, et l'article 8 les rend portables à la demande de l'utilisateur. Cela réduit le coût de l'intégration et du renouvellement du dossier : justificatifs, actes, certificats. Cela ne résout pas la vérification d'identité en soi, ni la fraude par usurpation, qui est où se concentre le risque de l'ouverture à distance.
Il n'y a pas non plus de chiffre fiable d'adoption. En juillet 2025, le directeur du RENAPO a rapporté 145 mille procédures volontaires et 23 millions de dossiers biométriques déjà en base de données par d'autres procédures, comme les passeports. Un mois plus tard, le chiffre de 27 millions de procédures a circulé. Aucune source officielle n'a publié depuis un décomposition comparable.
Quel est le contre-argument à tout cela ?
L'argument le plus fort contre cette lecture est qu'il exagère la pertinence de la loi. White & Case le dit sans détours : l'initiative, en elle-même, ne change aucune obligation d'aucune institution ni d'aucun commerce. Le mandat est permissif, il est conditionné à une désignation du ministère des Finances et manque de dents pour sanctionner. Et le comportement du gouvernement jusqu'à présent favorise la négociation sur l'imposition : l'interchange zéro a été un accord volontaire avec la banque, et le pacte de prix est volontaire avec les pompistes. Il est plausible que la faculté de l'article 13 soit peu ou pas utilisée en dehors du carburant.
Il y a une deuxième objection, sur l'exclusion. À la commission, Héctor Saúl Téllez, du PAN, a avertit que la restriction sur l'argent liquide affectera les personnes sans compte, les adultes âgés et les communautés sans connectivité. Movimiento Ciudadano a souligné que les terminaux, internet et les réseaux de traitement facturent des tarifs. Onexpo soutient que le moyen de paiement doit être choisi par le consommateur. L'ABM calcule que plus de 25 millions de personnes, 19 % de la population, n'utilisent aucun service bancaire. La Red en Defensa de los Derechos Digitales a remis en question depuis 2025 la concentration de l'identité dans la CURP biométrique.
Les deux objections sont correctes dans ce qu'elles décrivent. Mais aucune ne change la question fondamentale. Si l'article 13 est peu utilisé, l'article 19 et les plafonds d'interchange continuent de redéfinir l'économie de l'acceptation dans tout le pays. Et s'il est utilisé, le problème d'exclusion devient un problème de coût : un commerce obligé de rejeter l'argent liquide a besoin d'un rail bon marché pour le client de petit ticket, et ce rail n'est pas la carte avec un taux de remise de près de 3 %.
Ce qui manque parce que je n'ai pas pu le vérifier
Je n'ai pas obtenu le texte du rapport à la Gaceta Parlamentaria ; je travaille sur l'initiative et sur la description des réserves comme questions de forme. Il n'y a pas de confirmation primaire d'une prorogation de l'interchange zéro après le 31 octobre. Il n'existe pas de données publiques sur le taux de remise effectif dans les stations-service avant et après le 1er mai, qui est la seule façon de mesurer le transfert. Les chiffres de participation de la carte comme moyen de paiement dans les stations-service ne sont pas comparables entre eux. Je n'ai pas trouvé un donnée officielle de pénétration du TAG chez Capufe. Et le chiffre d'enrôlement biométrique n'a pas de décomposition officielle récente.
Ce qui vient et à quoi il faut être attentif
Le premier point d'inflexion est le plein de San Lázaro, convoqué pour le 6 octobre, et ce que fera le Sénat : s'il ajoute des sanctions, s'il nomme des secteurs ou s'il touche l'article 19. Le second est le 31 octobre, quand la 10ª Bis expire. Une prorogation transforme la subvention de l'émetteur en politique de facto ; son expiration sans substitut signifie que le premier secteur désigné commencera avec le coût complet de la carte. Le troisième est la version définitive des règles pour les réseaux de moyens de disposition, et en particulier si elle conserve l'interdiction de différencier l'interchange seulement par secteur d'activité. Le quatrième, quinze jours ouvrables après la publication de la loi, est la première désignation du ministère des Finances et, surtout, les règles sectorielles qui l'accompagnent : ce sera la première fois que nous verrons quel rail choisit l'État quand il oblige, et qui termine en payant l'acceptation.
Franco Di Pietro
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
Avertissement : Le fondateur de The Payments Corner est employé par Euronet Worldwide, une société mondiale d'infrastructure et de traitement des transactions. La publication peut évoquer des titres ou des actifs relevant de ce domaine. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
Disclosure: The Payments Corner's founder is employed at Euronet Worldwide, a global infrastructure and transaction processing company. The publication may discuss securities or assets touching that domain. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
L'autorisation hors ligne n'est pas la résilience — c'en est le fondement
Les réseaux de paiement européens imposent des capacités de cartes hors ligne sur tout le continent, mais le véritable défi ne réside pas dans la capacité du terminal à approuver localement, mais dans la façon dont l'infrastructure d'émission, les processeurs d'émetteurs et les commerçants gèrent l'écart entre le moment de l'autorisation et le règlement final des comptes.
Le régulateur dessine l'écran
Le 3 septembre, la Banque centrale n'a pas édité une règle de paiement. Elle a édité une spécification d'interface — et derrière elle existe l'exclusion du système pendant soixante mois.
La Charte N'est Pas l'Actif : Ce que TabaPay Achète Réellement à Denver
Une levée de 155 millions de dollars, une banque de 6,5 millions de dollars, et les deux conditions qui vous diront si l'opération a fonctionné