Agentes de IA Podem Iniciar Pagamentos. Quem Lhes Concede Autoridade?
Hyundai Card e Kinexys testaram transações de tesouraria iniciadas por IA sob controles institucionais, levantando uma questão crítica para pagamentos por agentes: quem concede autoridade e permanece responsável?
Os briefings em áudio estão disponíveis apenas em inglês.
Agentes de IA Podem Iniciar Pagamentos. Quem Lhes Concede Autoridade?
Hyundai Card e Kinexys by J.P. Morgan demonstraram instruções de tesouraria iniciadas por IA e execução simulada de FX sob controles institucionais. O desenvolvimento mais consequente é como as instituições financeiras estabelecem autoridade, aplicam limites e mantêm responsabilidade quando o software toma decisões financeiras.
A questão enfrentada pelos bancos não é mais se a inteligência artificial pode identificar uma necessidade de liquidez, comparar cotações de câmbio ou preparar uma transação. Essas capacidades estão cada vez mais ao alcance.
A pergunta mais difícil é o que acontece quando um agente de IA é autorizado a agir conforme sua decisão.
Em 18 de novembro, Hyundai Card e Kinexys by J.P. Morgan anunciaram a conclusão de uma prova de conceito em que agentes de IA coordenaram atividades de tesouraria, incluindo gestão de caixa, câmbio e instruções de financiamento, sem exigir aprovação humana a cada etapa.
O anúncio merece atenção, mas não principalmente porque um agente de IA identificou um déficit de financiamento ou selecionou uma contraparte de FX. Os sistemas convencionais de tesouraria já automatizam substancialmente essas atividades.
O que importa é a infraestrutura que circunda a decisão: como uma instituição define o que um agente pode fazer, como o banco executor verifica essa autoridade e quem permanece responsável quando o software autônomo inicia uma obrigação financeira.
Pagamentos por agentes introduzem um novo iniciador de transações em uma infraestrutura construída em torno de autoridade delegada e responsabilidade institucional.
Da automação de tesouraria à execução autônoma
O experimento Hyundai Card–Kinexys utilizou um cenário comum de tesouraria corporativa.
Um agente de IA foi designado responsável por manter um saldo mínimo em euros em uma conta em Frankfurt, utilizando fundos de uma conta denominada em libras esterlinas em Londres quando necessário.
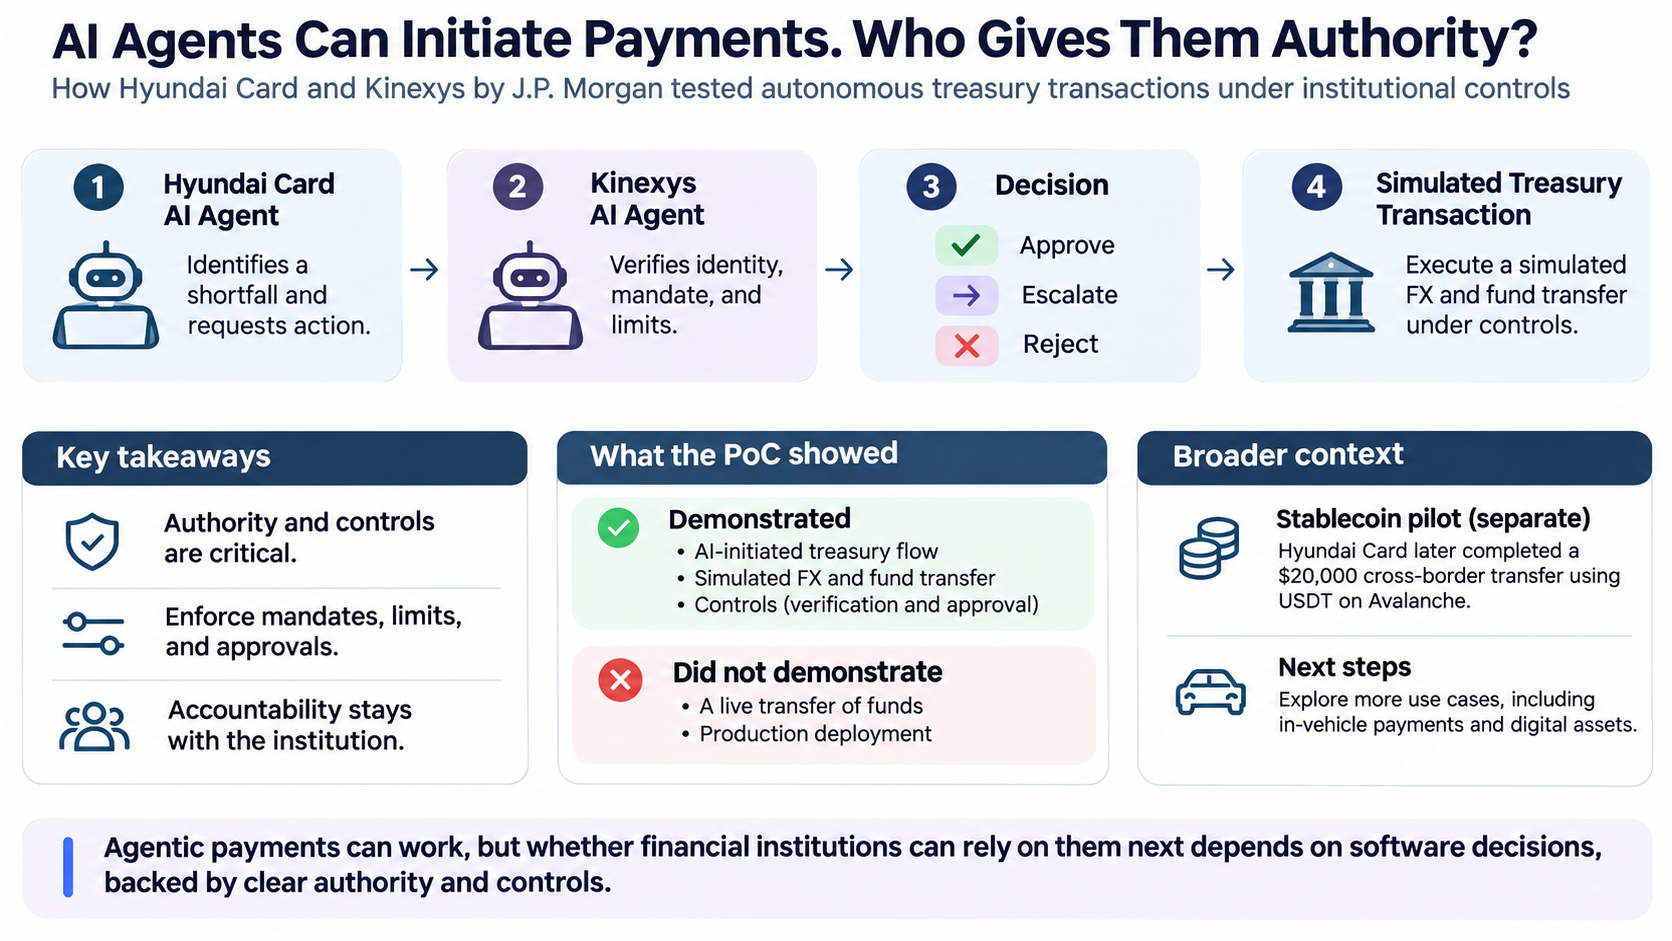
Quando o saldo caiu abaixo de seu limite designado, o agente Hyundai Card identificou o déficit, solicitou cotações de FX de três bancos, selecionou a contraparte preferida e enviou um pedido de execução.
Um agente Kinexys separado avaliou se a transação solicitada era permitida.
Hyundai Card desenhou o cenário de transação e o framework de autorização. Kinexys desenvolveu os agentes participantes e implementou os mecanismos de verificação de identidade, autorização e controle de execução.
A distinção entre os dois agentes é fundamental.
Um agente determinou qual transação deveria ocorrer. O outro avaliou se a instrução poderia ser executada sob a autoridade previamente concedida.
Um pedido em conformidade poderia prosseguir automaticamente. Uma transação que exigisse autorização adicional poderia ser escalada para um humano. Uma instrução fora do mandato aprovado seria rejeitada.
A demonstração incluiu esses diferentes resultados, com uma transação de FX simulada contabilizada no cenário principal.
Nenhum fundo real foi movimentado durante esta prova de conceito. J.P. Morgan a descreve como um teste controlado integrado aos sistemas de back-end, não como um serviço comercial em operação.
O que foi demonstrado foi um processo de autorização e controle funcional para instruções financeiras iniciadas por agentes — não liquidação autônoma em múltiplos bancos em produção.
Uma decisão de IA não é autoridade financeira
Os bancos gastaram décadas definindo quem pode iniciar, aprovar e executar transações financeiras.
Signatários autorizados, limites de transação, hierarquias de aprovação, direitos de acesso e segregação de funções são elementos fundamentais da infraestrutura de pagamentos institucional.
Agentes de IA complicam essa estrutura porque podem tomar decisões e iniciar ações sem envolvimento humano direto a cada etapa.
Um funcionário opera dentro de um framework estabelecido de responsabilidade legal e organizacional. Um agente autônomo não pode assumir independentemente essas mesmas responsabilidades.
Sua autoridade deve, portanto, permanecer atribuível a um principal identificável.
Kinexys aborda isso através de três elementos vinculados: o principal que concede autoridade, o agente agindo em seu nome e o mandato definindo as atividades permitidas.
No experimento Hyundai Card, o agente operou através de uma identidade criptograficamente verificada associada à instituição que representava. Sua autoridade estava contida em um mandato executável por máquina aprovado pelo principal.
Uma escolha de design interessante é que o agente poderia propor um mandato, mas não poderia aprovar sua própria autoridade.
O principal permaneceu responsável pela autorização, enquanto o banco aplicou os limites aprovados.
Esses limites cobriram elementos como contas permitidas, pares de moedas, valores de transação e condições operacionais.
Isso estabelece uma separação entre a capacidade de tomada de decisão de um sistema de IA e sua autoridade para criar obrigações financeiras.
Um agente pode determinar o que quer fazer. Isso não significa que tem permissão para fazê-lo.
Os controles devem ser aplicados na execução
A característica arquitetônica mais relevante do experimento Hyundai Card é que a autorização não dependia unicamente do modelo de IA seguir instruções corretamente.
Quando o agente Kinexys recebeu um pedido de transação, avaliou a identidade do agente solicitante, o principal que representava e se a atividade solicitada estava em conformidade com o mandato aprovado.
O framework combinou verificações determinísticas com uma avaliação adicional baseada em IA sobre se a instrução era consistente com o objetivo declarado do agente.
Cada pedido poderia ser aprovado, escalado ou negado.
Essa é a lógica de controle bancário familiar aplicada a um tipo de iniciador de transação não familiar.
A distinção importa porque sistemas autônomos podem iniciar instruções na velocidade da máquina. Um agente mal restringido poderia gerar múltiplas transações antes de um operador reconhecer que suas decisões subjacentes são inadequadas.
A autorização no nível de transação é, portanto, apenas parte do desafio operacional.
As instituições financeiras também devem considerar exposição cumulativa, velocidade de transação, concentração de contrapartes, expiração de autorização, revogação e suspensão de emergência.
Outro requisito importante é a separação de estados de transação.
Um pedido sendo submetido não é a mesma coisa que ser aprovado. Aprovação não é execução, e execução não estabelece necessariamente liquidação final.
Em um ambiente de produção, esses estados de transação devem permanecer distintos. A prova de conceito Kinexys demonstrou uma trilha de auditoria vinculando os agentes participantes, o mandato aprovado, as avaliações de controle e o resultado da transação simulada.
Isso cria a base para reconciliação, investigação e revisão supervisória.
Para operadores de pagamentos, essa rastreabilidade não é uma característica secundária. É essencial para manter o controle da atividade financeira.
O que o experimento ainda não estabeleceu
A demonstração técnica é significativa, mas seus limites merecem igual atenção.
De acordo com o estudo de caso detalhado de J.P. Morgan, o experimento operou dentro de um cenário de tesouraria estreitamente definido envolvendo um relacionamento único entre banco e cliente.
O agente foi implantado no ambiente de agente como serviço do banco, permitindo que a interação fosse testada sem resolver os desafios maiores de conectividade e governança entre instituições financeiras independentes.
Isso significa que a demonstração ainda não estabelece um framework de autorização comum que múltiplos bancos possam reconhecer independentemente.
Um mandato aprovado por uma instituição financeira não é automaticamente portável para outra.
Isso cria questões que se tornam mais difíceis à medida que os pagamentos por agentes se ampliam.
Como um banco verificará a autoridade concedida através de outra instituição? Qual parte é responsável quando um agente toma uma decisão economicamente desfavorável mas tecnicamente autorizada? Como as instituições devem investigar transações disputadas envolvendo vários agentes autônomos?
E como distinguirão uma instrução válida de uma que está em conformidade com limites de transação mas é baseada em informações manipuladas ou imprecisas?
Essas são questões de governança institucional e responsabilidade operacional, não simplesmente capacidade de IA.
Um mandato assinado estabelece um limite de autoridade. Não garante que toda decisão tomada dentro desse limite seja comercialmente sólida.
Hyundai Card está testando mais de uma parte da infraestrutura de pagamentos futura
A colaboração Kinexys segue uma iniciativa separada da Hyundai Card envolvendo remessas corporativas baseadas em stablecoin.
Em julho, Hyundai Card ajudou a coordenar um piloto transfronteiriço envolvendo subsidiárias da Hyundai Motor nos Estados Unidos e México, ao lado de Tether, Avalanche e Axiym, provedor de infraestrutura de liquidação.
Esse piloto envolveu uma transferência real de $20.000 usando USDT no Avalanche. O processo de transferência e verificação levou aproximadamente sete minutos, de acordo com as empresas participantes.
A distinção entre os dois experimentos é importante.
O piloto de stablecoin examinou como fundos corporativos poderiam ser transferidos através de fronteiras usando infraestrutura de liquidação alternativa.
O experimento Kinexys examinou como agentes autônomos poderiam ser autorizados a iniciar e executar instruções financeiras dentro de controles institucionais.
Um aborda o movimento de valor. O outro aborda a autoridade para iniciar esse movimento.
Essas são questões complementares de infraestrutura, mas os experimentos não estabelecem que as capacidades foram integradas em um único sistema de produção.
Hyundai Card também indicou interesse em estender sua colaboração Kinexys para áreas como pagamentos dentro de veículos.
Isso introduziria questões adicionais envolvendo identidade de máquina, autoridade de compra delegada, limites de transação e responsabilidade entre participantes.
O desafio à frente é interoperabilidade
A demonstração Hyundai Card sugere que os componentes básicos de transações de agentes controlados podem ser montados usando tecnologia existente.
O desafio mais difícil é estabelecer um framework que funcione entre instituições.
Um agente de tesouraria autônomo pode eventualmente se comunicar com vários bancos. Um agente de compras pode negociar com múltiplos fornecedores. Um veículo conectado pode iniciar transações envolvendo comerciantes, instituições financeiras e prestadores de serviços.
Cada participante precisará de confiança de que o agente é genuíno, devidamente autorizado e operando dentro de limites aplicáveis.
Isso exige mais do que permitir que agentes de IA troquem mensagens.
Exige abordagens comuns à identidade de máquina, mandatos de autorização portáveis, controles de transação, auditabilidade e responsabilidade quando instruções falham ou produzem consequências inesperadas.
Bancos e provedores de infraestrutura de pagamentos têm um papel importante no estabelecimento desses mecanismos.
A oportunidade não é simplesmente criar outra interface através da qual a IA possa iniciar pagamentos. É fornecer a infraestrutura de confiança e controle que torna a atividade financeira autônoma aceitável para as instituições.
Hyundai Card e Kinexys demonstraram uma maneira de separar a tomada de decisão autônoma da autoridade de execução aplicável.
O desafio mais amplo da indústria é garantir que essa separação permaneça confiável à medida que as transações cruzam limites institucionais.
O futuro dos pagamentos por agentes dependerá menos de o software poder decidir mover dinheiro do que de as instituições financeiras poderem controlar de forma confiável o que acontece em seguida.
Fontes
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
A autorização em pagamentos por agentes passa de momento para cadeia
Conforme agentes de IA executam transações em nome de consumidores e empresas, a indústria de pagamentos deve ir além da autorização técnica restrita para operacionalizar prova legal e regulatória de autoridade delegada. A questão do que um usuário realmente autorizou um agente a fazer — e quem é responsável quando os resultados divergem da intenção — determinará se o comércio por agentes escala.
Bancos correm o risco de perder visibilidade sobre gastos dos clientes conforme agentes de IA movem transações para fora do rail de pagamento
Quando agentes de IA gastam autonomamente contra contas pré-pagas em plataformas como Stripe, os bancos veem apenas o evento de financiamento — não os milhares de micro-transações ou a lógica que as acionou. O controle sobre a política de gastos da máquina pode importar mais do que o controle sobre o próprio cartão.
IA Agêntica em Pagamentos Não É Apenas Outra Camada de Inovação
Agentes de IA não estão mais simplesmente assistindo consumidores. Estão cada vez mais executando pagamentos autonomamente em seu nome. Não hipoteticamente. No tempo presente. Isso muda a arquitetura dos pagamentos em si — e força uma questão mais profunda sobre se a infraestrutura pode suportar esse nível de autonomia de máquina com segurança.