Risco de concentração de IA em pagamentos vai além de contratos de fornecedores
Bancos diversificando detecção de fraude e verificação de identidade entre múltiplos fornecedores podem, sem saber, concentrar seu risco operacional em um único stack de tecnologia vários níveis abaixo. Conforme a IA se torna crítica para autorização e decisões de risco, aplicar disciplina de resiliência comprovada—testes de contingência, mapeamento de dependências, contingências documentadas—deixou de ser opcional para ser necessário.
Os briefings em áudio estão disponíveis apenas em inglês.
Pagamentos Têm um Novo Risco de Concentração. Não é um Banco.
O que a crise de liderança da NVIDIA revela sobre a tecnologia que sustenta detecção de fraude, decisões de risco, e os fornecedores que empresas de pagamentos acreditam ter diversificado.
Quando Jensen Huang renunciou como diretor executivo da NVIDIA em 11 de novembro, a atenção se voltou para a sucessão e o que a mudança poderia significar para a indústria de IA. Colette Kress, diretora financeira da NVIDIA desde 2013, agora é CEO interina enquanto o conselho busca um sucessor, de acordo com o arquivamento da SEC da empresa.
Minha perspectiva e análise são mais restritas. A minha é um ponto de vista de pagamentos e uma pergunta.
Um banco pode comprar scoring de fraude de um fornecedor, verificação de identidade de um segundo e capacidade de nuvem de um terceiro, e ainda assim ter todos os três apoiados no mesmo ecossistema de hardware e software de computação vários níveis abaixo. A lista de fornecedores parece diversificada. A dependência subjacente pode não ser.
Esse é um risco de concentração que acredito merecer escrutínio mais próximo, particularmente porque pode não ser visível no inventário tradicional de um banco de processadores ou provedores de rede.
Nada quebrou. Modelos implantados não param de funcionar porque um fornecedor muda seu diretor executivo; a organização de engenharia da NVIDIA permanece no lugar, e seu conselho disse que espera que as operações e o roteiro de produtos continuem sem interrupção. Não estou sugerindo que a saída de Huang vai interromper o processamento de pagamentos.
Mas liderança não é a única fonte de incerteza. Restrições de exportação, disponibilidade de hardware, termos de licença e mudanças nas prioridades de suporte podem ter consequências para clientes muito distantes do fornecedor original. A NVIDIA já opera em um ambiente moldado por considerações geopolíticas e controle de exportações. Esse é um canal mais plausível através do qual desenvolvimentos em uma empresa de tecnologia poderiam eventualmente afetar uma instituição financeira que nunca contratou com ela diretamente.
NVIDIA já está na stack de pagamentos
Em março de 2026, Mastercard descreveu seu trabalho em um modelo de fundação de IA proprietário treinado em dados de transações estruturadas em vez de texto. Usando a plataforma de computação acelerada da NVIDIA ao lado da Databricks, o treinamento começou com bilhões de transações anonimizadas, com planos de escalar para centenas de bilhões e incorporar informações de autorização, comerciante, chargeback, fraude e fidelidade.
Segurança cibernética é uma prioridade inicial. Mastercard também está explorando se a tecnologia poderia eventualmente reduzir os milhares de modelos separados que atualmente desenvolve e mantém.
Essas são capacidades experimentais, não evidência de que o novo modelo já está tomando decisões de autorização ao vivo. Mas a direção é clara, assim como a infraestrutura que a sustenta.
American Express fornece um exemplo diferente. Em um post de blog sobre IA em detecção de fraude, NVIDIA relatou que a Amex havia melhorado a precisão de detecção de fraude usando modelos de deep learning e tinha empregado o software de otimização TensorRT da NVIDIA e o Triton Inference Server. Essa é a descrição da NVIDIA de um deployment de cliente, não um relato independentemente verificado da arquitetura atual da Amex.
Ainda assim, a distinção importa. A tecnologia NVIDIA foi descrita como suportando não apenas desenvolvimento de modelo mas também inferência, o processo de gerar uma avaliação de risco a partir de um modelo treinado.
Uma instituição que treina em hardware NVIDIA mas implanta em outro lugar tem uma dependência de desenvolvimento. Uma que também depende de tecnologia NVIDIA em produção pode ter uma dependência operacional. As implicações para continuidade, custo e portabilidade de tecnologia são diferentes.
Para bancos comprando essas capacidades através de terceiros, a arquitetura subjacente pode ser consideravelmente menos visível.
A dependência vai além do chip
Instituições financeiras têm considerável experiência avaliando processadores, redes e outros provedores críticos. Entendem contratos, compromissos de nível de serviço, procedimentos de escalação e, pelo menos em princípio, as alternativas disponíveis quando um serviço falha.
IA introduz dependências que podem ser mais difíceis de identificar.
Um banco pode obter detecção de fraude através de um fornecedor especialista, verificação de identidade através de outro provedor e análises alimentadas por IA através de seu ambiente de nuvem. Cada serviço pode envolver camadas adicionais de hardware, bibliotecas de software, tecnologia de modelo-serving e frameworks de desenvolvimento selecionados por outro alguém.
A posição da NVIDIA é incomum porque seu ecossistema se estende bem além de GPUs. CUDA fornece um ambiente de desenvolvimento amplamente utilizado para computação acelerada. TensorRT otimiza modelos treinados para inferência, enquanto Triton suporta sua implantação e execução.
Mover aplicações para longe deste ambiente é tecnicamente possível. Mas dependendo de como foram desenvolvidas e otimizadas, fazer isso pode exigir engenharia adicional, validação e testes de desempenho. Uma alternativa bem-sucedida pode alcançar resultados comparáveis, mas uma instituição precisa estabelecer isso antes de depender dela.
Para um modelo de fraude, as implicações são mensuráveis. A latência de processamento pode afetar decisões dentro de janelas de autorização apertadas. Mudanças na precisão do modelo podem afetar declinações falsas e perdas por fraude. Ambas têm consequências comerciais.
A pergunta, portanto, não é simplesmente se outra tecnologia existe. É quanto custaria se mudar, quanto tempo a transição levaria, e se a alternativa poderia operar nos volumes e níveis de serviço exigidos.
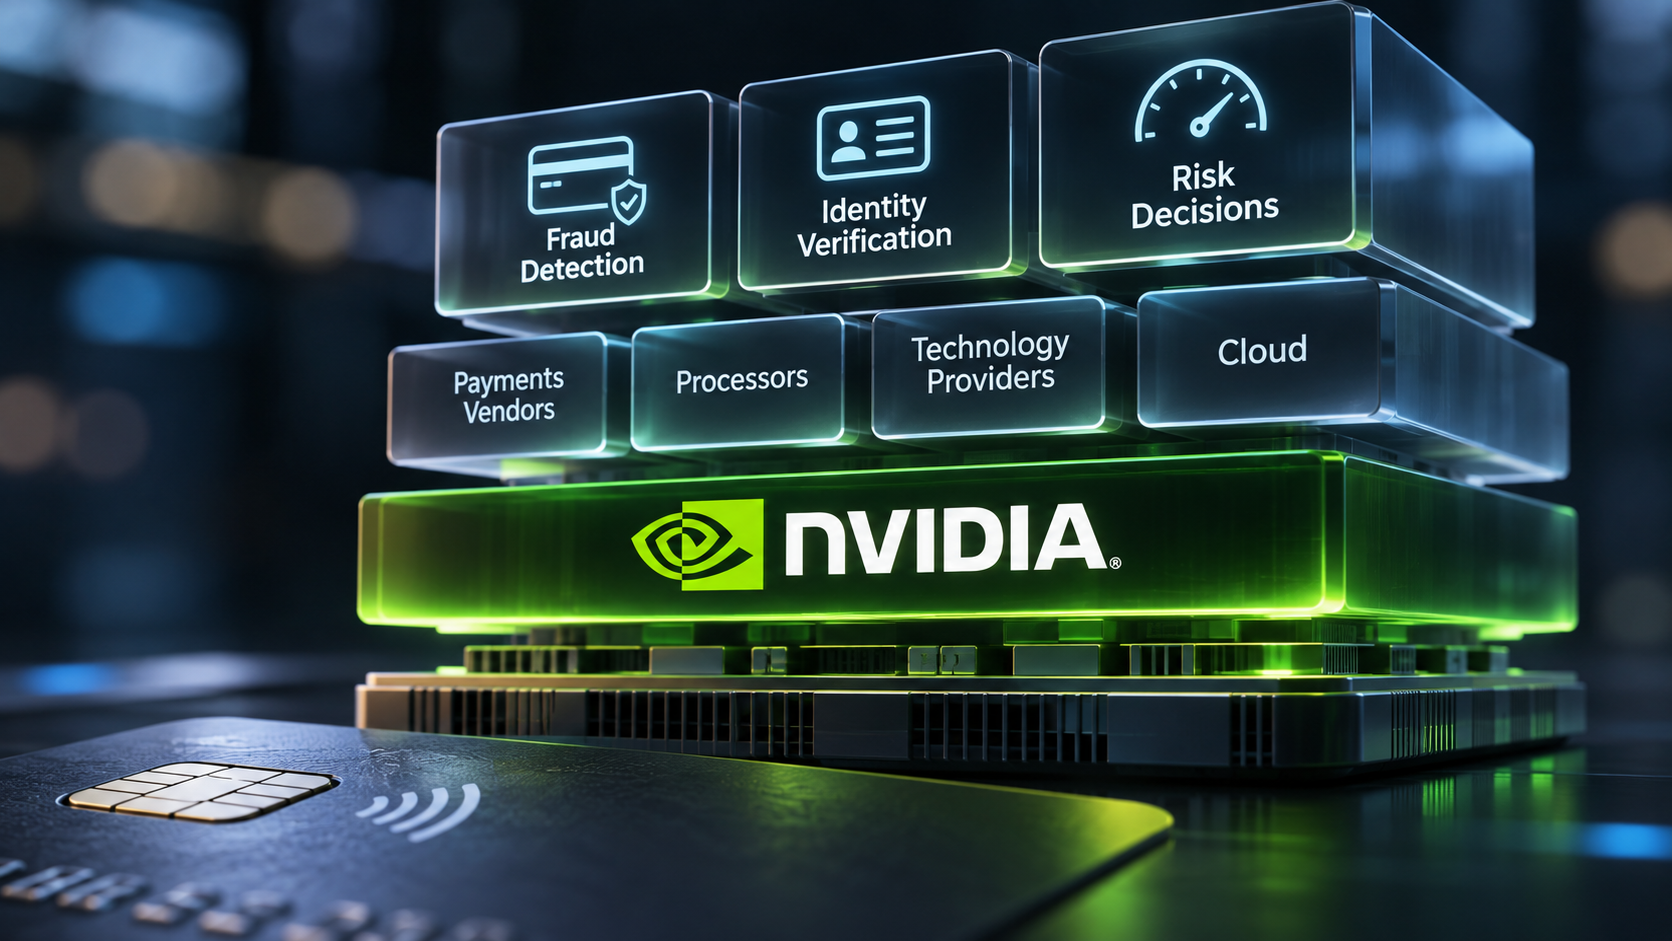
Quando múltiplos fornecedores dependem de infraestrutura similar, uma instituição também pode se ver exposta a riscos comuns apesar de ter diversificado seus fornecedores diretos. Uma mudança em licenciamento, suporte de tecnologia ou disponibilidade de computação pode afetar vários provedores simultaneamente.
Resiliência agora inclui as decisões atrás de um pagamento
Em operações de pagamentos, resiliência tradicionalmente significou manter transações autorizadas, roteadas, compensadas e liquidadas quando sistemas individuais experimentam problemas. Conforme IA se torna mais importante para prevenção de fraude, verificação de identidade e monitoramento de transações, essa disciplina precisa se estender à tecnologia que influencia essas decisões.
Considere um processador que depende de um modelo sofisticado para pontuar transações de cartão. Se o modelo ficar indisponível, o processador pode fazer fallback para regras estabelecidas ou um sistema de scoring secundário. Os rails de pagamento podem continuar operando, mas os resultados podem mudar.
Um fallback conservador poderia aumentar declinações falsas, afetando titulares de cartão legítimos e vendas de comerciantes. Uma abordagem mais permissiva poderia aumentar exposição a fraude. Nenhuma é necessariamente a decisão errada, desde que o tradeoff seja compreendido, quantificado e aceito antes de um incidente ocorrer.
A abordagem da Mastercard oferece um ponto de referência interessante. A empresa diz que pretende combinar seus modelos de segurança cibernética existentes com seu novo modelo de fundação em vez de simplesmente substituí-los. Isso não estabelece uma capacidade de failover testada, mas mostra que introduzir modelos mais sofisticados não precisa exigir abandonar sistemas existentes.
Reguladores já estão prestando atenção ao problema de dependência mais amplo.
Em um discurso de 15 de outubro, Denis Beau, Primeiro Vice-Governador do Banco da França e Presidente Delegado da ACPR, identificou concentração tecnológica, dependência e lock-in de fornecedor como preocupações para instituições financeiras cada vez mais dependentes de provedores de nuvem e IA.
Nos Estados Unidos, orientação interagencial em gerenciamento de risco de terceiros aborda subcontratação, atividades críticas, supervisão contínua e planejamento de transição. A Lei de Resiliência Operacional Digital da Europa similarmente aborda risco de concentração associado a provedores críticos de tecnologia.
Os princípios são estabelecidos. O desafio é aplicá-los a stacks de tecnologia onde a instituição pode ter visibilidade limitada além de seu fornecedor imediato.
E a responsabilidade permanece com a instituição financeira, independentemente de quem forneceu a tecnologia que sustenta suas decisões.
Uma pergunta do operador
A resposta não é abandonar NVIDIA, evitar modelos avançados de IA ou exigir que todo banco mantenha dois stacks de tecnologia completamente separados. Isso poderia introduzir considerável custo e complexidade sem necessariamente melhorar resiliência operacional.
Fiz parte da equipe de operadores que executou uma migração de portfólio de cartão de crédito em um grande banco, trabalhando desde requisitos de negócio até o plano de migração. Uma lição dessa experiência ficou comigo: redundância em um diagrama de arquitetura é uma afirmação, e prontidão é um fato testado.
Uma contingência tem valor quando as pessoas responsáveis por executá-la sabem o que fazer, a alternativa foi validada, e o negócio entende o que muda quando é ativada.
Eu aplicaria essa mesma disciplina a decisões de risco apoiadas por IA.
Se o modelo primário ficar indisponível, com que rapidez a instituição pode ativar sua contingência? O que acontece com declinações falsas e perdas por fraude quando isso ocorre? E quando essa contingência foi testada pela última vez sob volumes de transação realistas? Eu gostaria de números documentados para os dois primeiros, em vez de garantias de que uma contingência existe.
Eu também gostaria de entender as dependências sob o serviço contratado. Quais componentes são fornecidos por terceiros? Vários fornecedores aparentemente independentes estão dependendo da mesma infraestrutura? O que mudaria essa infraestrutura exigiria?
Essas são perguntas que vale a pena fazer a provedores de tecnologia durante a próxima revisão de fornecedor, com as respostas documentadas em vez de assumidas.
A transição de liderança da NVIDIA pode, em última análise, ter pouco efeito direto em instituições financeiras usando sua tecnologia. Suas capacidades de engenharia e ecossistema estabelecido permanecem substanciais, e a indústria de pagamentos tem boas razões para continuar investindo nas melhorias que IA pode entregar.
Mas a questão de concentração existe independentemente de quem lidera NVIDIA.
Pagamentos gastaram décadas garantindo que a infraestrutura que move dinheiro é confiável. Agora precisa aplicar a mesma disciplina à tecnologia que decide se, quando e como esse dinheiro se move.
O próximo risco de concentração importante pode estar vários níveis abaixo do serviço que um banco acredita ter comprado.
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
IA Agêntica em Pagamentos Não É Apenas Outra Camada de Inovação
Agentes de IA não estão mais simplesmente assistindo consumidores. Estão cada vez mais executando pagamentos autonomamente em seu nome. Não hipoteticamente. No tempo presente. Isso muda a arquitetura dos pagamentos em si — e força uma questão mais profunda sobre se a infraestrutura pode suportar esse nível de autonomia de máquina com segurança.
Bancos correm o risco de perder visibilidade sobre gastos dos clientes conforme agentes de IA movem transações para fora do rail de pagamento
Quando agentes de IA gastam autonomamente contra contas pré-pagas em plataformas como Stripe, os bancos veem apenas o evento de financiamento — não os milhares de micro-transações ou a lógica que as acionou. O controle sobre a política de gastos da máquina pode importar mais do que o controle sobre o próprio cartão.
Arc reconfigura o valor do processador, não a infraestrutura de pagamentos
O novo blockchain da Circle, apoiado pela Visa, Mastercard e grandes utilitários de mercado, comprimirá custos de liquidação e atrito transfronteiriço—mas a pressão competitiva real recai sobre processadores, não redes, e apenas para aqueles que ainda extraem margem de infraestrutura em vez de julgamento.