
O Telefone Não Substituiu o Cartão. Desagregou-o.
Mesmo dispositivo, resultados opostos: o que o smartphone fez aos pagamentos depende da infraestrutura subjacente
Assinante · Faça login para ouvir o resumo em áudio
Os resumos em áudio estão disponíveis para subscritores. Inicie sessão com o email que usou para subscrever — enviaremos um código de utilização única.
Lembra-se de quando tudo começava com o cartão na sua carteira?
No início da minha carreira, eu sabia de cor os dezasseis dígitos e o CVV de todos os cartões que transportava. Estava também um pouco obcecado com o que acontecia a esses dígitos depois de entregar o cartão: o terminal, o adquirente, a rede, o emissor, e de volta outra vez em alguns segundos. Hoje, quando toca no seu telefone, o número que ele envia nem sequer é seu. É um token, e aposto que nenhum de vocês conseguiria recitá-lo. A jornada ainda existe, mas mais mãos a tocam agora.
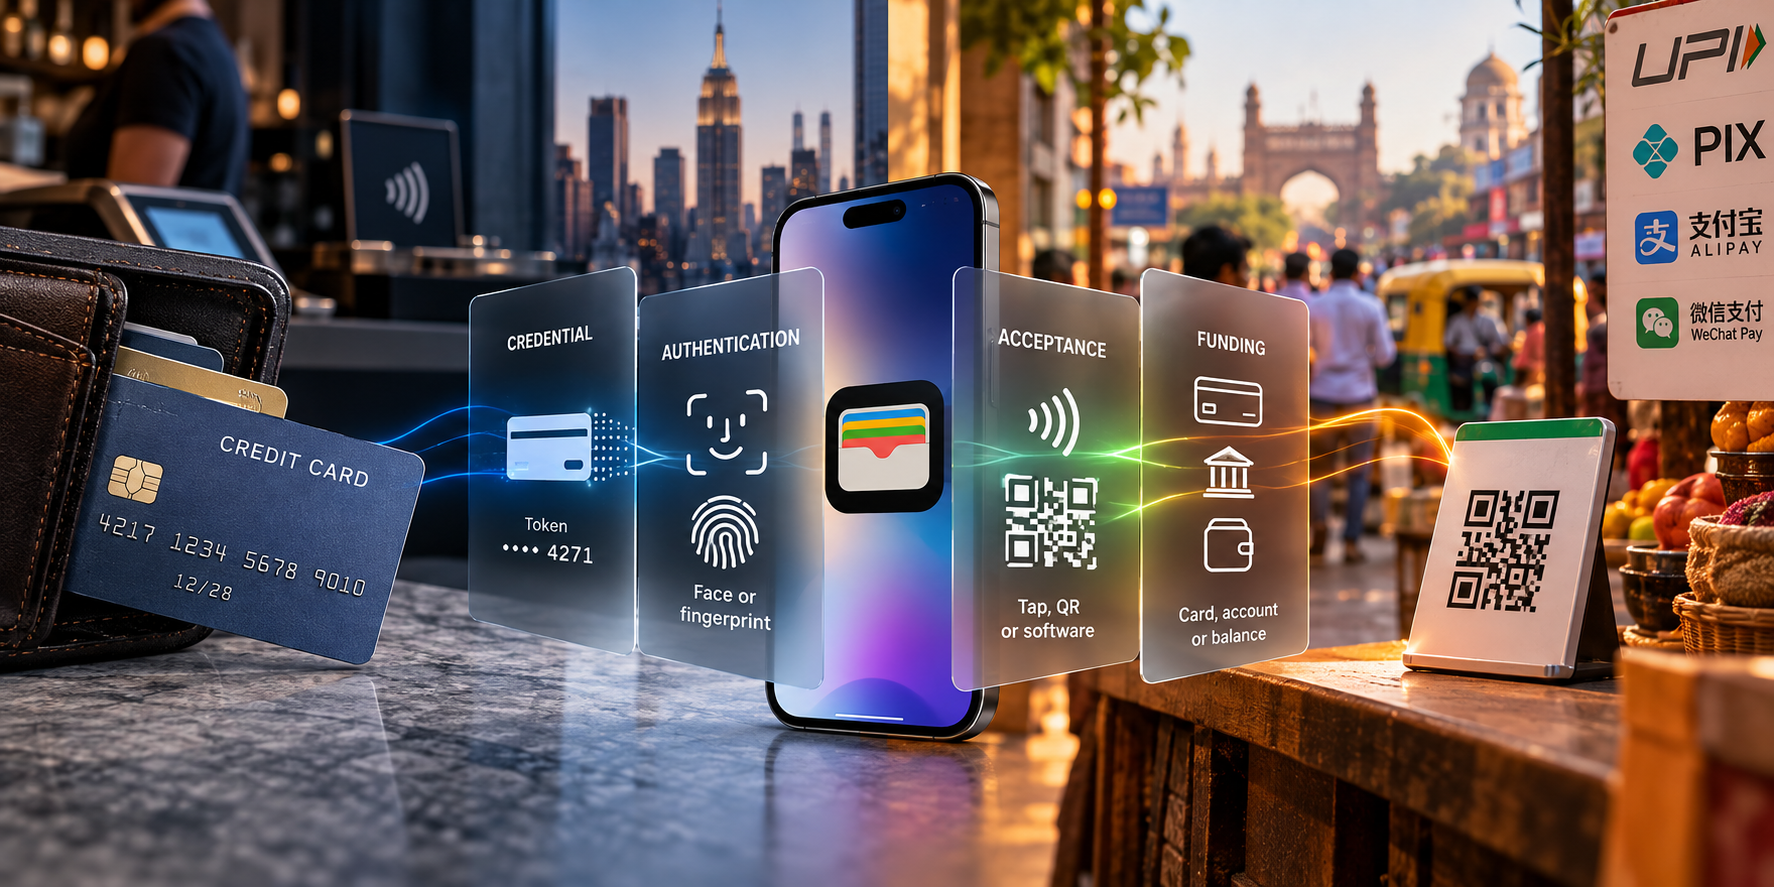
O cartão nunca foi uma coisa só. Foi desenhado para fazer quatro trabalhos em simultâneo: transportar uma credencial, o número; autenticá-lo, primeiro com a sua assinatura e mais tarde com um PIN, enquanto o chip provava que o cartão em si era genuíno; ser aceite, porque um terminal sabia como lê-lo; e, talvez o mais importante, apontar para a fonte de financiamento, a conta por trás dele. Quem quer que tivesse emitido aquela peça de plástico possuía a relação consigo.
Guarde esses quatro trabalhos em mente, porque o resto desta análise é sobre o que aconteceu a eles uma vez que as carteiras móveis chegaram, começando com Google Wallet em 2011, há quase exatamente quinze anos.
O que o telefone, e mais precisamente a carteira móvel, fez ao plástico
Vai ouvir frequentemente que o smartphone digitalizou o cartão. Não fez. O que o telefone fez foi separar os quatro trabalhos.
A credencial tornou-se um token num chip seguro, e um token roubado é inútil. A autenticação moveu-se para o seu rosto ou a sua impressão digital, que é a verificação mais forte que a maioria de vocês já usou, e o seu banco não a controla. A aceitação moveu-se para o próprio telefone, através de códigos QR e terminais de software, de modo que um pequeno comerciante já não precisa de hardware especial. O financiamento tornou-se uma escolha que faz atrás de um ecrã, onde um cartão, uma conta bancária ou um saldo podem estar lado a lado.
Eis o ponto a sublinhar: uma vez que os trabalhos estão separados, cada um pode ser possuído por alguém diferente.
Mesmo dispositivo, resultados opostos, dependendo de onde está
Toda a gente tem mais ou menos o mesmo telefone, ainda assim os resultados através dos países parecem completamente diferentes.
Nos Estados Unidos, as carteiras digitais representaram apenas 17 por cento das despesas em loja em 2025, contra uma média global de 33 por cento. Mesmo dentro dessas carteiras, os cartões continuam a ser a fonte de financiamento preferida. Apple Pay e Google Wallet não substituíram o cartão. Embrulharam-no.
Agora olhe para a Índia. UPI processou 24,51 mil milhões de transações em agosto de 2026, um recorde, e as carteiras representam cerca de 61 por cento das despesas em loja. No Brasil, Pix liquidou mais de 318 milhões de operações num único dia este setembro.
Então o que explica a diferença? Não é o telefone. É a infraestrutura subjacente. Onde uma rede de cartões madura com recompensas já funcionava, o telefone tornou-se um envelope melhor para o cartão e parte da sua proposta de valor. Onde um banco central construiu uma infraestrutura em tempo real sem interchange, o telefone tornou-se o próprio instrumento de pagamento, e o cartão não tinha nada a que se agarrar.
Quem é o dono da porta de entrada agora?
Uma vez que o pacote é quebrado, quem controla o momento em que escolhe como pagar?
Nos EUA, é o sistema operativo. A carteira decide qual cartão aparece em primeiro lugar. Na Índia, é um pequeno número de aplicações que encaminham a maior parte do volume do país. Nos dois lugares, o banco perdeu a porta de entrada que tinha por padrão quando chegava à mão e pegava em plástico.
A minha conclusão, e a sua para pensar
A desagregação não está terminada. Uma vez que a credencial, a autenticação e a aceitação vivem num dispositivo, o que o cartão ainda oferece de forma única é mais estreito do que parece: crédito, o direito de contestar uma cobrança, e regras que comerciantes e consumidores confiam. Esse núcleo é defensável, mas é uma franquia mais pequena do que a que o plástico protegia. Não me interprete mal: se me leu antes, sabe que acredito que a confiança permanece o maior ativo das redes.
Trinta anos depois, ainda quero entender cada passo da jornada, da forma como fiz quando sabia os números do meu cartão de cor. A diferença é que hoje cada passo pode pertencer a uma empresa diferente. Se acabar por trabalhar num banco num mercado orientado para cartões, a pergunta não será se estar na carteira. Será se o seu cartão é o que o telefone escolhe, e se o que está por trás dele justifica essa escolha.
Franco Di Pietro
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
O token de dólar dos bancos é um seguro contra desintermediação, não um produto para tesoureiros
Vinte e uma grandes instituições financeiras estão formando uma empresa para emitir um token de dólar até 2027, mas o real beneficiário não é o tesoureiro corporativo — que já tem melhor velocidade e rendimento através de redes bancárias mais rápidas — mas os próprios bancos, comprando uma opção contra a possibilidade de que dólares migrem para trilhos nativos de blockchain que não controlam.
A Quarta Fase — Comércio Agentico (1 de 4)
Comércio agentico não é um checkout mais rápido. É um ator diferente no checkout.
Top of Permission — Agentic Commerce (3 of 4)
Os emissores enfrentam uma encruzilhada: ser o ponto final passivo da decisão de um agente, ou a camada que a governa.