La brecha de valoración de $50 mil millones de Global Payments expone la prueba de flujo de caja que separa la convicción del capital privado del escepticismo del mercado público
GTCR está evaluando una compra apalancada de Global Payments por $50 mil millones. La verdadera pregunta es quién valora más la adquisición de comerciantes y la integración de Worldpay: los mercados públicos o los propietarios privados.
Los briefings en audio están disponibles únicamente en inglés.
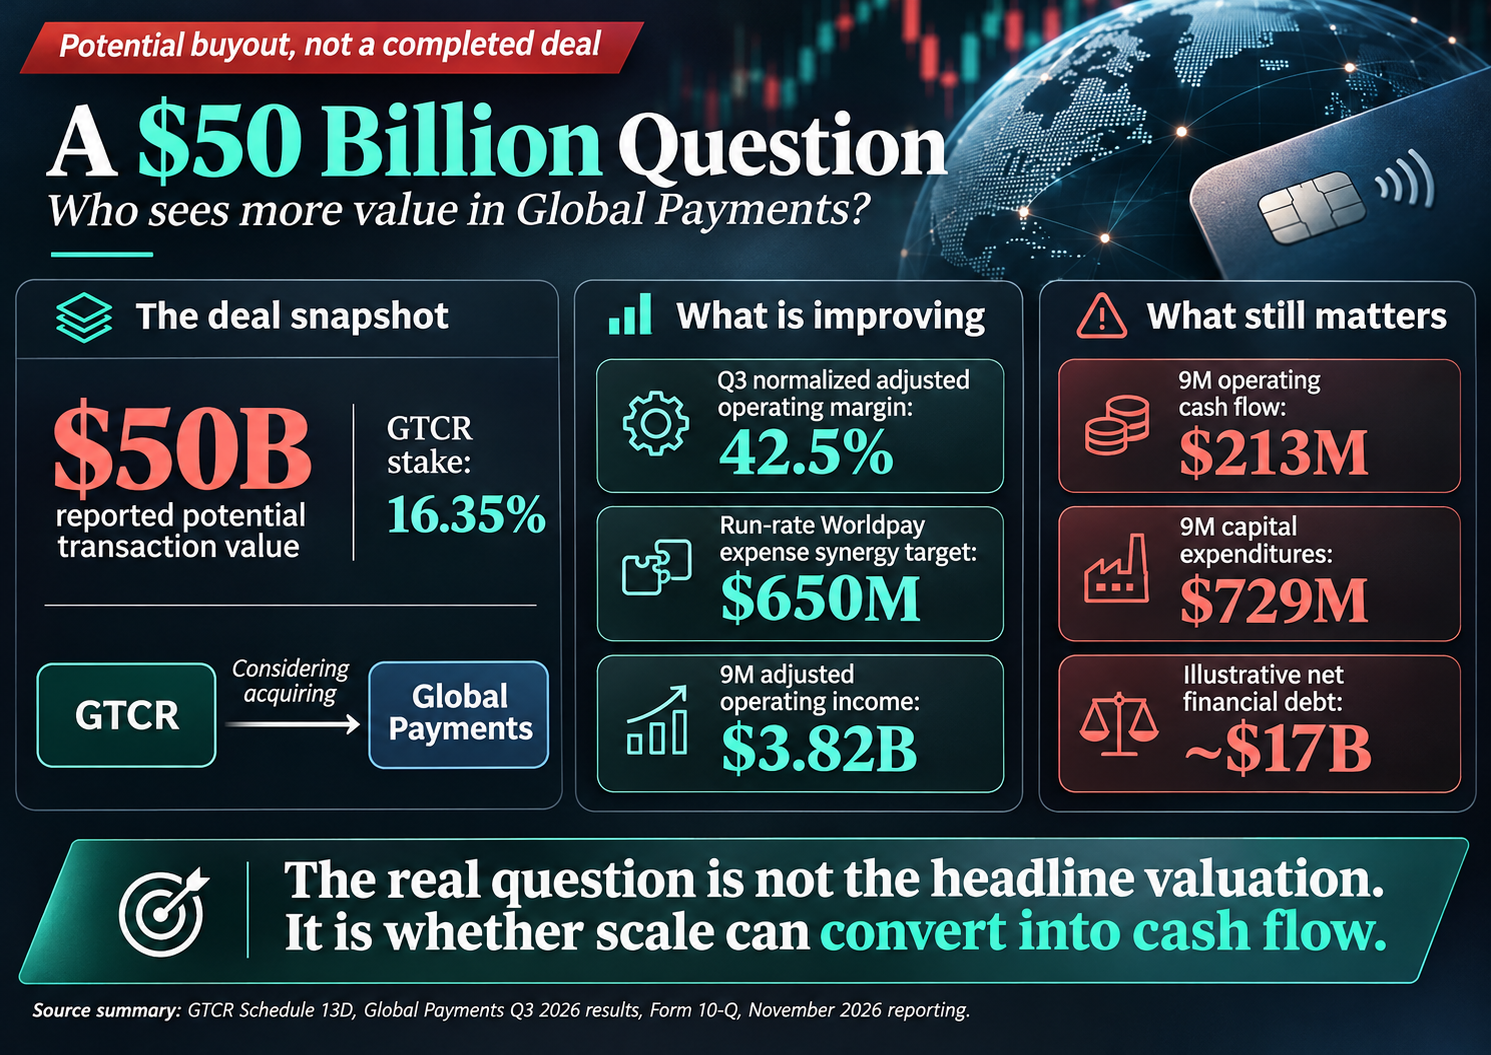
Una pregunta de $50 mil millones: ¿Quién ve más valor en Global Payments?
El renovado interés de GTCR en una compra apalancada somete a escrutinio la economía de la adquisición de comerciantes, la integración de Worldpay y el precio de la propiedad privada.
Global Payments pasó gran parte del año pasado reestructurándose para convertirse en una empresa de pagos de comerciantes enfocada. Ahora, menos de once meses después de completar su adquisición de Worldpay, su accionista mayoritario está explorando si comprar el negocio completo—y está estableciendo un precio muy por encima de lo que los inversores públicos están pagando.
El 20 de noviembre, GTCR divulgó en una presentación Schedule 13D que está evaluando posibles transacciones estratégicas que involucren a Global Payments, potencialmente incluyendo una propuesta de adquirir todas las acciones en circulación que aún no posee. La presentación sitúa la participación de GTCR en 16,35%. El mismo día, Bloomberg reportó que una transacción podría valer aproximadamente $50 mil millones incluyendo deuda y una prima, y que GTCR está trabajando con un grupo de otras firmas de capital privado en el financiamiento. Las acciones de Global Payments subieron más del 11% con el reporte. No se ha tomado ninguna decisión y no se ha anunciado ninguna propuesta.
Este es el segundo round de interés de compra apalancada reportado en tres semanas. El 30 de octubre, Financial Times reportó que CD&R y GTCR estaban explorando una operación de toma de control conjunto de aproximadamente $40 mil millones de valor empresarial. El 12 de noviembre, Reuters reportó que las firmas habían abandonado ese esfuerzo, siendo la complejidad del financiamiento uno de los obstáculos. Ocho días después, un nuevo reporte situó el valor potencial de la transacción en aproximadamente $50 mil millones. Las cifras reflejan reportes separados y preliminares más que ofertas formales sucesivas.
La pregunta no es solo si GTCR puede financiar una transacción de esta magnitud. Es qué cree un comprador que la plataforma combinada de Global Payments y Worldpay puede generar, cuánto efectivo puede producir, y por qué esa perspectiva difiere tan marcadamente de la del mercado.
Una empresa aún digiriendo una transacción importante
En enero de 2026, Global Payments completó su adquisición de Worldpay de FIS y GTCR mientras desinvertía su negocio de Issuer Solutions a FIS. La empresa se alejó de una combinación de adquisición de comerciantes y procesamiento de emisores para concentrarse en la aceptación de comerciantes, pagos integrados, software y soluciones de comercio.
Combinar dos grandes negocios de pagos de comerciantes crea oportunidades para consolidar infraestructura, racionalizar tecnología y servir a comerciantes en más mercados y canales. Pero esos beneficios no llegan cuando cierra una transacción. Las plataformas de procesamiento de pagos están profundamente interconectadas con contratos de comerciantes, instituciones financieras, redes de pago, operaciones de liquidación, sistemas de fraude y socios de software. Combinarlas requiere años de ejecución.
La evidencia inicial es mixta de manera instructiva. La administración está entregando en las medidas que controla más directamente. Los ingresos netos ajustados normalizados del tercer trimestre crecieron más del 4%, el margen operativo ajustado normalizado se expandió 220 puntos base a 42,5%, y la empresa elevó su objetivo de sinergias de gastos de Worldpay a tasa anual a $650 millones. El flujo de caja es una historia diferente.
Lo que dicen los números
Global Payments reportó ingresos GAAP del tercer trimestre de 2026 de $3,31 mil millones e ingresos netos ajustados de $3,18 mil millones. Para los primeros nueve meses, los ingresos netos ajustados alcanzaron $9,20 mil millones e ingresos operativos ajustados de $3,82 mil millones—contra ingresos operativos GAAP de $568 millones.
La brecha entre esas dos cifras de ingresos operativos refleja amortización relacionada con adquisiciones y gastos vinculados a adquisiciones, integración, separación y transformación empresarial. No todos esos ajustes son costos de caja recurrentes. Pero tampoco deben ser ignorados mientras una integración de este tamaño está en curso.
El estado de flujos de caja lo deja más claro. Para los primeros nueve meses de 2026, el flujo de caja operativo fue de $213 millones, comparado con $2,14 mil millones en el mismo período de 2025. Los gastos de capital subieron a $729 millones desde $450 millones. El flujo de caja operativo fue aproximadamente $516 millones por debajo de cubrir el gasto de capital.
Parte de la débil conversión operativa de caja refleja pagos relacionados con la adquisición e integración y movimientos en activos y pasivos operativos. Las cuentas por pagar y otros pasivos declinaron aproximadamente $876 millones. Separadamente, los cambios en activos y obligaciones de procesamiento de liquidación consumieron $573 millones de efectivo, clasificados bajo actividades de financiamiento en lugar de actividades operativas. Esos movimientos no deben confundirse con el poder de ganancia normalizado. Sí muestran por qué los márgenes ajustados y la generación de caja reportada pueden divergir marcadamente después de una combinación importante—y por qué un posible comprador debe examinar el estado de flujos de caja completo.
El balance refleja la escala de la transacción de Worldpay. Al 30 de septiembre, Global Payments reportó aproximadamente $22,54 mil millones en deuda actual y de largo plazo y $5,57 mil millones en caja y equivalentes de caja. Restando los dos se produce aproximadamente $17 mil millones en deuda financiera neta ilustrativa. Esa es una medida simplificada: excluye $1,17 mil millones de líneas de crédito de liquidación y asume que el efectivo reportado puede ser compensado completamente contra deuda financiera. Algunos analistas usan una cifra más alta; William Blair ha citado deuda neta de casi $22 mil millones.
Los intereses y otros gastos alcanzaron aproximadamente $796 millones para los primeros nueve meses de 2026, arriba desde $445 millones en el período comparable de 2025, un período que incluye el financiamiento de Worldpay.
Global Payments — Snapshot financiero
| Métrica | Cantidad reportada |
|---|---|
| Ingresos GAAP Q3 2026 | $3,31B |
| Ingresos netos ajustados Q3 2026 | $3,18B |
| Ingresos netos ajustados primeros nueve meses | $9,20B |
| Ingresos operativos ajustados primeros nueve meses | $3,82B |
| Ingresos operativos GAAP primeros nueve meses | $568M |
| Flujo de caja operativo primeros nueve meses | $213M |
| Gastos de capital primeros nueve meses | $729M |
| Intereses y otros gastos primeros nueve meses | $796M |
| Deuda actual y de largo plazo, 30 de septiembre | $22,54B |
| Caja y equivalentes de caja, 30 de septiembre | $5,57B |
| Deuda financiera neta ilustrativa | $16,97B |
| Valor potencial de transacción reportado | ~$50B |
Fuentes: Comunicado de ganancias Q3 2026 de Global Payments y Formulario 10-Q; reporte de Bloomberg del 20 de noviembre. Las métricas ajustadas son medidas no-GAAP definidas por la empresa. La valoración de la transacción sigue siendo especulativa.
¿Qué compraría realmente $50 mil millones?
Los $50 mil millones reportados son un valor de transacción estimado incluyendo deuda y una prima, no un precio de compra de capital anunciado. Usando los balances de deuda y caja del 30 de septiembre, un valor empresarial de $50 mil millones implica aproximadamente $33 mil millones de valor de capital.
Usando las aproximadamente 264,6 millones de acciones en circulación al 30 de octubre, ese valor de capital ilustrativo se equipararía a aproximadamente $125 por acción. Las acciones de Global Payments alcanzaron un máximo intradiario de $95,50 el 20 de noviembre, después del reporte; el escenario de $125 es aproximadamente 31% más alto que ese nivel intradiario. Si la deuda neta ajustada por transacción fuera en su lugar $22 mil millones, la misma valoración empresarial implicaría aproximadamente $28 mil millones de valor de capital, o aproximadamente $106 por acción. Ninguna de estas cifras es un precio de oferta o una valoración divulgada por GTCR. Son sensibilidades mostrando cómo la deducción de deuda asumida cambia el resultado.
Ese cálculo es deliberadamente simplificado. El valor de capital actual dependería del tratamiento del financiamiento relacionado con liquidación, disponibilidad de caja, otros pasivos, intereses minoritarios, movimientos posteriores del balance y ajustes específicos de la transacción. El rango mismo ilustra cuánto la respuesta depende de esas definiciones.
Dos múltiplos añaden perspectiva. Anualizando los ingresos netos ajustados de los primeros nueve meses se produce aproximadamente $12,26 mil millones, así que un valor empresarial de $50 mil millones representa aproximadamente 4,1 veces esa cifra. Anualizando ingresos operativos ajustados se produce aproximadamente $5,09 mil millones, o aproximadamente 9,8 veces. Ambos son ilustrativos, no múltiplos de transacción formales o pronósticos hacia adelante; la anualización de nueve meses probablemente subestima ingresos en un negocio donde el cuarto trimestre es estacionalmente fuerte, e ingresos operativos ajustados no deben confundirse con EBITDA o flujo de caja libre. Un comprador evaluando una transacción apalancada construiría un puente completo de ganancias y flujos de caja antes de llegar a un precio defendible.
Lo que el capital privado podría ver
GTCR no se está acercando a Global Payments como un inversor desconocido. Tenía una participación mayoritaria en Worldpay y recibió caja y acciones de Global Payments cuando cierre la adquisición. Tiene familiaridad directa con una porción significativa de los activos operativos, el modelo de negocio y los desafíos de integración.
También enfrenta límites contractuales. Bajo el acuerdo de accionistas firmado al cierre de Worldpay, GTCR está sujeto a una cláusula de restricción que limita adquisiciones adicionales de acciones mientras posea más del 5% de los valores con derecho a voto, sujeto a excepciones establecidas. Su Schedule 13D del 20 de noviembre explícitamente dice que cualquier acción potencial sigue sujeta a ese acuerdo. Una transacción tendría que por lo tanto navegar las restricciones contractuales existentes y la respuesta de la junta; un comité independiente de la junta también podría convertirse en parte del proceso. El acuerdo por separado limita cuándo GTCR puede disponer de acciones, con una liberación inicial programada doce meses después del cierre de enero. Una toma de control podría proporcionar una ruta diferente para que GTCR realice o mantenga exposición a su inversión, pero no se ha anunciado tal estructura.
Una compra apalancada podría reflejar una creencia de que la plataforma combinada puede crear valor adicional a través de integración, disciplina de gastos, inversión en productos y ejecución—y que la propiedad privada permitiría que la administración trabaje a través de una integración multianual sin escrutinio público trimestral.
Pero el capital privado no elimina la economía subyacente. Una transacción apalancada añade obligaciones de financiamiento a una empresa que ya ha absorbido la deuda de Worldpay, y cuyo flujo de caja operativo este año ha estado muy por debajo de su gasto de capital. El comprador debe generar suficiente valor incremental para servir y reducir esa deuda. La propiedad privada cambia la estructura de capital y el modelo de responsabilidad. No hace que los riesgos operativos desaparezcan.
La escala es valiosa. La integración determina cuán valiosa es.
La adquisición de comerciantes siempre ha recompensado la escala. Carteras más grandes distribuyen procesamiento, cumplimiento normativo, conectividad de redes y costos de tecnología entre mayor volumen de transacciones, y apoyan la aceptación internacional, distribución de software e inversión en prevención de fraude y servicios de comerciantes.
Pero el volumen de transacciones es una medida incompleta de valor. Una cartera de comerciantes grande puede contener presión de precios, complejidad de contratos, obligaciones de servicio costosas y ambientes de tecnología duplicados. Los comerciantes no son económicamente intercambiables: comerciantes empresariales, pequeños negocios y canales dirigidos por software difieren en precios, costo de adquisición, requisitos de servicio, retención y crecimiento.
La integración de Worldpay es por lo tanto un ejercicio de decidir qué plataformas, contratos, capacidades y estructuras operativas producen los retornos más duraderos. Remover costos duplicados mejora márgenes. Cortar inversión en confiabilidad, controles de fraude, soporte al cliente o desarrollo de productos puede socavar las relaciones de comerciantes que generan los ingresos. Un comerciante puede renegociar precios; es mucho menos probable que tolere fallos de liquidación, rendimiento de autorización más débil o interrupciones de servicio. La oportunidad es remover complejidad sin comprometer los servicios que hacen la cartera valiosa.
Lo que inversores públicos y capital privado pueden estar valorando diferentemente
Hay tres explicaciones plausibles para la brecha entre el precio de mercado y el valor de trato reportado.
La primera es que los mercados públicos están descontando la economía de largo plazo de la adquisición tradicional de comerciantes. La competencia, presión de precios y el creciente rol de plataformas de software integradas pueden estar reduciendo la disposición de los inversores a pagar más por procesadores establecidos. Si eso es correcto, escala adicional ofrece protección limitada.
La segunda es el tiempo. Global Payments muestra expansión de margen y progreso de sinergias, pero su flujo de caja aún no ha alcanzado. Un propietario paciente con conocimiento detallado del negocio adquirido puede estar dispuesto a subscribir la conversión de caja que inversores públicos quieren ver primero.
La tercera es la estructura financiera. Un patrocinador considerando un precio cerca de diez veces ingresos operativos ajustados anualizados tendría que evaluar apalancamiento, realización de sinergias, conversión de caja y la valoración disponible en una salida futura—no simplemente asumir un error de valoración del mercado público. Las dificultades reportadas financiando la exploración anterior ilustran el desafío de estructurar una transacción de este tamaño.
Estas explicaciones no son mutuamente excluyentes, y el rendimiento futuro de la empresa—sinergias realizadas, retención de comerciantes, crecimiento orgánico, gasto de capital y sobre todo flujo de caja libre—proporcionará evidencia más fuerte que interés de toma de control solo.
La pregunta más grande de la industria de pagos
Las implicaciones se extienden más allá de Global Payments. La adquisición de comerciantes está cambiando dónde se crea y se captura valor. El procesamiento sigue siendo esencial, pero los proveedores cada vez más compiten a través de distribución de software, comercio integrado, gestión de riesgos, análisis de comerciantes y los servicios que rodean la aceptación. Ese cambio demanda inversión al mismo tiempo que la competencia presiona porciones del mercado de adquisición.
Para procesadores establecidos, el desafío es preservar la economía de carteras existentes mientras se financian las capacidades requeridas para mantenerse competitivos. La consolidación puede crear la escala para apoiar esa inversión; también puede crear complejidad organizacional y técnica que retrasa los retornos. Pública o privada, la prueba comercial es la misma: ¿puede la empresa retener comerciantes, crecer relaciones rentables, modernizar su infraestructura y convertir actividad de transacciones en flujo de caja sostenible?
La pregunta que permanece
GTCR aún puede decidir no perseguir una transacción. Financiamiento, valoración, respuesta de la junta y riesgo de ejecución podrían todos prevenir que un trato progrese.
La valoración empresarial reportada de $50 mil millones no obstante sugiere que posibles patrocinadores financieros ven una oportunidad potencialmente sustancial en la plataforma combinada. Cuánto valor se acumularía a accionistas depende de la estructura de financiamiento, tratamiento de deuda y términos de cualquier propuesta eventual. Ningún precio de oferta ha sido anunciado.
Global Payments ha reunido una de las plataformas de adquisición de comerciantes más grandes de la industria, y sus márgenes ajustados y objetivos de sinergias se están moviendo en la dirección correcta. La generación de caja reportada aún no ha seguido.
Lo que importa más allá del titular es si la plataforma combinada puede convertir su escala en flujo de caja que justifique el capital requerido para poseerla.
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
La adquisición de SeaPay por PayTabs pone a prueba si controlar más de la cadena de pagos mejora la economía unitaria
PayTabs está adquiriendo SeaPay para consolidar la agregación de comercios, la cobranza y la liquidación dentro de su grupo, un movimiento que podría reducir intermediarios y dependencias de terceros en Arabia Saudita. La pregunta más difícil es si asumir responsabilidades regulatorias, costos operacionales y riesgo de liquidación mejorará realmente los márgenes y los servicios al comerciante.
La paradoja de la valuación de PayPal
Stripe y Advent se retiraron, PayPal perdió casi el 13% en un día, y la prima de adquisición desapareció. El fracaso del acuerdo expuso una pregunta más importante: ¿cuánto valor está asignando realmente el mercado público a Venmo?