
La adquisición de SeaPay por PayTabs pone a prueba si controlar más de la cadena de pagos mejora la economía unitaria
PayTabs está adquiriendo SeaPay para consolidar la agregación de comercios, la cobranza y la liquidación dentro de su grupo, un movimiento que podría reducir intermediarios y dependencias de terceros en Arabia Saudita. La pregunta más difícil es si asumir responsabilidades regulatorias, costos operacionales y riesgo de liquidación mejorará realmente los márgenes y los servicios al comerciante.
Suscriptor · Inicia sesión para escuchar el resumen en audio
Los resúmenes en audio están disponibles para suscriptores. Inicia sesión con el correo que usaste para suscribirte — te enviaremos un código de un solo uso.
PayTabs–SeaPay: La Economía de Controlar Más de la Cadena de Pagos
La adquisición propuesta por PayTabs de SeaPay por $9,3 millones podría darle mayor control sobre las operaciones de pago de comercios en Arabia Saudita. La pregunta de si ese control mejora la economía es más complicada.
Los proveedores de tecnología de pagos no siempre controlan la relación con el comerciante, la cobranza de fondos o la liquidación. Esas responsabilidades pueden recaer en bancos, adquirentes y agregadores, determinando quién obtiene las comisiones, asume el riesgo y resuelve los problemas.
Esto es lo que hace que la adquisición propuesta de SeaPay por PayTabs valga la pena examinar. El 22 de octubre de 2026, PayTabs firmó un memorando de entendimiento para adquirir el 100% de Arab Sea Financial Company (SeaPay) de la empresa listada en bolsa saudi Arab Sea Information Systems por SAR 35 millones, aproximadamente $9,3 millones. La divulgación del mercado saudí del 25 de octubre deja claro que esta no es una adquisición completada: la debida diligencia, un acuerdo definitivo y aprobaciones regulatorias aún están pendientes.
PayTabs ya proporciona tecnología de aceptación de pagos, procesamiento, switching y orquestación. SeaPay opera un negocio de pagos licenciado por SAMA con servicios de agregación de comercios, cobranza y liquidación. El anuncio de PayTabs identifica explícitamente la mejora de la economía de transacciones y la reducción de dependencias como beneficios pretendidos.
La pregunta es si la operación cambia quién realiza el trabajo, gestiona el comerciante y retiene los ingresos.
Un precio pequeño, y una historia reveladora del lado del vendedor
La consideración propuesta de SAR 35 millones no es enteramente en efectivo. En una entrevista con Argaam, el vicepresidente y director ejecutivo de Arab Sea, Haitham Al-Suhaibani, señaló que la estructura comprende SAR 15 millones en efectivo y SAR 20 millones en patrimonio en la sociedad holding última del Grupo PayTabs. También describió el compromiso separado del comprador de inyectar otros SAR 10 millones en SeaPay para crecimiento y operaciones. Esa financiación adicional no forma parte de la consideración de compra.
Al-Suhaibani señaló que los ingresos y resultados operacionales de SeaPay habían quedado por debajo de las expectativas a pesar de la inversión. Los estados consolidados auditados de Arab Sea para 2025 revelan un deterioro de SAR 4,54 millones de activos intangibles después de pruebas de deterioro realizadas por la administración de SeaPay. Este es un cargo contable, no una pérdida operacional independiente de SeaPay; las divulgaciones disponibles no proporcionan suficientes cifras independientes para calcular un múltiplo precio-ingresos o ingresos-ganancias significativo.
Arab Sea podría redirigir capital mientras retiene exposición indirecta a pagos. ¿Podría SeaPay volverse más productiva junto con la operación más grande de comercios y procesamiento de PayTabs? Eso sigue sin probarse.
Una licencia cambia responsabilidades, no toda la cadena de pagos
La posición regulatoria de SeaPay es el corazón de la adquisición propuesta. SAMA anunció su autorización para proporcionar servicios de pago de comercio electrónico en septiembre de 2022. PayTabs describe a SeaPay como licenciada para una cuenta de agregación y dice que sus actividades abarcan integraciones de pasarelas en línea, asociaciones de servicios a comercios, apoyo a cobranza y liquidación.
PayTabs también utiliza la frase "capacidades de adquisición." Esa descripción debe leerse cuidadosamente. Bajo las regulaciones de servicios de pago de SAMA, la agregación de pagos y la adquisición de beneficiarios son actividades reguladas definidas por separado. Una licencia de institución de pagos no otorga automáticamente membresía en esquemas de tarjetas, acceso a sistemas de compensación o autoridad de liquidación independiente. Los permisos detallados de SeaPay y los arreglos bancarios siguen sin estar claros.
Hay una ilustración práctica en la guía de activación mada de PayTabs, actualizada por última vez en marzo de 2024. Describe a un comerciante solicitando a través de un banco participante, obteniendo aprobación bancaria y recibiendo liquidación en su cuenta bancaria mientras PayTabs proporciona la interfaz de pago. Esta es evidencia de un arreglo operacional documentado, no una prueba de que todas las transacciones de PayTabs sigan el mismo modelo hoy.
SeaPay podría permitir que PayTabs consolide parte de la contratación de comercios, agregación, cobranza, conciliación y servicio dentro del grupo. Eso puede reducir intermediarios y dependencia de terceros. Pero los roles subyacentes de bancos, redes de tarjetas e infraestructura nacional de pagos permanecerían. El efecto económico depende de qué actividades y contratos específicos pueden moverse, y a qué costo.
La oportunidad de margen, y su precio
La aceptación de pagos es un ejercicio en economía compartida. Dependiendo del método y contrato, los cargos de un comerciante pueden financiar intercambio, comisiones de esquema, adquisición, procesamiento y otros servicios. Un proveedor de tecnología obtiene lo que su rol contractual le permite obtener. Asumir más funciones puede permitirle retener comisiones previamente pagadas a otro participante o renegociar un arreglo comercial existente.
Esto crea una oportunidad, no una mejora de margen garantizada. El intercambio no desaparece. Tampoco lo hacen los cargos relevantes de esquema, banca e infraestructura. Y eliminar un proveedor de servicios de un contrato no elimina el trabajo que ese proveedor estaba realizando.
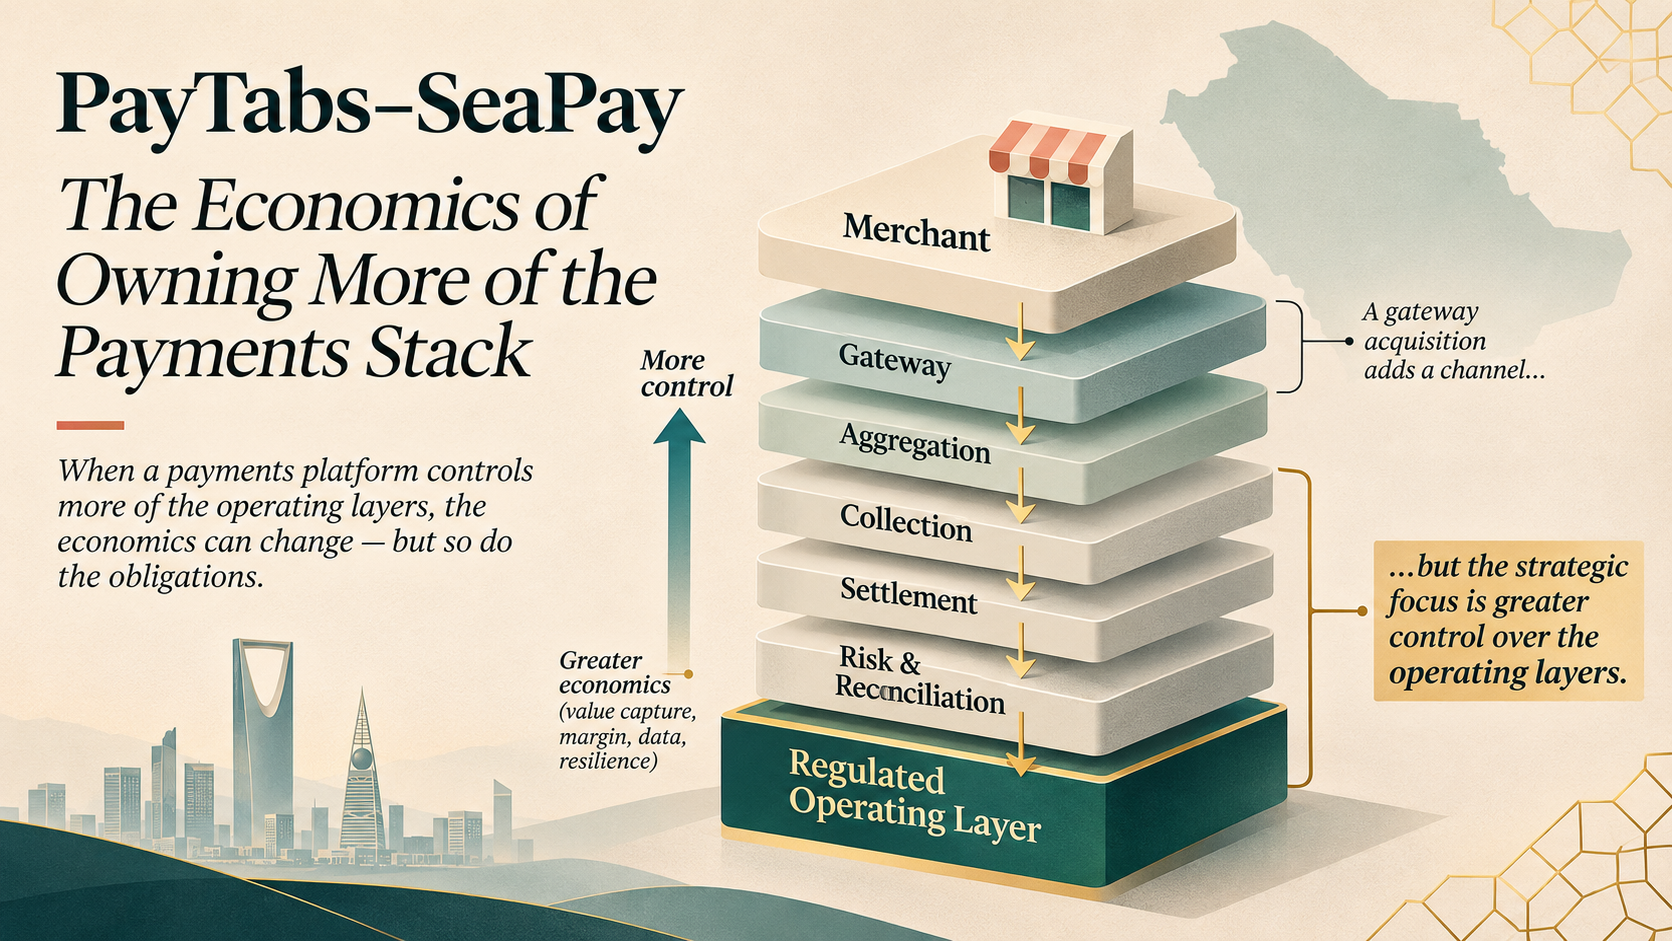
Las ganancias operacionales pueden importar más que los cambios de comisiones. La incorporación de comercios, aprobación, reportes y excepciones frecuentemente cruzan límites institucionales. Cuando la autorización tiene éxito pero la liquidación falla, el comerciante quiere una respuesta, no una explicación de la división de trabajo de la industria. Una plataforma más integrada podría mejorar tiempos de respuesta, reportes y retención si se ejecuta de manera confiable.
Pero asumir responsabilidad sobre dinero es diferente de procesar mensajes de pago. Una transacción autorizada aún puede fallar en la liquidación. Los fondos pueden ser pagados a un comerciante mientras algunas transacciones siguen sujetas a reversiones, disputas o reembolsos. Alguien debe conciliar saldos bancarios con registros de transacciones, gestionar cortes y excepciones, salvaguardar fondos de cliente aplicables y mantener responsabilidad clara por pérdidas.
Las regulaciones de SAMA requieren salvaguarda de fondos relevantes y especifican controles, incluyendo requisitos de conciliación. Dependiendo de sus actividades, un modelo operacional expandido también conlleva cumplimiento, monitoreo de fraude, capital, liquidez y costos de gobernanza. Estos no son gastos periféricos; son parte de entregar un servicio de pago regulado.
La prueba es por lo tanto directa: ¿el ingreso adicional retenido y el mejor servicio al comerciante superan la inversión, costo operacional y riesgo de asumir esas responsabilidades? Una empresa puede controlar más pasos en un pago y aún terminar con peor economía unitaria.
Arabia Saudita ha ido más allá de la pregunta de adopción
Arabia Saudita es un lugar atractivo para probar ese modelo. SAMA reportó que los pagos electrónicos representaban el 85% de las transacciones de pago minorista por número en 2025, arriba del 79% en 2024. Los sistemas de pago nacionales manejaron 14,6 mil millones de transacciones electrónicas, comparado con 12,6 mil millones el año anterior.
Esas cifras establecen adopción, no rentabilidad del proveedor. Con la aceptación electrónica como rutina, la competencia se centra en adquisición de comercios, confiabilidad, precios y servicio. La especialización y las asociaciones bancarias pueden seguir siendo viables junto con la integración.
PayTabs dice que tiene como objetivo servir a 200.000 comerciantes saudíes para 2030 y superar $100 mil millones en volumen anual procesado en todo el grupo para ese año. Estos son objetivos de la empresa, no resultados actuales. SeaPay podría apoyar esas ambiciones, pero ni el crecimiento de transacciones nacionales ni una nueva subsidiaria establecen márgenes futuros.
Tres transacciones, tres objetivos diferentes
SeaPay se vuelve más interesante cuando se ve junto con la otra actividad de PayTabs en 2026.
En abril, PayTabs anunció que había adquirido el 100% de la tecnología TAPn'GO, agregando capacidad de aceptación sin contacto. En septiembre, acordó adquirir las operaciones MENA de Amazon Payment Services en una transacción valorada por encima de $100 millones. Amazon Payment Services sirve a más de 3.500 negocios en nueve mercados regionales; las empresas esperan que la operación combinada, si se completa, procese más de SAR 150 mil millones anualmente.
Sus propósitos y estados difieren: TAPn'GO agrega funcionalidad, el acuerdo de Amazon promete escala regional, y SeaPay podría fortalecer la base operacional regulada de PayTabs en Arabia Saudita. Este último punto es mi hipótesis, no un plan de integración divulgado; depende de los permisos de SeaPay y arreglos existentes.
En conjunto, sugieren un posible esfuerzo para alinear tecnología, relaciones con comercios y ejecución regulada en lugar de meramente ampliar un catálogo de productos.
Hay un precedente lejano en la adquisición de First Data por Fiserv en 2019, que llevó la tecnología bancaria, procesamiento y adquisición de comercios bajo un grupo. La escala y el contexto regulatorio son completamente diferentes. La comparación útil es la prueba de integración: si combinar negocios cambia el desempeño operacional, en lugar de meramente expandir el número de servicios vendidos.
PayTabs no ha cuantificado ahorros relacionados con SeaPay, publicado suficientes estados financieros independientes para establecer un múltiplo de valoración, o explicado qué actividades de comercios se moverían entre su plataforma existente, SeaPay y el negocio propuesto de Amazon Payment Services. Esas preguntas siguen abiertas, y el compromiso separado de financiación de SAR 10 millones sugiere que habría inversión antes de cualquier ganancia.
Para procesadores de pagos, pasarelas, adquirentes y bancos, esa es la lección más amplia. Poseer una parte más grande de la cadena de pagos importa solo si mejora cómo funciona la cadena. La medida no es el número de subsidiarias o licencias, sino qué cambia en el servicio al comerciante, el ingreso retenido, la conciliación, el riesgo y el costo operacional total.
Si PayTabs completa SeaPay y realiza esas mejoras, la transacción de SAR 35 millones podría resultar ser más importante de lo que su precio sugiere. Hasta entonces, es una proposición estratégica creíble con un caso económico aún por demostrar.
Franco L. Di Pietro
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
El acuerdo de Grab con Atome consolida el control del checkout, no la entrada al BNPL
Grab no está entrando en el buy-now-pay-later; ya opera PayLater en el Sudeste Asiático. La adquisición de Atome por US$1.49 mil millones integra un libro de crédito al consumo con billetera, aceptación y liquidación—colapsando el stack que actualmente median los esquemas de tarjetas y los adquirentes—y depende de la aprobación regulatoria de las autoridades de competencia y banca de Singapur.
La apuesta de Citi por adquisición de ofertas vinculadas a tarjeta se basa en costos, no en economía de categoría probada
La adquisición de Kard Financial por Citi se fundamenta en lógica operativa y financiera—menores gastos de recompensas, construcción de plataforma más rápida—pero la categoría de ofertas vinculadas a tarjeta nunca ha demostrado rentabilidad independiente. Cardlytics, la única empresa de negocio puro, ha acumulado pérdidas de $1.15bn desde su IPO en 2018 y generó patrimonio neto negativo el año pasado.
¿Cómo están migrando las instituciones financieras con éxito a sistemas core bancarios modernos?
El manual de migración core de Visa cita un banco nacional anónimo. El Banco de la Reserva Federal de Kansas City lo nombra: Zions, $90 mil millones. Los patrones son correctos, pero presuponen una posición negociadora que la mayoría de instituciones no tienen.