Escasez de memoria, aumento de precios para el consumidor, y el imperativo de modernización del stack emisor
La escasez de memoria impulsada por IA ya está empujando los precios del hardware de consumo hacia arriba—forzando a bancos y emisores a elegir entre modernizar su infraestructura de originación y decisioning o ceder la capa de financiamiento a competidores más rápidos.
Suscriptor · Inicia sesión para escuchar el resumen en audio
Los resúmenes en audio están disponibles para suscriptores. Inicia sesión con el correo que usaste para suscribirte — te enviaremos un código de un solo uso.
Leyendo Micron, Apple y Klarna en conjunto, el movimiento de esta semana cuenta una historia más grande que una fuerte llamada de ganancias, un nombre de hardware bajo presión y una acción BNPL en alza.
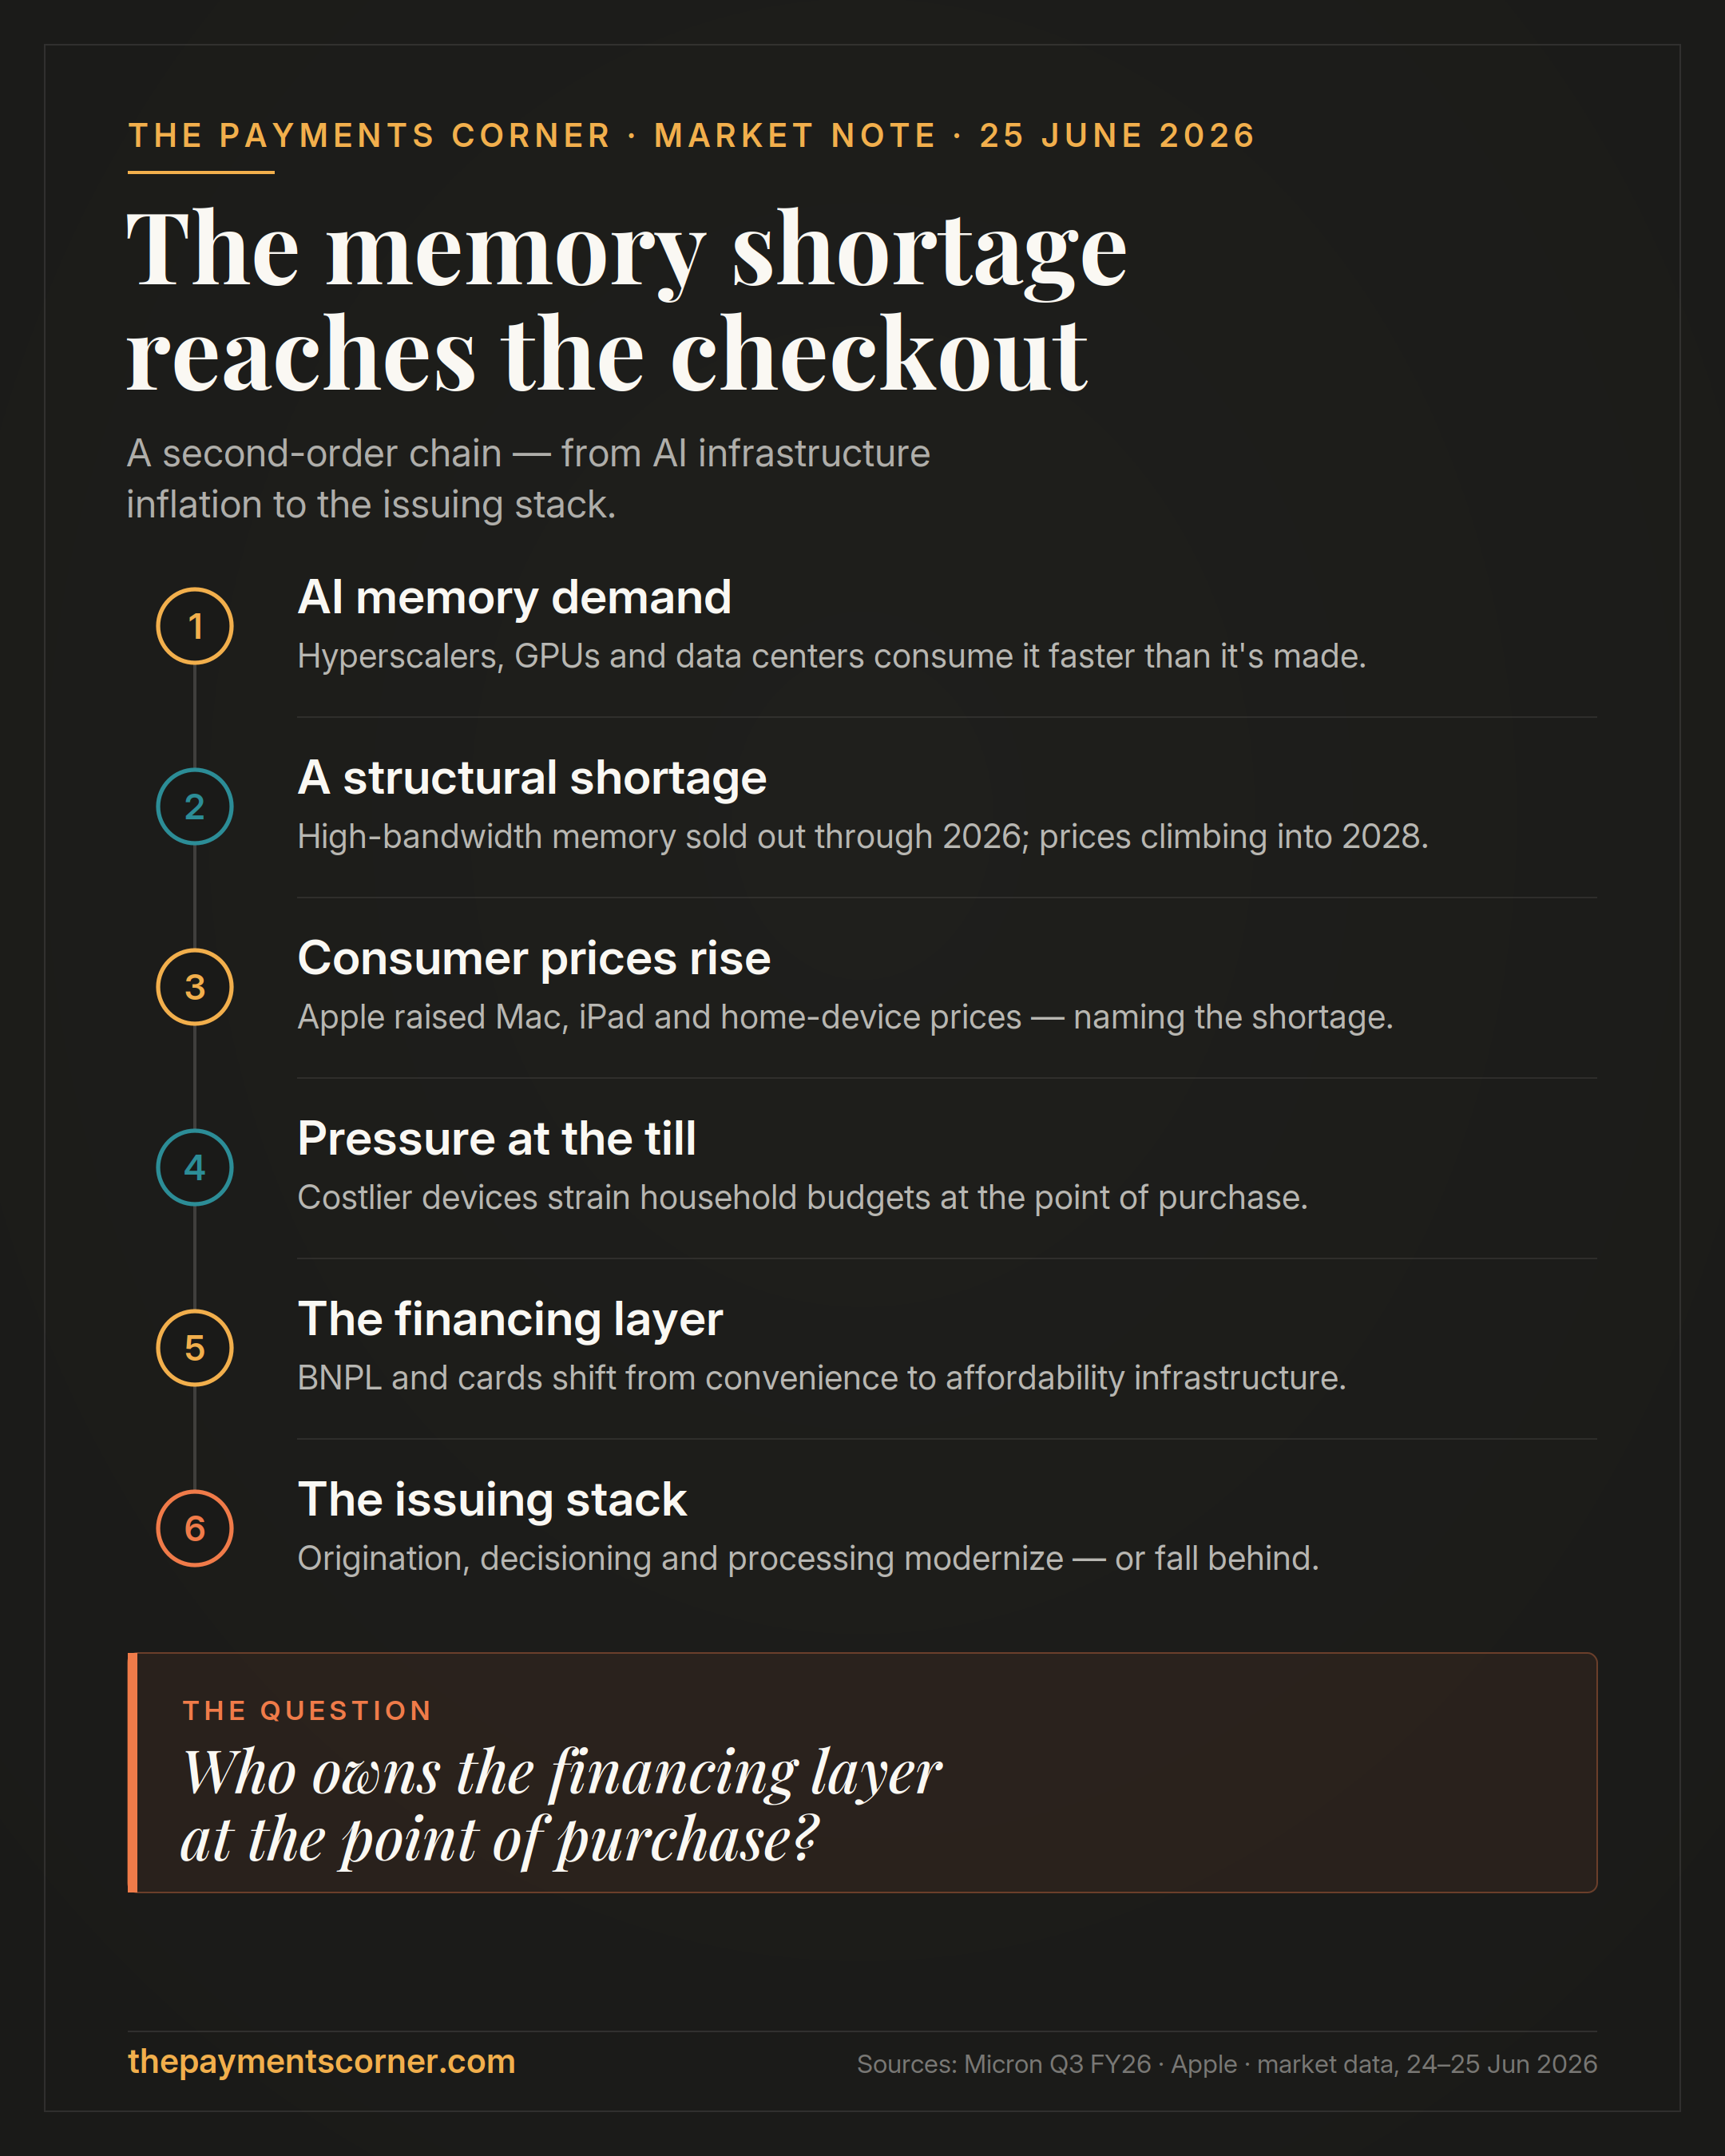
Los resultados de Micron hicieron más que validar la demanda de infraestructura de IA. Confirmaron que la memoria se ha convertido en una restricción estratégica — memoria de alto ancho de banda agotada hasta 2026, márgenes récord, y una escasez que se espera persista hasta 2028.
La misma curva de demanda que impulsa hiperscalers, GPUs y centros de datos ahora está llegando a la economía de laptops, tablets y teléfonos. Micron fue explícito en que el apriete alcanza dispositivos de consumo — no solo el data center.
Esta semana, dejó de ser un pronóstico.
El 25 de junio, Apple aumentó precios en Macs, iPads y dispositivos para el hogar — y nombró la causa: una escasez sin precedentes de memoria y almacenamiento impulsada por IA. La acción cayó 6.1% al cierre del día. El flujo de costo aguas abajo que todos han estado modelando no llegó el próximo trimestre — llegó en un aumento de precio.
Que es lo que hace que Klarna valga la pena observar.
Si el hardware de consumo — y eventualmente más de la canasta — se vuelve más caro, BNPL deja de ser una conveniencia de checkout y comienza a parecer una capa de asequibilidad en el comercio minorista. No porque los consumidores quieran más deuda. Porque los comerciantes necesitan opciones de pago flexibles para proteger la conversión, el tamaño de canasta y la retención en un entorno de precios más altos.
Para bancos, emisores, redes, fintechs y comerciantes, la pregunta se agudiza:
Si la inflación de infraestructura de IA empuja los precios de consumo hacia arriba, ¿quién posee la capa de financiamiento en el punto de compra?
Esa pregunta no solo separa BNPL de tarjetas. Separa a los emisores que pueden moverse de los que no pueden.
Un entorno de precios más altos aumenta la demanda de consumidores por nuevas capacidades — originación más rápida, decisioning más inteligente, procesamiento más flexible — en el momento exacto en que muchos emisores aún funcionan en stacks que nunca fueron construidos para entregarlas. Las instituciones que modernicen originación, decisioning y procesamiento establecerán el ritmo. Las que estén ancladas a infraestructura heredada pasarán el próximo ciclo reaccionando a ello.
La inflación de memoria, en otras palabras, no se detiene en el dispositivo. Eventualmente aterriza como presión en el stack emisor.
La escasez de memoria se parece a una historia de semiconductores. Sus efectos de segundo orden pueden surgir en pagos, crédito, emisión, BNPL, adquisición de comerciantes y finanzas de consumo.
Esa es la parte que vale la pena observar.
Franco Di Pietro
The Payments Corner
Más de 30 años en pagos, fintech, banca e infraestructura financiera. Perspectivas a nivel operativo sobre los sistemas que mueven el dinero.
El autor trabaja en Euronet Worldwide, una empresa de procesamiento para emisores de tarjetas. El autor puede poseer valores o activos mencionados en el ecosistema de The Payments Corner. El contenido se ofrece únicamente con fines informativos y editoriales, y no debe considerarse asesoría de inversión.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análisis relacionados
BNPL se sitúa directamente en la brecha entre el comportamiento del consumidor y los modelos de crédito tradicionales
BNPL se sitúa directamente en la brecha entre cómo experimentan el crédito los consumidores y cómo las instituciones lo modelan tradicionalmente. El patrón de comportamiento del lado del consumidor es consistente y bien documentado. Pero la propuesta de valor del lado del emisor se discute mucho menos frecuentemente — aunque puede ser igualmente importante.
Arc redefine el valor de los procesadores, no de la pila de pagos en sí
La nueva blockchain de Circle, respaldada por Visa, Mastercard y grandes utilities del mercado, comprimirá los costos de liquidación y la fricción transfronteriza—pero la verdadera presión competitiva recae sobre los procesadores, no sobre las redes, y solo para aquellos que aún extraen margen de las tuberías en lugar de del juicio.
BNPL no llegó tarde a EE.UU. — Las condiciones llegaron tarde
BNPL no llegó tarde a EE.UU. — las condiciones llegaron tarde. Estoy familiarizado con el crédito por cuotas desde principios de los años 90, trabajando en Brasil y México. El modelo tradicional de crédito rotativo estadounidense funcionó efectivamente durante décadas, hasta que las condiciones económicas circundantes comenzaron a cambiar materialmente.