Les agents IA peuvent initier des paiements. Qui leur en donne l'autorité ?
Hyundai Card et Kinexys ont testé des transactions de trésorerie initiées par l'IA sous des contrôles institutionnels, soulevant une question critique pour les paiements agentiques : qui accorde l'autorité et reste responsable ?
Les briefings audio sont disponibles uniquement en anglais.
Les agents IA peuvent initier des paiements. Qui leur en donne l'autorité ?
Hyundai Card et Kinexys by J.P. Morgan ont démontré des instructions de trésorerie initiées par l'IA et une exécution FX simulée sous des contrôles institutionnels. Le développement le plus conséquent concerne la manière dont les institutions financières établissent l'autorité, appliquent les limites et maintiennent la responsabilité lorsque des logiciels prennent des décisions financières.
La question qui se pose aux banques n'est plus de savoir si l'intelligence artificielle peut identifier un besoin de liquidités, comparer des cotations de change ou préparer une transaction. Ces capacités sont de plus en plus accessibles.
La question plus difficile est ce qui se passe lorsqu'un agent IA est autorisé à agir sur sa décision.
Le 18 novembre, Hyundai Card et Kinexys by J.P. Morgan ont annoncé l'achèvement d'une preuve de concept dans laquelle des agents IA coordonnaient des activités de trésorerie, notamment la gestion de trésorerie, le change et les instructions de financement, sans nécessiter une approbation humaine à chaque étape.
L'annonce mérite l'attention, mais pas principalement parce qu'un agent IA a identifié un manque de financement ou sélectionné une contrepartie FX. Les systèmes de trésorerie conventionnels automatisent déjà des portions substantielles de ces activités.
Ce qui compte, c'est l'infrastructure entourant la décision : la manière dont une institution définit ce qu'un agent peut faire, comment la banque d'exécution vérifie cette autorité, et qui reste responsable lorsqu'un logiciel autonome initie une obligation financière.
Les paiements agentiques introduisent un nouveau type d'initiateur de transaction dans une infrastructure construite autour de l'autorité déléguée et de la responsabilité institutionnelle.
De l'automatisation de trésorerie à l'exécution autonome
L'expérience Hyundai Card–Kinexys utilisait un scénario familier de trésorerie d'entreprise.
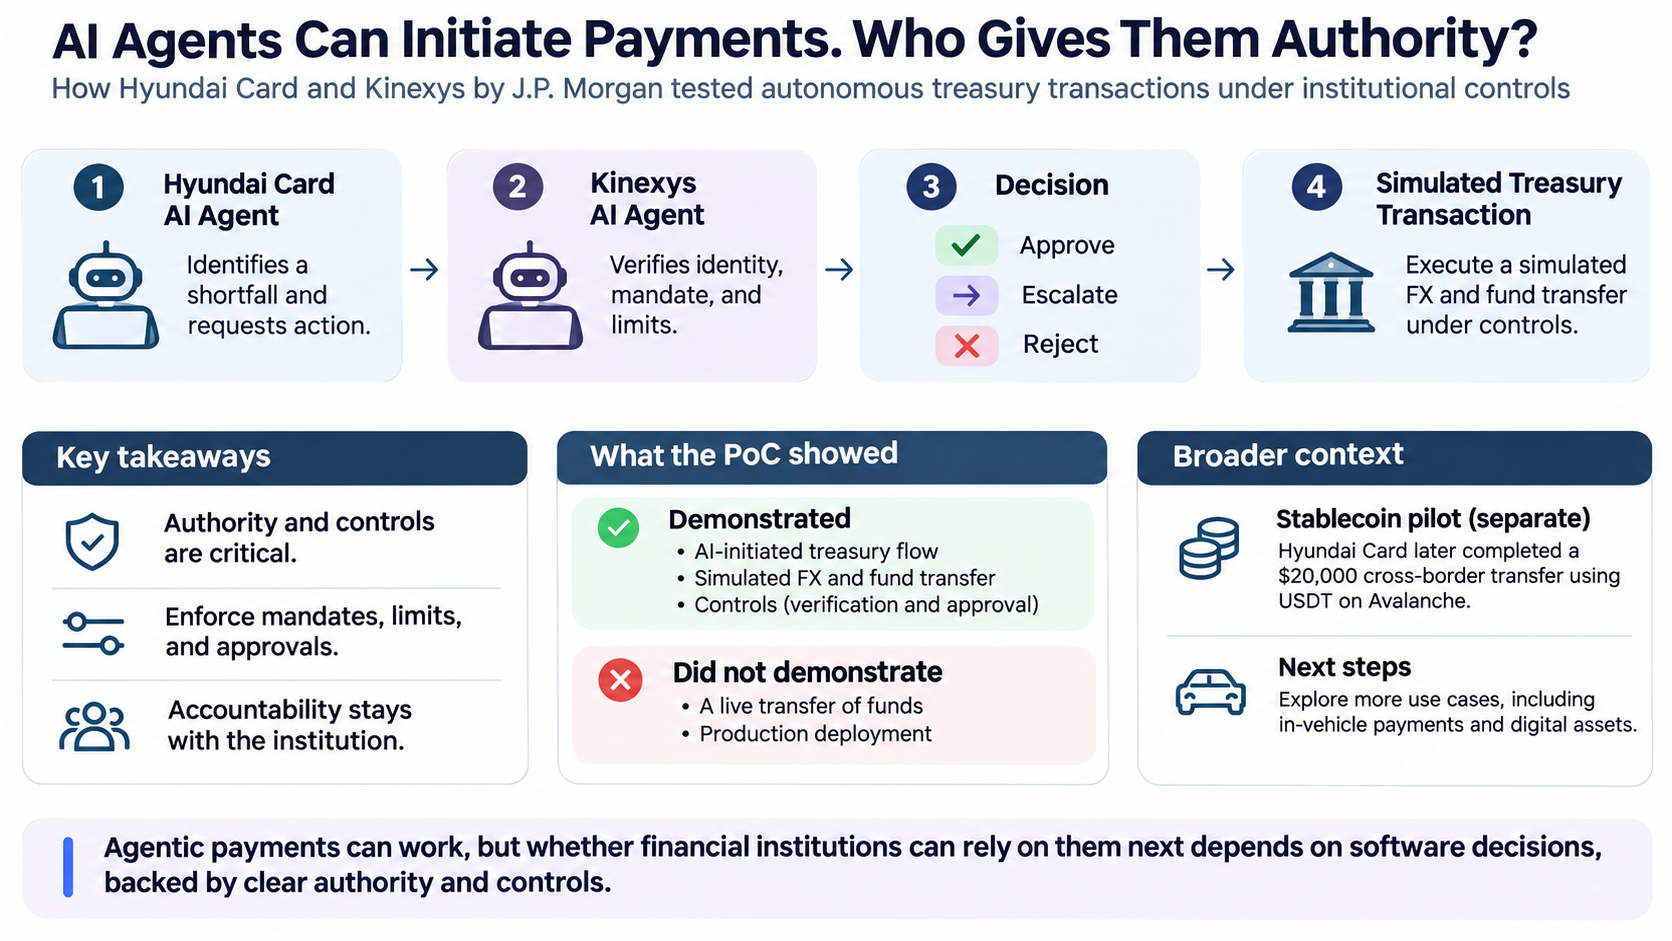
Un agent IA s'est vu assigner la responsabilité de maintenir un solde minimum en euros sur un compte à Francfort, en utilisant les fonds d'un compte libellé en livres sterling à Londres si nécessaire.
Lorsque le solde est tombé en dessous de son seuil désigné, l'agent Hyundai Card a identifié le manque, demandé des cotations FX auprès de trois banques, sélectionné la contrepartie préférée et soumis une demande d'exécution.
Un agent Kinexys séparé a ensuite évalué si la transaction demandée était autorisée.
Hyundai Card a conçu le scénario de transaction et le cadre d'autorisation. Kinexys a développé les agents participants et mis en œuvre les mécanismes de vérification d'identité, d'autorisation et de contrôle d'exécution.
La distinction entre les deux agents est fondamentale.
Un agent a déterminé quelle transaction devrait se produire. L'autre a évalué si l'instruction pouvait être exécutée en vertu de l'autorité préalablement accordée.
Une demande conforme pouvait être traitée automatiquement. Une transaction nécessitant une autorisation supplémentaire pouvait être escaladée à un humain. Une instruction en dehors du mandat approuvé serait rejetée.
La démonstration inclut ces différents résultats, avec une transaction FX simulée enregistrée dans le scénario principal.
Aucun fonds réel n'a été déplacé lors de cette preuve de concept. J.P. Morgan la décrit comme un test contrôlé intégré aux systèmes de back-end, et non comme un service commercial live.
Ce qui a été démontré était un processus d'autorisation et de contrôle fonctionnant pour les instructions financières initiées par un agent — pas le règlement autonome entre plusieurs banques en production.
Une décision IA n'est pas une autorité financière
Les banques ont passé des décennies à définir qui peut initier, approuver et exécuter des transactions financières.
Les signataires autorisés, les limites de transaction, les hiérarchies d'approbation, les droits d'accès et la séparation des tâches sont des éléments fondamentaux de l'infrastructure de paiements institutionnels.
Les agents IA compliquent cette structure car ils peuvent prendre des décisions et initier des actions sans implication humaine directe à chaque étape.
Un employé opère dans un cadre établi de responsabilité légale et organisationnelle. Un agent autonome ne peut pas assumer indépendamment les mêmes responsabilités.
Son autorité doit donc rester attribuable à un mandant identifiable.
Kinexys aborde cela par trois éléments liés : le mandant accordant l'autorité, l'agent agissant en son nom, et le mandat définissant les activités autorisées.
Dans l'expérience Hyundai Card, l'agent opérait par une identité vérifiée cryptographiquement associée à l'institution qu'il représentait. Son autorité était contenue dans un mandat exécutable par machine approuvé par le mandant.
Un choix de conception intéressant est que l'agent pouvait proposer un mandat, mais ne pouvait pas approuver sa propre autorité.
Le mandant restait responsable de l'autorisation, tandis que la banque appliquait les limites approuvées.
Ces limites couvrent des éléments tels que les comptes autorisés, les paires de devises, les montants de transaction et les conditions d'exploitation.
Cela établit une séparation entre la capacité de prise de décision d'un système IA et son autorité à créer des obligations financières.
Un agent peut déterminer ce qu'il veut faire. Cela ne signifie pas qu'il a la permission de le faire.
Les contrôles doivent être appliqués à l'exécution
La caractéristique architecturale la plus pertinente de l'expérience Hyundai Card est que l'autorisation ne dépendait pas uniquement du modèle IA suivant correctement les instructions.
Lorsque l'agent Kinexys a reçu une demande de transaction, il a évalué l'identité de l'agent demandeur, le mandant qu'il représentait, et si l'activité demandée était conforme au mandat approuvé.
Le cadre combina des vérifications déterministes avec une évaluation supplémentaire basée sur l'IA pour savoir si l'instruction était cohérente avec l'objectif déclaré de l'agent.
Chaque demande pouvait être approuvée, escaladée ou refusée.
Ceci est une logique de contrôle bancaire familière appliquée à un type d'initiateur de transaction inhabituel.
La distinction compte car les systèmes autonomes peuvent initier des instructions à la vitesse des machines. Un agent mal limité pourrait générer plusieurs transactions avant qu'un opérateur reconnaisse que ses décisions sous-jacentes sont inappropriées.
L'autorisation au niveau de la transaction n'est donc qu'une partie du défi opérationnel.
Les institutions financières doivent également considérer l'exposition cumulative, la vélocité des transactions, la concentration de contreparties, l'expiration de l'autorisation, la révocation et la suspension d'urgence.
Une autre exigence importante est la séparation des états de transaction.
Une demande en cours de soumission n'est pas la même que son approbation. L'approbation n'est pas l'exécution, et l'exécution n'établit pas nécessairement le règlement final.
Dans un environnement de production, ces états de transaction doivent rester distincts. La preuve de concept Kinexys a démontré une piste d'audit reliant les agents participants, le mandat approuvé, les évaluations de contrôle et le résultat de transaction simulé.
Cela crée la base pour la réconciliation, l'investigation et l'examen superviseur.
Pour les opérateurs de paiements, cette traçabilité n'est pas une fonctionnalité secondaire. Elle est essentielle pour maintenir le contrôle de l'activité financière.
Ce que l'expérience n'a pas établi
La démonstration technique est significative, mais ses limites méritent une attention égale.
Selon l'étude de cas détaillée de J.P. Morgan, l'expérience opérait dans un scénario de trésorerie étroitement défini impliquant une relation banque-client unique.
L'agent a été déployé dans l'environnement agent-as-a-service de la banque, permettant à l'interaction d'être testée sans résoudre les défis plus larges de la connectivité et de la gouvernance entre institutions financières indépendantes.
Cela signifie que la démonstration n'établit pas encore un cadre d'autorisation commun que plusieurs banques peuvent reconnaître indépendamment.
Un mandat approuvé par une institution financière n'est pas automatiquement portable à une autre.
Cela crée des questions qui deviennent plus difficiles à mesure que les paiements agentiques se développent.
Comment une banque vérifiera-t-elle l'autorité accordée par une autre institution ? Quelle partie est responsable lorsqu'un agent prend une décision économiquement défavorable mais techniquement autorisée ? Comment les institutions devraient-elles investiguer les transactions contestées impliquant plusieurs agents autonomes ?
Et comment distingueront-elles une instruction valide d'une instruction qui respecte les limites de transaction mais est basée sur des informations manipulées ou inexactes ?
Ce sont des questions de gouvernance institutionnelle et de responsabilité opérationnelle, pas simplement de capacité IA.
Un mandat signé établit une limite d'autorité. Il ne garantit pas que chaque décision prise dans cette limite est commercialement saine.
Hyundai Card teste plus d'une partie de l'infrastructure de paiements future
La collaboration Kinexys suit une initiative séparée d'Hyundai Card impliquant des virements d'entreprise basés sur les stablecoins.
En juillet, Hyundai Card a aidé à coordonner un projet pilote transfrontalier impliquant les filiales de Hyundai Motor aux États-Unis et au Mexique, aux côtés de Tether, Avalanche et du fournisseur d'infrastructure de règlement Axiym.
Ce projet pilote impliquait un transfert réel de 20 000 $ utilisant l'USDT sur Avalanche. Le processus de transfert et de vérification a pris environ sept minutes, selon les entreprises participantes.
La distinction entre les deux expériences est importante.
Le projet pilote stablecoin a examiné comment les fonds d'entreprise pourraient être transférés à travers les frontières en utilisant une infrastructure de règlement alternative.
L'expérience Kinexys a examiné comment les agents autonomes pourraient être autorisés à initier et exécuter des instructions financières dans le cadre de contrôles institutionnels.
L'une traite du mouvement de valeur. L'autre traite de l'autorité pour initier ce mouvement.
Ce sont des questions d'infrastructure complémentaires, mais les expériences n'établissent pas que les capacités ont été intégrées dans un système de production unique.
Hyundai Card a également indiqué son intérêt à étendre sa collaboration Kinexys dans des domaines tels que les paiements embarqués.
Cela introduirait des questions supplémentaires impliquant l'identité des machines, l'autorité d'achat déléguée, les limites de transaction et la responsabilité entre participants.
Le défi à venir est l'interopérabilité
La démonstration Hyundai Card suggère que les composants de base des transactions agentiques contrôlées peuvent être assemblés en utilisant la technologie existante.
Le défi plus difficile est d'établir un cadre qui fonctionne entre institutions.
Un agent de trésorerie autonome pouvait éventuellement communiquer avec plusieurs banques. Un agent d'achat pouvait négocier avec plusieurs fournisseurs. Un véhicule connecté pouvait initier des transactions impliquant des marchands, des institutions financières et des prestataires de services.
Chaque participant aura besoin de confiance que l'agent est authentique, correctement autorisé et opérant dans les limites applicables.
Cela nécessite plus que de permettre aux agents IA d'échanger des messages.
Cela nécessite des approches communes pour l'identité des machines, les mandats d'autorisation portables, les contrôles de transaction, l'auditabilité et la responsabilité lorsque les instructions échouent ou produisent des conséquences inattendues.
Les banques et les fournisseurs d'infrastructure de paiements ont un rôle important à jouer pour établir ces mécanismes.
L'opportunité n'est pas simplement de créer une autre interface par laquelle l'IA peut initier des paiements. C'est de fournir l'infrastructure de confiance et de contrôle qui rend l'activité financière autonome acceptable pour les institutions.
Hyundai Card et Kinexys ont démontré une manière de séparer la prise de décision autonome de l'autorité d'exécution applicable.
Le défi plus large de l'industrie est d'assurer que cette séparation reste fiable à mesure que les transactions traversent les limites institutionnelles.
L'avenir des paiements agentiques dépendra moins de savoir si le logiciel peut décider de déplacer de l'argent que de savoir si les institutions financières peuvent de manière fiable contrôler ce qui se passe ensuite.
Sources
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
L'autorisation dans les paiements agentiques passe du moment à la chaîne
À mesure que les agents IA exécutent des transactions au nom des consommateurs et des entreprises, l'industrie des paiements doit dépasser l'autorisation technique étroite pour opérationnaliser la preuve juridique et réglementaire du pouvoir délégué. La question de savoir ce qu'un utilisateur a réellement autorisé un agent à faire — et qui est responsable lorsque les résultats divergent de l'intention — déterminera si le commerce agentique peut se développer à l'échelle.
Les banques risquent de perdre de la visibilité sur les dépenses des clients alors que les agents IA déplacent les transactions hors du rails de paiement
Lorsque les agents IA dépensent de manière autonome contre des comptes prépayés sur des plateformes comme Stripe, les banques ne voient que l'événement de financement—non pas les milliers de micro-transactions ou la logique qui les a déclenchées. Le contrôle de la politique de dépense automatisée peut importer davantage que le contrôle de la carte elle-même.
L'IA agentielle dans les paiements n'est pas juste une autre couche d'innovation
Les agents IA n'assistent plus simplement les consommateurs. Ils exécutent de plus en plus les paiements de manière autonome en leur nom. Pas hypothétiquement. Au présent. Cela change l'architecture des paiements elle-même — et force une question plus profonde : savoir si l'infrastructure peut soutenir ce niveau d'autonomie machine en toute sécurité.