Le risque de concentration en IA dans les paiements est plus profond que les contrats fournisseurs
Les banques qui diversifient la détection de fraude et la vérification d'identité auprès de multiples fournisseurs peuvent, sans le savoir, concentrer leur risque opérationnel sur une seule pile technologique plusieurs niveaux en dessous. Alors que l'IA devient critique pour les décisions d'autorisation et d'évaluation des risques, l'application de disciplines de résilience éprouvées — tests de basculement, cartographie des dépendances, plans d'urgence documentés — est passée du statut d'option à celui de nécessité.
Les briefings audio sont disponibles uniquement en anglais.
Les Paiements Ont un Nouveau Risque de Concentration. Ce N'est Pas une Banque.
Ce que la crise du leadership chez NVIDIA révèle sur la technologie sous-jacente à la détection de fraude, aux décisions de risque, et aux fournisseurs que les entreprises de paiements pensent avoir diversifiés.
Lorsque Jensen Huang a démissionné de son poste de directeur général d'NVIDIA le 11 novembre, l'attention s'est portée sur la succession et sur ce que ce changement pourrait signifier pour l'industrie de l'IA. Colette Kress, directrice financière d'NVIDIA depuis 2013, assure maintenant l'intérim en tant que PDG pendant que le conseil d'administration recherche un successeur, selon le dépôt auprès de la SEC de la société.
Ma perspective et mon analyse sont plus ciblées. Il s'agit d'un point de vue sur les paiements et d'une question.
Une banque peut acheter une notation de fraude auprès d'un fournisseur, une vérification d'identité auprès d'un deuxième, et une capacité cloud auprès d'un tiers, et voir néanmoins les trois reposer sur le même écosystème de matériel et de logiciels informatiques plusieurs niveaux en dessous. La liste des fournisseurs semble diversifiée. La dépendance sous-jacente peut ne pas l'être.
C'est un risque de concentration qui, à mon avis, mérite un examen plus approfondi, en particulier parce qu'il pourrait ne pas être visible dans l'inventaire traditionnel des processeurs ou fournisseurs réseau d'une banque.
Rien ne s'est cassé. Les modèles déployés ne cessent pas de fonctionner parce qu'un fournisseur change de directeur général ; l'organisation d'ingénierie d'NVIDIA reste en place, et son conseil d'administration a déclaré qu'il s'attend à ce que les opérations et la feuille de route des produits se poursuivent sans interruption. Je ne suggère pas que le départ de Huang perturbera le traitement des paiements.
Mais le leadership n'est pas la seule source d'incertitude. Les restrictions à l'exportation, la disponibilité du matériel, les conditions de licence et les changements dans les priorités du support technique peuvent avoir des conséquences pour les clients très éloignés du fournisseur initial. NVIDIA opère déjà dans un environnement façonné par des considérations géopolitiques et de contrôle des exportations. C'est un canal plus plausible par lequel les développements au sein d'une entreprise technologique pourraient éventuellement affecter une institution financière qui n'a jamais contracté directement avec elle.
NVIDIA est déjà dans la pile de paiements
En mars 2026, Mastercard a décrit ses travaux sur un modèle fondationnel d'IA propriétaire entraîné sur des données de transactions structurées plutôt que du texte. En utilisant la plateforme d'informatique accélérée d'NVIDIA aux côtés de Databricks, l'entraînement a commencé avec des milliards de transactions anonymisées, avec des plans pour passer à des centaines de milliards et intégrer l'autorisation, le marchand, les contrechargements, la fraude et les informations de fidélisation.
La cybersécurité est une priorité précoce. Mastercard explore également si la technologie pourrait éventuellement réduire les milliers de modèles distincts qu'elle développe et maintient actuellement.
Il s'agit de capacités expérimentales, non de preuves que le nouveau modèle prend déjà des décisions d'autorisation en direct. Mais la direction est claire, tout comme l'infrastructure qui soutient son développement.
American Express fournit un exemple différent. Dans un article de blog sur l'IA dans la détection de fraude, NVIDIA a rapporté qu'Amex avait amélioré la précision de la détection de fraude en utilisant des modèles d'apprentissage profond et avait utilisé le logiciel d'optimisation TensorRT d'NVIDIA et le serveur d'inférence Triton. C'est la description d'NVIDIA d'un déploiement client, non un compte indépendamment vérifié de l'architecture actuelle d'Amex.
Néanmoins, la distinction a de l'importance. La technologie NVIDIA a été décrite comme soutenant non seulement le développement de modèles mais aussi l'inférence, le processus de génération d'une évaluation des risques à partir d'un modèle entraîné.
Une institution qui s'entraîne sur du matériel NVIDIA mais se déploie ailleurs a une dépendance de développement. Celle qui s'appuie également sur la technologie NVIDIA en production peut avoir une dépendance opérationnelle. Les implications pour la continuité, le coût et la portabilité technologique sont différentes.
Pour les banques qui achètent ces capacités par l'intermédiaire de tiers, l'architecture sous-jacente peut être considérablement moins visible.
La dépendance va au-delà de la puce
Les institutions financières ont une expérience considérable dans l'évaluation des processeurs, des réseaux et d'autres fournisseurs critiques. Elles comprennent les contrats, les engagements de niveau de service, les procédures d'escalade, et, en principe du moins, les alternatives disponibles en cas d'échec d'un service.
L'IA introduit des dépendances qui peuvent être plus difficiles à identifier.
Une banque peut obtenir la détection de fraude auprès d'un fournisseur spécialisé, la vérification d'identité auprès d'un autre fournisseur, et l'analytique alimentée par l'IA via son environnement cloud. Chaque service peut impliquer des couches supplémentaires de matériel, de bibliothèques logicielles, de technologie de service de modèles et de cadres de développement sélectionnés par quelqu'un d'autre.
La position d'NVIDIA est inhabituellement large car son écosystème s'étend bien au-delà des GPU. CUDA fournit un environnement de développement largement utilisé pour l'informatique accélérée. TensorRT optimise les modèles entraînés pour l'inférence, tandis que Triton prend en charge leur déploiement et exécution.
Éloigner les applications de cet environnement est techniquement possible. Mais selon la façon dont elles ont été développées et optimisées, le faire peut nécessiter de l'ingénierie supplémentaire, une validation et des tests de performance. Une alternative réussie peut produire des résultats comparables, mais une institution doit l'établir avant de s'y fier.
Pour un modèle de fraude, les implications sont mesurables. La latence de traitement peut affecter les décisions dans les fenêtres d'autorisation serrées. Les changements dans la précision du modèle peuvent affecter les refus erronés et les pertes liées à la fraude. Les deux ont des conséquences commerciales.
La question n'est donc pas simplement de savoir si une autre technologie existe. C'est combien cela coûterait de se déplacer, combien de temps la transition prendrait, et si l'alternative pourrait fonctionner aux volumes requis et aux niveaux de service.
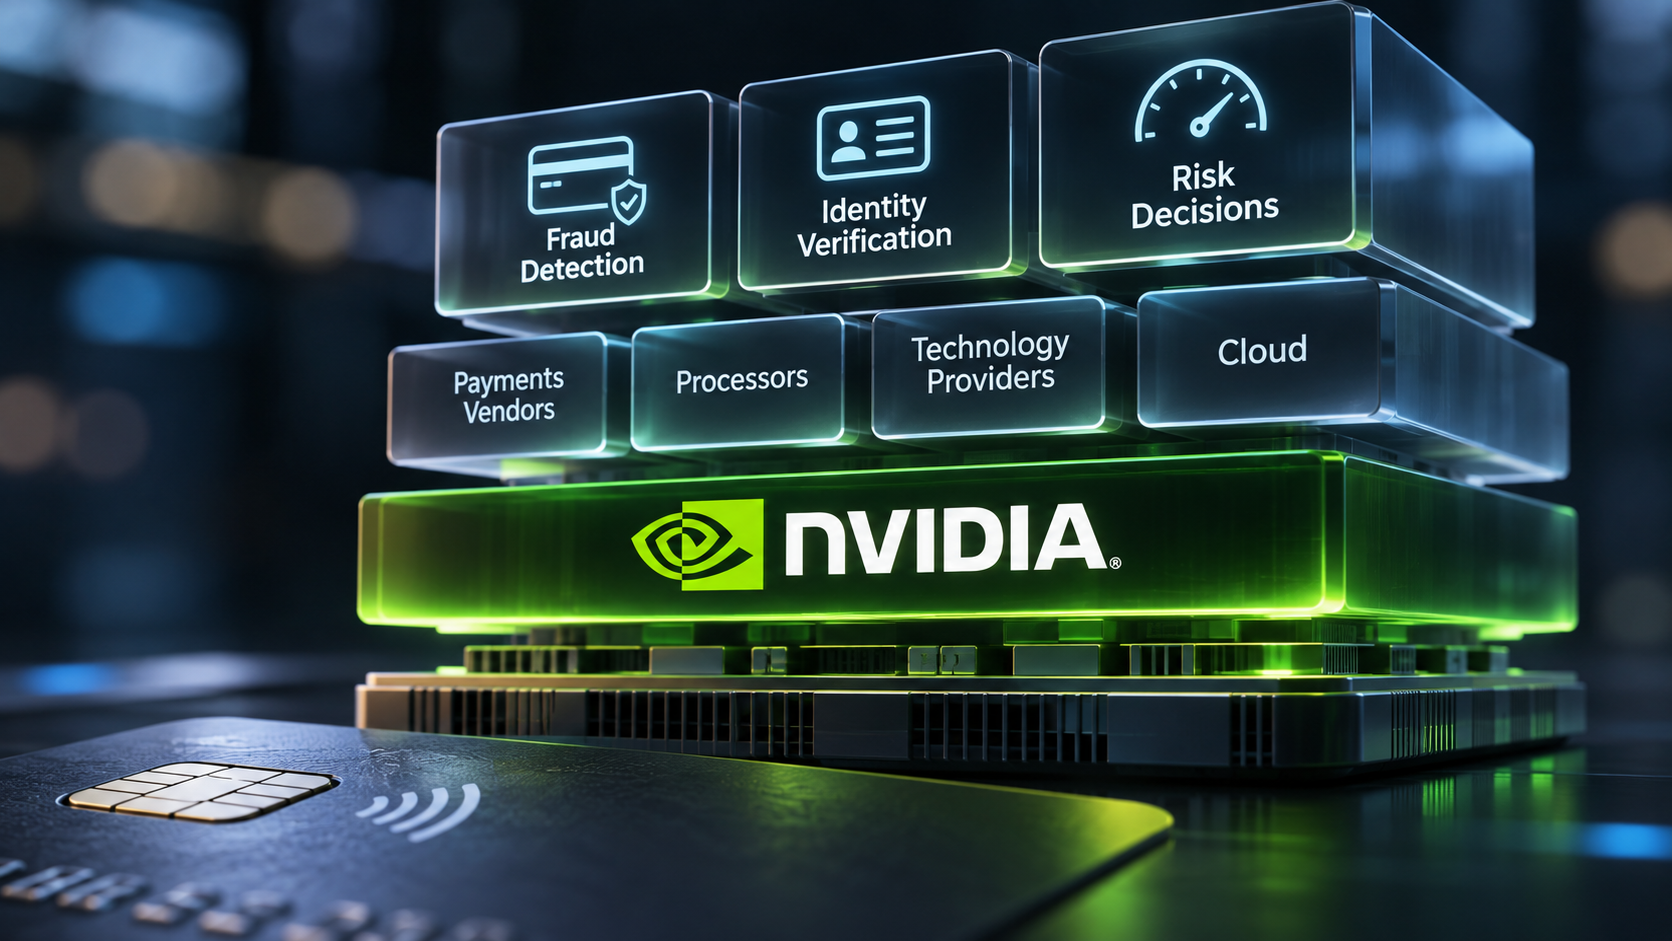
Lorsque plusieurs fournisseurs dépendent d'une infrastructure similaire, une institution peut également se trouver exposée à des risques communs malgré une diversification de ses fournisseurs directs. Un changement dans la licence, le support technologique ou la disponibilité informatique peut affecter plusieurs fournisseurs simultanément.
La résilience inclut désormais les décisions derrière un paiement
Dans les opérations de paiements, la résilience a traditionnellement signifié maintenir les transactions autorisées, acheminées, compensées et réglées lorsque des systèmes individuels connaissent des problèmes. Alors que l'IA devient plus importante pour la prévention de la fraude, la vérification d'identité et la surveillance des transactions, cette discipline doit s'étendre à la technologie influençant ces décisions.
Considérez un processeur qui s'appuie sur un modèle sophistiqué pour noter les transactions par carte. Si le modèle devient indisponible, le processeur pourrait se replier sur des règles établies ou un système de notation secondaire. Les rails de paiement pourraient continuer à fonctionner, mais les résultats peuvent changer.
Un repli conservateur pourrait augmenter les refus erronés, affectant les titulaires de cartes légitimes et les ventes des commerçants. Une approche plus permissive pourrait augmenter l'exposition à la fraude. Ni l'un ni l'autre n'est nécessairement la mauvaise décision, à condition que le compromis soit compris, quantifié et accepté avant qu'un incident ne se produise.
L'approche de Mastercard offre un point de référence intéressant. La société déclare qu'elle entend combiner ses modèles de cybersécurité existants avec son nouveau modèle fondationnel plutôt que de simplement les remplacer. Cela n'établit pas une capacité de basculement testée, mais cela montre que l'introduction de modèles plus sophistiqués n'exige pas nécessairement d'abandonner les systèmes existants.
Les régulateurs prêtent déjà attention au problème de dépendance plus large.
Dans un discours du 15 octobre, Denis Beau, vice-gouverneur de la Banque de France et président délégué de l'ACPR, a identifié la concentration technologique, la dépendance et l'enfermement propriétaire comme des préoccupations pour les institutions financières de plus en plus dépendantes des fournisseurs de cloud et d'IA.
Aux États-Unis, les lignes directrices interagences sur la gestion des risques liés aux tiers traitent de la sous-traitance, des activités critiques, de la supervision continue et de la planification des transitions. La loi européenne sur la résilience opérationnelle numérique traite de la même façon du risque de concentration associé aux fournisseurs de technologie critiques.
Les principes sont établis. Le défi consiste à les appliquer à des piles technologiques où l'institution peut avoir une visibilité limitée au-delà de son fournisseur immédiat.
Et la responsabilité reste celle de l'institution financière, indépendamment de qui a fourni la technologie soutenant ses décisions.
La question d'un opérateur
La réponse n'est pas d'abandonner NVIDIA, d'éviter les modèles d'IA avancés, ou d'exiger que chaque banque maintienne deux piles technologiques entièrement séparées. Cela pourrait introduire un coût et une complexité considérables sans nécessairement améliorer la résilience opérationnelle.
J'ai participé à l'équipe d'exploitation qui a géré une migration de portefeuille de cartes de crédit dans une grande banque, en travaillant à partir des exigences métier jusqu'au plan de migration. Une leçon de cette expérience m'est restée : la redondance sur un diagramme d'architecture est une affirmation, et la disponibilité opérationnelle est un fait testé.
Un plan d'urgence a de la valeur lorsque les personnes responsables de son exécution savent quoi faire, l'alternative a été validée, et l'entreprise comprend ce qui change lorsqu'il est activé.
J'appliquerais cette même discipline aux décisions de risque soutenues par l'IA.
Si le modèle primaire devient indisponible, à quelle vitesse l'institution peut-elle activer son plan de secours ? Que se passe-t-il avec les refus erronés et les pertes liées à la fraude lorsqu'elle le fait ? Et quand ce plan d'urgence a-t-il été testé pour la dernière fois avec des volumes de transactions réalistes ? Je voudrais des chiffres documentés pour les deux premiers, plutôt que des assurances qu'un plan de secours existe.
Je voudrais également comprendre les dépendances en dessous du service contracté. Quels composants sont fournis par des tiers ? Plusieurs fournisseurs apparemment indépendants s'appuient-ils sur la même infrastructure ? Qu'exigerait le changement de cette infrastructure ?
Ce sont des questions dignes d'être posées aux fournisseurs de technologie lors du prochain examen des fournisseurs, avec les réponses documentées plutôt que présumées.
La transition du leadership chez NVIDIA peut finalement avoir peu d'effet direct sur les institutions financières utilisant sa technologie. Ses capacités d'ingénierie et son écosystème établi restent substantiels, et l'industrie des paiements a de bonnes raisons de continuer à investir dans les améliorations que l'IA peut apporter.
Mais la question de concentration existe indépendamment de qui dirige NVIDIA.
Les paiements ont passé des décennies à s'assurer que l'infrastructure qui déplace l'argent est fiable. Elle doit maintenant appliquer la même discipline à la technologie qui décide si, quand et comment cet argent se déplace.
Le prochain risque de concentration important pourrait se situer plusieurs couches en dessous du service qu'une banque croit avoir acheté.
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
L'IA agentielle dans les paiements n'est pas juste une autre couche d'innovation
Les agents IA n'assistent plus simplement les consommateurs. Ils exécutent de plus en plus les paiements de manière autonome en leur nom. Pas hypothétiquement. Au présent. Cela change l'architecture des paiements elle-même — et force une question plus profonde : savoir si l'infrastructure peut soutenir ce niveau d'autonomie machine en toute sécurité.
Les banques risquent de perdre de la visibilité sur les dépenses des clients alors que les agents IA déplacent les transactions hors du rails de paiement
Lorsque les agents IA dépensent de manière autonome contre des comptes prépayés sur des plateformes comme Stripe, les banques ne voient que l'événement de financement—non pas les milliers de micro-transactions ou la logique qui les a déclenchées. Le contrôle de la politique de dépense automatisée peut importer davantage que le contrôle de la carte elle-même.
Arc redéfinit la valeur des processeurs, non la pile de paiements elle-même
La nouvelle blockchain d'Circle, soutenue par Visa, Mastercard et les grandes utilities du marché, compressera les coûts de règlement et les frictions transfrontières—mais la véritable pression concurrentielle pèse sur les processeurs, non les réseaux, et seulement pour ceux qui extraient encore de la marge des tuyaux plutôt que du jugement.