Ramp, Brex et Pliant : Un même produit, des positions différentes
Trois plateformes commercialisent des capacités remarquablement similaires. Ce qui les distingue, c'est la manière dont elles contrôlent, influencent ou permettent les trois rôles qui sous-tendent les paiements par carte commerciale.
Abonné · Connectez-vous pour écouter le résumé audio
Les résumés audio sont réservés aux abonnés. Connectez-vous avec l'e-mail utilisé pour vous abonner — nous vous enverrons un code à usage unique.
Trois transactions, un seul produit
En l'espace de sept mois, trois transactions ont fixé un prix sur une idée similaire. Capital One a clôturé son acquisition de Brex le 7 avril, dans une transaction annoncée à 5,15 milliards de dollars. Le 15 octobre, Ramp a levé 1,85 milliard de dollars à une valorisation de 60 milliards de dollars, signalant plus de 2 milliards de dollars de chiffre d'affaires annualisé, plus de 85 000 clients et un flux de trésorerie positif. Le 4 novembre, Pliant, basée à Berlin, a annoncé un tour de série C de 80 millions de dollars dirigé par Seaya Nova et Speedinvest, ayant dépassé 100 millions de dollars de chiffre d'affaires récurrent annuel.
Le produit sous-jacent aux trois est familier : cartes d'entreprise, contrôles de dépenses, automatisation des frais et intégration comptable. Les banques et les fournisseurs de technologie proposent des variantes de ces capacités depuis des décennies. Ce que les investisseurs évaluent va au-delà de l'ensemble des fonctionnalités. C'est la position que chaque entreprise occupe dans la chaîne de valeur des paiements commerciaux.
Trois rôles, pas trois entreprises
Un programme de carte commerciale implique trois rôles distincts. Quelqu'un finance la transaction, en fournissant la souscription, la capacité de crédit et le financement. Quelqu'un gère le flux de travail où les dépenses prennent naissance : demandes, approbations, factures et rapprochement. Et quelqu'un fournit l'infrastructure qui émet les cartes, traite les autorisations et soutient la compensation et le règlement.
Traditionnellement, les banques contrôlaient le financement et la relation client, contractaient une grande partie de l'infrastructure de traitement et s'appuyaient sur leurs propres logiciels ou ceux de tiers pour gérer le flux de travail. Mon interprétation est que Ramp, Brex et Pliant représentent trois approches différentes pour contrôler ou permettre ces rôles.
L'avantage de Ramp commence par le flux de travail. Elle gère les activités quotidiennes de l'équipe financière tout en coordonnant l'émission de cartes et le crédit par le biais de partenaires institutionnels financiers. Son chiffre d'affaires combine l'interchange, les abonnements, les intérêts et d'autres sources. Le logiciel renforce la relation ; l'activité de paiement la monétise. Plus l'activité d'achat que Ramp influence est importante, plus grande est sa opportunité économique.
Brex a une opportunité différente au sein de Capital One. Son logiciel et ses capacités de carte commerciale se situent désormais au sein d'une organisation disposant d'une infrastructure substantielle de financement, de souscription et de banque. Capital One est également propriétaire du réseau Discover, suite à son acquisition en 2025. Le fait qu'un volume Brex significatif soit jamais transféré sur Discover dépendra de l'acceptation et de l'économie du réseau, mais aucune autre plateforme de dépenses n'a la possibilité de combiner le flux de travail, l'économie bancaire et un réseau propriétaire au sein d'un même groupe.
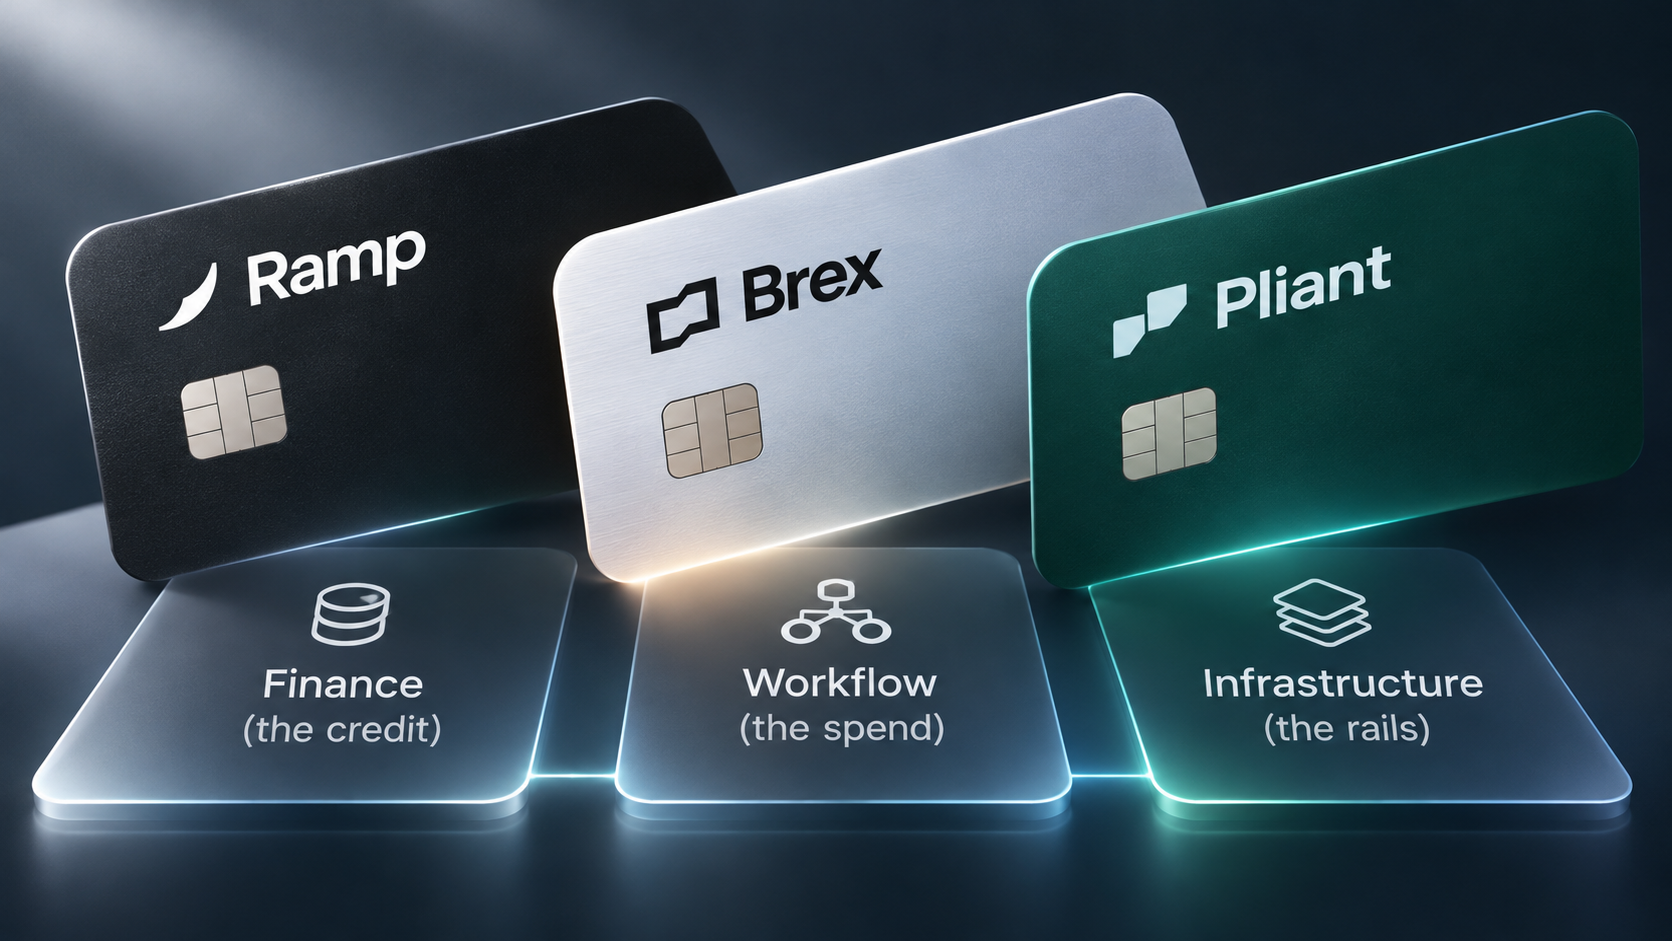
Pliant poursuit un modèle plus distribué. Elle exploite directement des programmes de cartes commerciales, mais fournit également des capacités modulaires de cartes et de paiements aux banques, fintech et plateformes logicielles. Son dernier financement soutient l'expansion en Amérique du Nord et l'infrastructure accessible aux agents d'IA par le biais du Model Context Protocol. Elle capture une part différente de l'économie, mais atteint les clients par le biais de chaque partenaire qu'elle active, et ces partenaires conservent la relation client.
Le nombre que personne ne divulgue
Les trois stratégies reposent, à des degrés divers, sur la même proposition : une plus grande influence sur le flux de travail financier crée des opportunités de capturer davantage d'activité de paiement. Cette proposition a un test mesurable.
Ramp signale plus de 275 milliards de dollars de volume d'achat annualisé, mais ne divulgue pas comment ce volume se divise entre les transactions par carte et les autres paiements monétisés. Son volume signalé exclut les virements bancaires et les paiements non monétisés, donc le chiffre ne doit pas être confondu avec l'activité totale des comptes créditeurs. Pour une activité de carte commerciale, la question n'est pas le montant des dépenses qu'une plateforme gère, mais le montant qu'elle monétise, par quels produits, et à quelle marge.
Ce que les banques devraient en retirer
La leçon pour les banques n'est pas de construire un autre Ramp. C'est de décider quelles parties de la relation de paiements commerciaux elles entendent contrôler et lesquelles elles sont disposées à permettre par le biais de partenariats. Une plateforme logicielle qui possède l'interface client dépend toujours des institutions réglementées et de l'infrastructure de traitement pour exécuter les transactions. Mais une banque qui fournit du crédit tout en restant en dehors du flux de travail prête à un client d'un tiers.
Dans les paiements commerciaux, contrôler la carte n'est plus suffisant. L'avantage appartient à celui qui contrôle les décisions qui déterminent quand, où et comment cette carte est utilisée.
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
Le pari de Citi sur l'acquisition d'offres liées aux cartes repose sur les coûts, non sur des économies éprouvées de la catégorie
L'acquisition de Kard Financial par Citi repose sur une logique opérationnelle et financière — réduire les dépenses de récompenses, accélérer la construction de la plateforme — mais la catégorie des offres liées aux cartes n'a jamais démontré sa rentabilité autonome. Cardlytics, le seul pur acteur, a brûlé 1,15 milliard de dollars cumulés depuis son IPO en 2018 et a généré des capitaux propres négatifs l'année dernière.
L'accord Grab-Atome consolide le contrôle du checkout, non l'entrée sur le marché du BNPL
Grab n'entre pas dans le buy-now-pay-later ; elle exploite déjà PayLater en Asie du Sud-Est. L'acquisition de 1,49 milliard de dollars américains d'Atome intègre un portefeuille de crédit à la consommation avec portefeuille numérique, acceptation et règlement—réduisant la pile actuellement médiatisée par les schémas de cartes et les acquéreurs—et dépend de l'approbation réglementaire des autorités de la concurrence et bancaires de Singapour.
La carte de Kraken est un pari sur le contrôle de la décision de financement, non sur la transaction
La carte de débit de Kraken—avec ses récompenses de 2% sur plusieurs soldes d'actifs—n'est pas un produit de paiement déguisé. C'est une stratégie de fidélisation du portefeuille qui inverse l'architecture traditionnelle des cartes : au lieu qu'une carte accède à un seul compte, la plateforme décide désormais quel solde financera chaque achat, déplaçant le centre de contrôle du réseau vers le système opérationnel financier de l'émetteur.