
Le téléphone n'a pas remplacé la carte. Il l'a démembrée.
Un même appareil, des résultats opposés : ce que le smartphone a fait aux paiements dépend du rail qui le soutend
Abonné · Connectez-vous pour écouter le résumé audio
Les résumés audio sont réservés aux abonnés. Connectez-vous avec l'e-mail utilisé pour vous abonner — nous vous enverrons un code à usage unique.
Vous souvenez-vous de l'époque où tout commençait par la carte dans votre portefeuille ?
Au début de ma carrière, je connaissais les seize chiffres et le CVV de chaque carte que je portais. J'étais aussi un peu obsédé par ce qui se passait avec ces chiffres une fois que j'avais remis la carte : le terminal, l'acquéreur, le réseau, l'émetteur, et le retour en quelques secondes. Aujourd'hui, quand vous appuyez sur votre téléphone, le numéro qu'il envoie n'est même pas le vôtre. C'est un jeton, et je parie que personne parmi vous ne pourrait le réciter. Le parcours existe toujours, mais plus de mains le touchent maintenant.
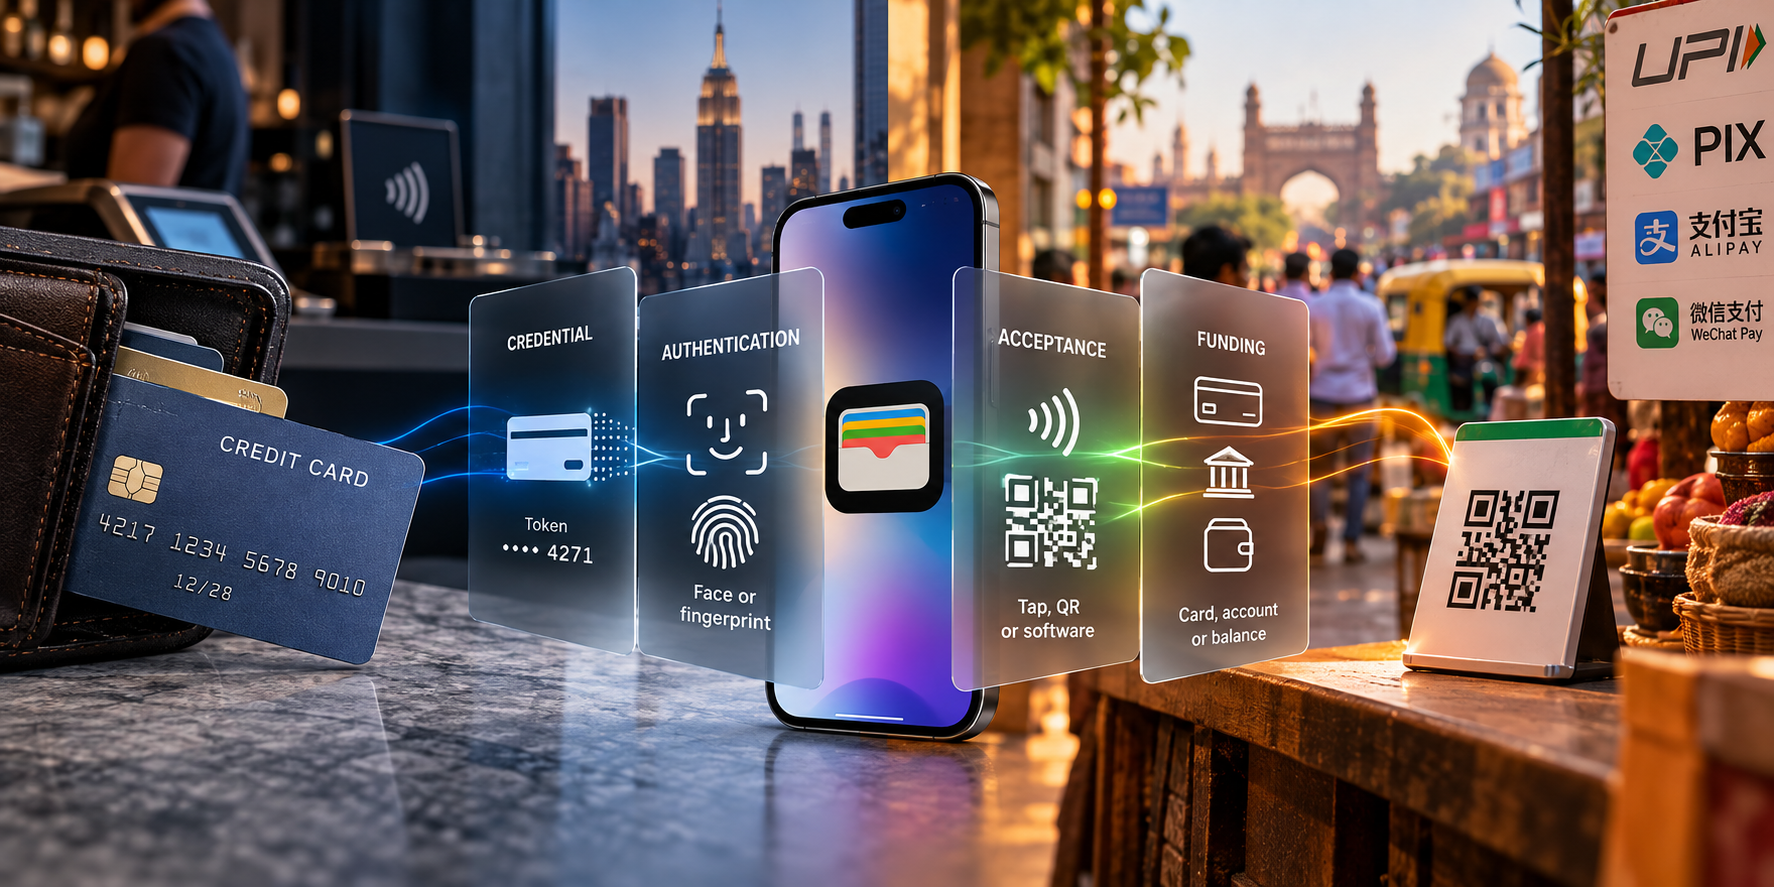
La carte n'a jamais été une seule chose. Elle a été conçue pour accomplir quatre tâches à la fois : transporter une credential, le numéro ; vous authentifier, d'abord avec votre signature puis plus tard avec un PIN, tandis que la puce prouvait que la carte elle-même était authentique ; être acceptée, car un terminal savait comment la lire ; et, peut-être la plus importante, pointer vers la source de financement, le compte qui la soutend. Celui qui a émis ce morceau de plastique possédait la relation avec vous.
Gardez ces quatre tâches à l'esprit, car le reste de cette analyse porte sur ce qui leur est arrivé une fois que les portefeuilles mobiles sont arrivés, à commencer par Google Wallet en 2011, il y a maintenant presque exactement quinze ans.
Ce que le téléphone, et plus précisément le portefeuille mobile, a fait au plastique
On vous entend souvent dire que le smartphone a numérisé la carte. Ce n'est pas le cas. Ce que le téléphone a fait, c'est séparer les quatre tâches.
La credential est devenue un jeton dans une puce sécurisée, et un jeton volé n'a aucune valeur. L'authentification s'est déplacée vers votre visage ou votre empreinte digitale, ce qui est la vérification la plus forte que la plupart d'entre vous ayez jamais utilisée, et votre banque ne la contrôle pas. L'acceptation s'est déplacée sur le téléphone lui-même, via des codes QR et des terminaux logiciels, si bien qu'un petit commerçant n'a plus besoin de matériel spécialisé. Le financement est devenu un choix que vous faites derrière un écran, où une carte, un compte bancaire ou un solde peuvent être côte à côte.
Voici le point à souligner : une fois que les tâches sont séparées, chacune peut être possédée par quelqu'un de différent.
Un même appareil, des résultats opposés, selon l'endroit où vous êtes
Tout le monde a à peu près le même téléphone, pourtant les résultats dans les différents pays ne se ressemblent en rien.
Aux États-Unis, les portefeuilles numériques représentaient seulement 17 pour cent des dépenses en magasin en 2025, contre une moyenne mondiale de 33 pour cent. Même à l'intérieur de ces portefeuilles, les cartes restent la source de financement préférée. Apple Pay et Google Wallet n'ont pas remplacé la carte. Ils l'ont enveloppée.
Regardez maintenant l'Inde. UPI a traité 24,51 milliards de transactions en août 2026, un record, et les portefeuilles représentent environ 61 pour cent des dépenses en magasin. Au Brésil, Pix a réglé plus de 318 millions d'opérations en un seul jour ce septembre.
Alors qu'est-ce qui explique l'écart ? Ce n'est pas le téléphone. C'est le rail qui le soutend. Là où un réseau de cartes mature avec des récompenses fonctionnait déjà bien, le téléphone est devenu une meilleure enveloppe pour la carte et partie de sa proposition de valeur. Là où une banque centrale a construit un rail en temps réel sans interchange, le téléphone est devenu l'instrument de paiement lui-même, et la carte n'avait plus rien à quoi se raccrocher.
Qui contrôle la porte d'entrée maintenant ?
Une fois que le bundle est cassé, qui contrôle le moment où vous choisissez comment payer ?
Aux États-Unis, c'est le système d'exploitation. Le portefeuille décide quelle carte apparaît en premier. En Inde, c'est un petit nombre d'applications qui acheminent la majorité du volume du pays. Dans les deux cas, la banque a perdu la porte d'entrée qu'elle possédait par défaut quand vous vous tourniez vers le plastique.
Ma conclusion, et la vôtre à méditer
Le démembrement n'est pas terminé. Une fois que la credential, l'authentification et l'acceptation vivent toutes sur un appareil, ce que la carte offre encore de façon unique est plus étroit qu'il n'y paraît : le crédit, le droit de contester une charge, et les règles en lesquelles les commerçants et les consommateurs ont confiance. Ce cœur est défendable, mais c'est une franchise plus petite que celle que le plastique protégeait. Ne me comprenez pas mal : si vous m'avez lu auparavant, vous savez que je crois que la confiance reste le plus grand atout des réseaux.
Trente ans plus tard, je veux toujours comprendre chaque étape du parcours, comme je l'ai fait quand je connaissais mes numéros de carte par cœur. La différence est qu'aujourd'hui chaque étape peut appartenir à une entreprise différente. Si vous finissez par travailler dans une banque sur un marché dominé par les cartes, la question ne sera pas de savoir s'il faut être dans le portefeuille. Ce sera de savoir si votre carte est celle que le téléphone choisit, et si ce qui la soutient mérite ce choix.
Franco Di Pietro
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
Le jeton en dollars des banques : une assurance contre la disintermédiation, pas un produit pour les trésoriers
Vingt et un grands établissements financiers forment une société pour émettre un jeton en dollars d'ici 2027, mais le véritable bénéficiaire n'est pas le trésorier d'entreprise — qui dispose déjà d'une meilleure rapidité et de rendements supérieurs via des réseaux bancaires plus rapides — mais les banques elles-mêmes, qui s'achètent une option contre le risque que les dollars ne migrent vers des rails natifs blockchain qu'elles ne contrôlent pas.
La Quatrième Phase — Agentic Commerce (1 sur 4)
Agentic commerce n'est pas une validation plus rapide. C'est un acteur différent à la validation.
Top of Permission — Agentic Commerce (3 of 4)
Les émetteurs font face à un choix : être le point de terminaison passif d'une décision d'agent, ou la couche qui la gouverne.