
Il Messico decide chi paga per abbandonare il contante
Una legge quadro approvata dalla camera bassa del Messico all'inizio di ottobre delega il costo dell'accettazione digitale a chi rimane ultimo nella catena—emittenti di carte, acquirenti, o lo Stato stesso—senza richiedere a nessuno di assorbirlo. Una prova di sei mesi che ha azzerato l'interchange nelle stazioni di servizio mostra il perché: il sussidio è fuoriuscito, il tetto normativo sull'interchange rimuove lo strumento utilizzato nella prova, e la legge indica i codici QR basati su SPEI come risposta permanente, lasciando la scelta della struttura di mercato ai regolatori che non hanno ancora scelto.
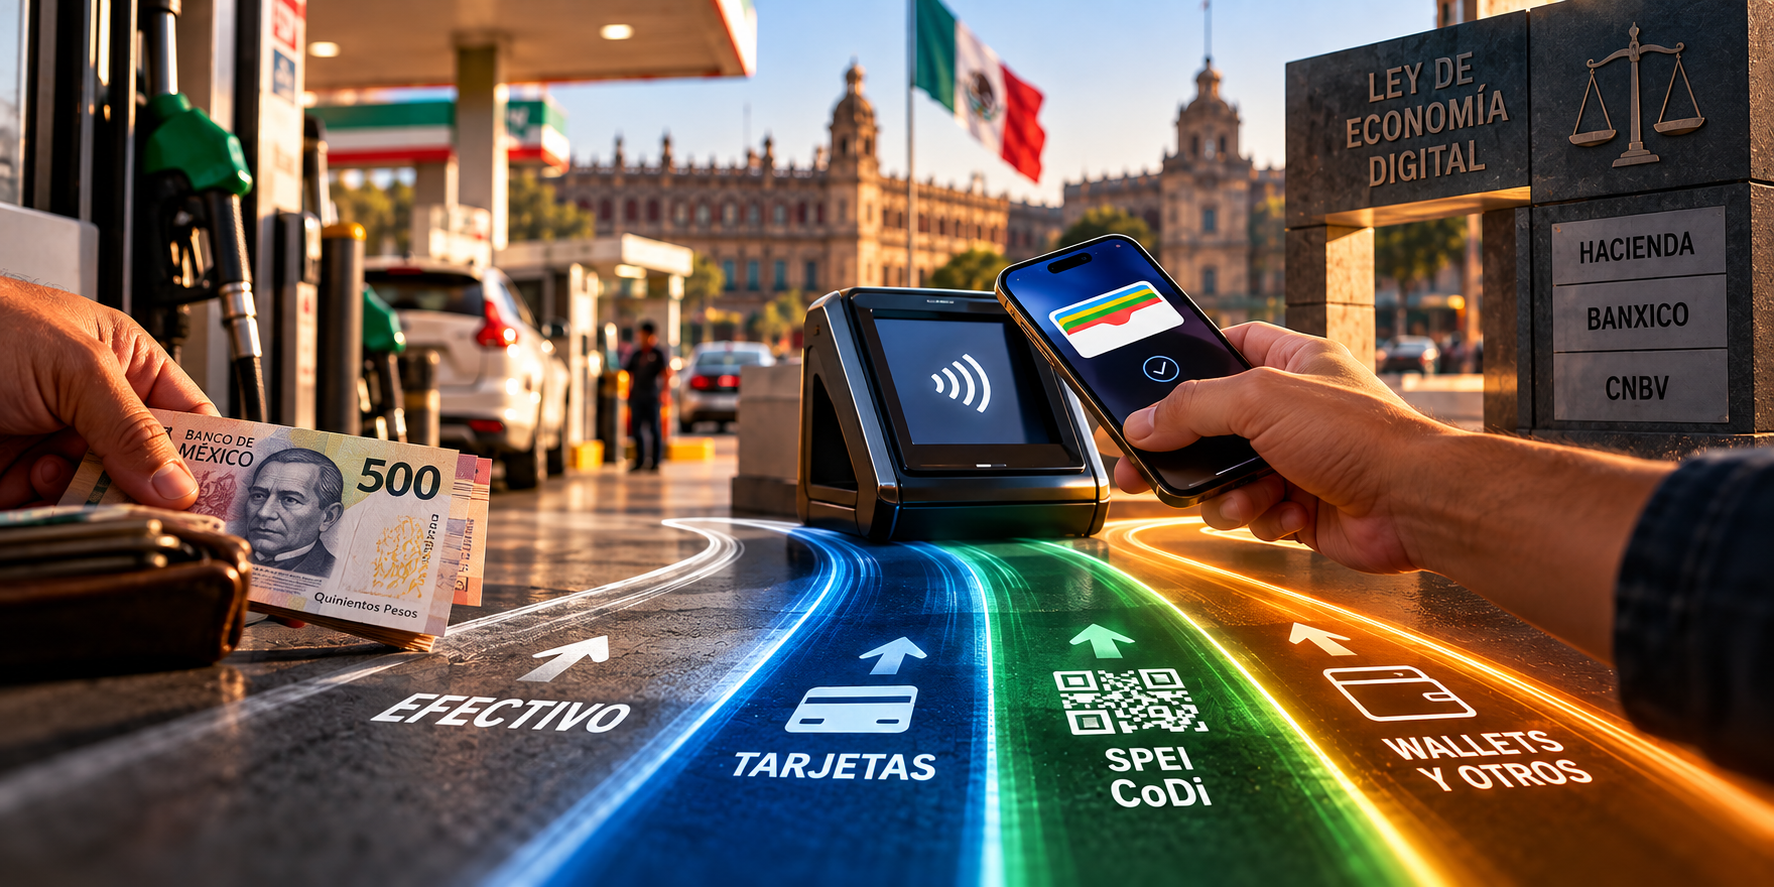
La mia tesi è che si tratta di chi finanzia l'accettazione
La Ley de Economía Digital para Pagos Digitales y Electrónicos, approvata dalla Commissione Bilancio della Camera dei Deputati il 1° ottobre, è discussa in Messico come la fine del contante. La mia lettura è che è qualcos'altro: una decisione differita su chi finanzia l'accettazione. Il Messico ha già condotto l'unica prova disponibile, sei mesi di commissione di interchange zero nelle stazioni di servizio, e questo esperimento ha insegnato tre lezioni che la legge non risolve. Il sussidio è uscito dall'emittente. Non è arrivato intatto al commercio. E la regola permanente che stanno preparando Banxico e la CNBV elimina proprio lo strumento con cui è stata realizzata. Ciò che rimane in piedi è l'articolo 19: QR liquidato su SPEI in ogni terminale punto di vendita.
Cosa dice la legge e cosa non dice
L'iniziativa è arrivata al Congresso l'8 settembre insieme al Paquete Económico 2027. È una legge quadro breve. Il suo pronunciamento più citato, della White & Case, la riassume così: riconosce la CURP Digitale e l'Expediente Digital Ciudadano per contrattare servizi finanziari a distanza, conferisce nuovi poteri a Banxico e alla CNBV sull'accettazione in punto di vendita e autorizza la Hacienda a designare settori dove il pagamento digitale può essere l'unica forma di pagamento accettata. Non ha sanzioni, non ha date e non nomina settori.
Quest'ultimo punto corregge gran parte della copertura mediatica. Le stazioni di servizio e i caselli non appaiono nel testo normativo. Provengono dalla strategia dell'Esecutivo da marzo e aprile. L'articolo 11 dice che i fornitori privati "potranno" implementare mezzi digitali; non c'è un obbligo generale di accettazione per il settore privato. Il mandato reale risiede nell'articolo 13, che autorizza la Hacienda a determinare "settori strategici e attività rilevanti" dove il pagamento digitale "potrà essere" l'unica via, e nell'articolo 14, che lascia al regolatore di ogni settore le condizioni, i requisiti e i tempi di transizione. Il contante e l'assegno si conservano in caso di contingenze di forza maggiore, che non possono essere invocate in modo permanente o ricorrente.
I tempi transitori sono brevi. La Hacienda avrebbe quindici giorni lavorativi dall'entrata in vigore per pubblicare la sua prima designazione, e i regolatori settoriali altri quindici per emanare le regole. Non c'è un bilancio aggiuntivo. La commissione ha approvato il parere con 25 voti contro 4 secondo Expansión (Milenio ne riporta 24), con PRI e PAN contrari, e le riserve approvate sono state qualificate come questioni di forma. L'aula è convocata per il 6 ottobre.
L'esposizione dei motivi si basa sull'ENIF 2024 dell'INEGI. Tra 2021 e 2024, la proporzione di persone che dichiara il contante come il mezzo più frequente per acquisti fino a 500 pesos è scesa dal 90,1% all'85,2%, mentre i trasferimenti e le applicazioni sono saliti dall'1,6% al 4,4%. Conviene leggere bene la cifra: è la proporzione di persone che indicano il contante come mezzo abituale, non la proporzione di acquisti pagati in contante. Il governo sostiene che l'infrastruttura esiste (SPEI, CoDi, DiMo, conti di livello semplificato) e che il problema è di adozione.
La prova: sei mesi di interchange zero
Il governo non ha aspettato la legge per provare il meccanismo. Il 27 aprile, la Hacienda, l'Associazione dei Banche del Messico e gli emittenti di buoni hanno firmato un accordo che ha portato a zero la commissione di interchange nelle stazioni di servizio dal 1° maggio al 31 ottobre. Prima dell'accordo, la stazione di servizio pagava 0,45% per transazione con debito e 1,00% con credito. La Hacienda ha presentato il risparmio come 2,57 pesos per transazione media in debito e 7,45 in credito, e una riduzione di 1,10 pesos nei buoni di rete chiusa. Secondo lo stesso segretario, l'interchange rappresentava circa l'80% della commissione totale.
Il supporto normativo è stato la disposizione 10ª Bis, aggiunta il 27 aprile alle regole delle reti di mezzi di pagamento. Crea un regime eccezionale per registrare riduzioni di interchange esclusivamente nel settore delle stazioni di servizio, senza il preavviso di trenta giorni, con validità fino al 31 ottobre 2026.
Le cifre della Hacienda permettono di derivare gli importi impliciti: 2,57 pesos allo 0,45% equivale a uno scontrino medio di circa 571 pesos in debito, e 7,45 pesos all'1,00% a circa 745 pesos in credito. I dati di Banxico citati da Onexpo danno uno scontrino medio con carta nelle stazioni di servizio di circa 618 pesos nel 2025, coerente con questo intervallo.
Quanto ha pagato l'emittente
Nessuno ha pubblicato il costo del sussidio. Può essere stimato. PetroIntelligence calcola che tra gennaio e luglio 2026 le vendite di benzina hanno totalizzato circa 97.683 milioni di pesos al mese, di cui 33.721 milioni pagati con debito e 33.332 milioni con credito. Applicando i tassi precedenti all'accordo, l'interchange che l'emittente ha smesso di riscuotere si aggira intorno ai 485 milioni di pesos mensili, o circa 2.900 milioni nei sei mesi. È una stima propria, solo per benzina normale e premium, senza gasolio né buoni, e presuppone che il mix di valore da gennaio a luglio sia rimasto invariato. Serve per dimensionare: il sussidio è stato di centinaia di milioni di pesos al mese, assorbito dagli emittenti su base volontaria.
Quanto è reale l'impulso alla digitalizzazione?
Un impulso si misura rispetto a un punto di partenza, e per quanto riguarda le stazioni di servizio nessuno si è messo d'accordo su quale sia. La Hacienda presenta il pagamento digitale nelle stazioni di servizio come un progresso che deve solo essere completato; i gestori di stazioni di servizio lo descrivono come una minoranza. Qui emerge il primo problema di evidenza. Le cifre disponibili non misurano la stessa cosa.
| Fonte | Misura | Cifra |
|---|---|---|
| Banxico via Onexpo (2025) | Pagamenti con carta nelle stazioni di servizio | 778,4 milioni di operazioni, 481.373 milioni di pesos |
| Banxico via Onexpo (2025) | Stazioni di servizio come proporzione di tutti i pagamenti con carta | 7% di 11.261,8 milioni |
| PetroIntelligence (gen–lug 2026) | Proporzione del valore pagato con carta | 68,6% (contante 29,3%) |
| Hacienda (apr 2026) | Proporzione di vendita di carburante digitale | 53% |
| Onexpo (mar 2026) | Proporzione di vendite con carta | circa 30% |
Il 7% è stato riportato da diversi media come se fosse la proporzione di transazioni nelle stazioni di servizio pagate con carta. Non lo è: è la proporzione di tutti i pagamenti con carta del paese che si sono verificati nelle stazioni di servizio. La differenza tra il 30% di Onexpo, il 53% della Hacienda e il 68,6% di PetroIntelligence probabilmente riflette il conteggio rispetto al valore e l'inclusione o meno di buoni, ma nessuna fonte pubblica la sua metodologia completa. Ciò che è invece coerente è il modello: il contante domina per numero di operazioni, soprattutto nel Centro (38,5% delle operazioni) e nel Nord (41%), mentre la carta domina per valore. Gli acquisti grandi sono già digitali. Ciò che manca da digitalizzare è l'acquisto piccolo, che è proprio quello dove il tasso di sconto pesa di più in relazione al margine.
Se è arrivato al commercio
La seconda lezione è la più scomoda. L'interchange lo paga l'acquirente all'emittente in ogni autorizzazione e lo trasferisce al commercio all'interno del tasso di sconto. Abbassare l'interchange a zero non abbassa automaticamente il tasso di sconto: dipende dal fatto che l'acquirente o l'aggregatore trasferisca la riduzione. Il 23 settembre, il presidente di Concanaco Servytur ha detto che non tutte le stazioni di servizio né tutti i fornitori di servizi hanno ridotto il tasso in conformità all'impegno con il governo. Lo stesso organismo calcola che il tasso di sconto medio nel commercio al dettaglio è 2,94% in credito e 2,77% in debito.
Non ci sono dati pubblici per misurare quanto dell'interchange eliminato è rimasto nella catena di acquirenza. È la domanda empirica centrale di questo intero esperimento e nessuno l'ha risposta.
Se sopravvive al 31 ottobre
Il patto sui prezzi con i gestori di stazioni di servizio è stato rinnovato il 31 agosto fino a febbraio 2027, con benzina normale al di sotto di 24 pesos e gasolio al di sotto di 27. Le note sul rinnovo menzionano la riduzione delle commissioni tra gli assi della strategia, ma non ho trovato una conferma primaria che la 10ª Bis o l'accordo con l'ABM siano prorogati dopo il 31 ottobre. L'obiettivo presidenziale di pagamento 100% digitale nelle stazioni di servizio per settembre è passato senza mandato.
La regola permanente priva di efficacia la tariffa speciale per le stazioni di servizio
L'esperimento nelle stazioni di servizio ha dipeso da una tariffa di interchange esclusiva per questo settore, e la regola che stanno preparando Banxico e la CNBV proibirebbe proprio questo. Mentre la prova procedeva, entrambi i regolatori hanno pubblicato il progetto delle nuove disposizioni per reti di mezzi di pagamento, inviato a CONAMER il 26 agosto. La consultazione si è chiusa il 24 settembre con 53 commenti da banche, aggregatori e associazioni.
I massimali sono concreti. In credito, 1,30% per operazione e un limite aggregato per emittente dell'1% del volume operato in dodici mesi. In debito e mezzi non legati al credito, 10,80 pesos per operazione e un aggregato dello 0,30% in dodici mesi. La transizione sarebbe fino a 36 mesi. Un progetto preliminare precedente, in consultazione verso fine 2025, proponeva 0,6% in credito e 0,3% più un'UDI in debito; il testo attuale è considerevolmente più favorevole all'emittente.
Il punto che si collega alle stazioni di servizio è un altro. Il progetto stabilisce che le commissioni di interchange non potranno più differenziarsi unicamente per settore commerciale, ma dovranno essere collegate a costi reali e comprovabili, come rischio operativo e tecnologia. L'interchange zero nelle stazioni di servizio è stata, precisamente, una tariffa per settore. Se la regola definitiva conserva questo principio, il governo perde lo strumento con cui ha finanziato la sua prova. Qualsiasi sussidio futuro a un settore designato dovrebbe essere realizzato per un'altra via: un accordo volontario al di fuori del registro delle commissioni, un cambio nella definizione dei costi o un riel che non abbia interchange.
Il progetto cambia anche la meccanica dal lato del commercio. Gli aggregatori dovrebbero liquidare ai loro commercianti lo stesso giorno naturale, mantenere conti separati per questi fondi e abbandonare la sub-aggregazione. Per un commercio obbligato ad accettare solo mezzi digitali, la data di liquidazione è tanto rilevante quanto il tasso: il contante si liquida al momento.
L'articolo 19 ci dà la risposta
Se il sussidio dell'emittente non è permanente e la regola permanente proibisce la tariffa per settore, qualcuno deve sostenere il costo quando la Hacienda designa il primo settore. La legge già suggerisce chi.
L'articolo 19, frazione IV, autorizza Banxico a emettere, insieme alla CNBV, disposizioni che obblighino le entità che offrono accettazione con carta in terminali punto di vendita ad accettare anche pagamenti con QR, secondo le specifiche tecniche di Banxico. Un QR che liquida su SPEI non ha commissione di interchange. Il commercio paga ciò che cobra la sua istituzione per ricevere il trasferimento, e non c'è un emittente di carta che riscuote nel mezzo.
Banxico prepara il terreno dal lato del pagatore. Le riforme alla Circular 14/2017 equiparano l'esperienza dei trasferimenti mobili nelle applicazioni bancarie, inclusi CoDi e DiMo, con data di adempimento a dicembre. La banca centrale prevede che il numero di operazioni SPEI superi quello dei pagamenti con carta alla fine di 2026, e stima che 73,5 milioni di adulti lo usino già.
La distanza tra quell'infrastruttura e la pompa di benzina rimane enorme. Nel 2025, CoDi ha registrato 4,4 milioni di operazioni in tutto l'anno, con un massimo di circa 12.700 giornaliere a ottobre; DiMo ha totalizzato 3,1 milioni di operazioni interinstituzionali. Le stazioni di servizio, da sole, hanno elaborato 778 milioni di pagamenti con carta nello stesso anno. SPEI è massivo nei trasferimenti tra persone e aziende; la riscossione con QR in punto di vendita, no.
Insieme, i pezzi formano un'architettura coerente: carte con tetto normativo, riscossione A2A obbligatoria in ogni terminale e Hacienda che sceglie dove il commercio perde l'opzione del contante. Ciò che non è scritto è la proporzione. Se le regole settoriali dell'articolo 14 accettano qualsiasi mezzo riconosciuto, la decisione rimane al pagatore di fronte alla pompa di benzina, e lì la carta vince per abitudine, per credito revolving e per premi. Se privilegiano il QR, il volume obbligato migra verso SPEI e l'emittente di carta perde un settore ad alto volume. Questa è la decisione sulla struttura di mercato, e la legge la delega completamente.
I caselli mostrano che lo Stato sa già come farlo senza carta. Capufe ha terminato a luglio la modernizzazione delle sue 129 piazze e 1.050 corsie per accettare TAG, con l'Agenzia di Trasformazione Digitale. Il contante rimane consentito. Ma il riel digitale della strada non è la carta in punto di vendita: è un dispositivo di prepagamento o con addebito ricorrente, gestito da emittenti di TAG. È un promemoria che "pagamento digitale" nella legge non significa "carta", e che ogni settore designato può finire con un riel diverso.
La CURP Digitale non elimina la filiale, la trasforma in censimento
L'altra lettura dominante è che la CURP biometrica elimina la filiale e apre il sistema finanziario a milioni di persone. Il testo è più modesto. Parla di CURP Digitale, non di CURP biometrica, e la riconosce come meccanismo di fiducia aggiuntivo: l'articolo 6 lascia all'utente la scelta tra essa e qualsiasi altra identificazione ufficiale. L'effetto sulla documentazione KYC dipende da regole della CNBV che non esistono ancora.
L'iscrizione biometrica, inoltre, è volontaria e presenziale, presso moduli del RENAPO o del Registro Civile. La visita fisica non scompare; si trasferisce dalla filiale a un ufficio governativo. Per le istituzioni, invece, l'accettazione della CURP biometrica è già obbligatoria quando il titolare la presenta, per l'articolo 91 Bis della Ley General de Población.
Il valore pratico per l'emittente sta nell'Expediente Digital Ciudadano. L'articolo 9 conferisce ai suoi documenti gli stessi effetti legali di quelli fisici, e l'articolo 8 li rende trasferibili su richiesta dell'utente. Questo riduce il costo di integrare e aggiornare la documentazione: ricevute, certificati, attestati. Non risolve la verifica dell'identità in sé, né la frode per usurpazione di identità, che è dove si concentra il rischio dell'apertura remota.
Non c'è nemmeno una cifra affidabile di adozione. A luglio 2025, il direttore del RENAPO ha riportato 145 mila procedimenti volontari e 23 milioni di registri biometrici già nel database per altri procedimenti, come passaporti. Un mese dopo ha circolato la cifra di 27 milioni di procedimenti. Nessuna fonte ufficiale ha pubblicato da allora un dettaglio comparabile.
Qual è il contrargomento a tutto questo?
L'argomento più forte contro questa lettura è che esagera la rilevanza della legge. White & Case lo dice senza mezzi termini: l'iniziativa, di per sé, non cambia nessun obbligo di nessuna istituzione né di nessun commercio. Il mandato è permissivo, è condizionato a una designazione della Hacienda e manca di denti per sanzionare. E il comportamento del governo fino ad ora favorisce la negoziazione rispetto all'imposizione: l'interchange zero è stato un accordo volontario con il settore bancario, e il patto sui prezzi è volontario con i gestori di stazioni di servizio. È plausibile che la facoltà dell'articolo 13 sia usata poco o nulla al di fuori del combustibile.
C'è una seconda obiezione, sull'esclusione. Nella commissione, Héctor Saúl Téllez, del PAN, ha avvertito che la restrizione al contante avrà un impatto sulle persone senza conto, sugli anziani e sulle comunità senza connettività. Movimiento Ciudadano ha sottolineato che terminali, internet e reti di elaborazione applicano tariffe. Onexpo sostiene che la forma di pagamento deve essere decidata dal consumatore. L'ABM calcola che più di 25 milioni di persone, il 19% della popolazione, non usano nessun servizio bancario. La Red en Defensa de los Derechos Digitales ha messo in questione dal 2025 la concentrazione dell'identità nella CURP biometrica.
Entrambe le obiezioni sono corrette in quello che descrivono. Ma nessuna cambia la domanda di fondo. Se l'articolo 13 è usato poco, l'articolo 19 e i massimali di interchange continuano a ridefinire l'economia dell'accettazione in tutto il paese. E se è usato, il problema dell'esclusione si trasforma in un problema di costo: un commercio obbligato a rifiutare il contante ha bisogno di un riel economico per il cliente di scontrino basso, e quel riel non è la carta con un tasso di sconto di quasi 3%.
Ciò che manca perché non ho potuto verificarlo
Non ho ottenuto il testo del parere dalla Gaceta Parlamentaria; lavoro sulla base dell'iniziativa e della descrizione delle riserve come questioni di forma. Non c'è conferma primaria di una proroga dell'interchange zero dopo il 31 ottobre. Non esistono dati pubblici sul tasso di sconto effettivo nelle stazioni di servizio prima e dopo il 1° maggio, che è l'unico modo per misurare il trasferimento. Le cifre sulla partecipazione della carta come mezzo di pagamento nelle stazioni di servizio non sono confrontabili tra loro. Non ho trovato un dato ufficiale sulla penetrazione del TAG in Capufe. E la cifra dell'iscrizione biometrica non ha un dettaglio ufficiale recente.
Cosa viene e su cosa stare attenti
Il primo punto di svolta è il plenum di San Lázaro, convocato per il 6 ottobre, e ciò che farà il Senato: se aggiunge sanzioni, se nomina settori o se tocca l'articolo 19. Il secondo è il 31 ottobre, quando scade la 10ª Bis. Una proroga trasforma il sussidio dell'emittente in politica di fatto; la sua scadenza senza sostituto significa che il primo settore designato inizierà con il costo pieno della carta. Il terzo è la versione finale delle regole delle reti di mezzi di pagamento, e in particolare se conserva il divieto di differenziare l'interchange solo per settore. Il quarto, quindici giorni lavorativi dopo la pubblicazione della legge, è la prima designazione della Hacienda e, soprattutto, le regole settoriali che l'accompagnano: sarà la prima volta che vedremo quale riel sceglie lo Stato quando obbliga, e chi finisce per pagare l'accettazione.
Franco Di Pietro
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
Informativa: Il fondatore di The Payments Corner è dipendente di Euronet Worldwide, una società globale di infrastrutture e trattamento delle transazioni. La pubblicazione può trattare titoli o attività che riguardano tale ambito. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
Disclosure: The Payments Corner's founder is employed at Euronet Worldwide, a global infrastructure and transaction processing company. The publication may discuss securities or assets touching that domain. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
L'autorizzazione offline non è resilienza — è la base di essa
Le reti di pagamento europee stanno imponendo funzionalità di carte offline in tutto il continente, ma la vera sfida non risiede nella capacità del terminale di approvare localmente, bensì nel modo in cui l'infrastruttura di emissione, i processori degli emittenti e i commercianti gestiscono il divario tra il momento dell'autorizzazione e il successivo regolamento dei conti.
Il regolatore scrive lo schermo
Il 3 settembre la Banca Centrale non ha emanato una regola di pagamento. Ha emanato una specifica di interfaccia — e dietro di essa c'è l'esclusione dall'arrangiamento per sessanta mesi.
La Charter Non È L'Asset: Quello Che TabaPay Sta Effettivamente Acquistando a Denver
Un finanziamento strategico di $155 milioni, una banca da $6,5 milioni, e le due condizioni che ti diranno se l'operazione ha funzionato