A lacuna de $50 bilhões de avaliação da Global Payments expõe o teste de fluxo de caixa que separa a convicção do private equity do ceticismo do mercado público
GTCR está ponderando uma aquisição de $50 bilhões da Global Payments. A pergunta real é quem valoriza mais a aquisição de comerciantes e a integração do Worldpay: os mercados públicos ou os proprietários privados.
Os briefings em áudio estão disponíveis apenas em inglês.
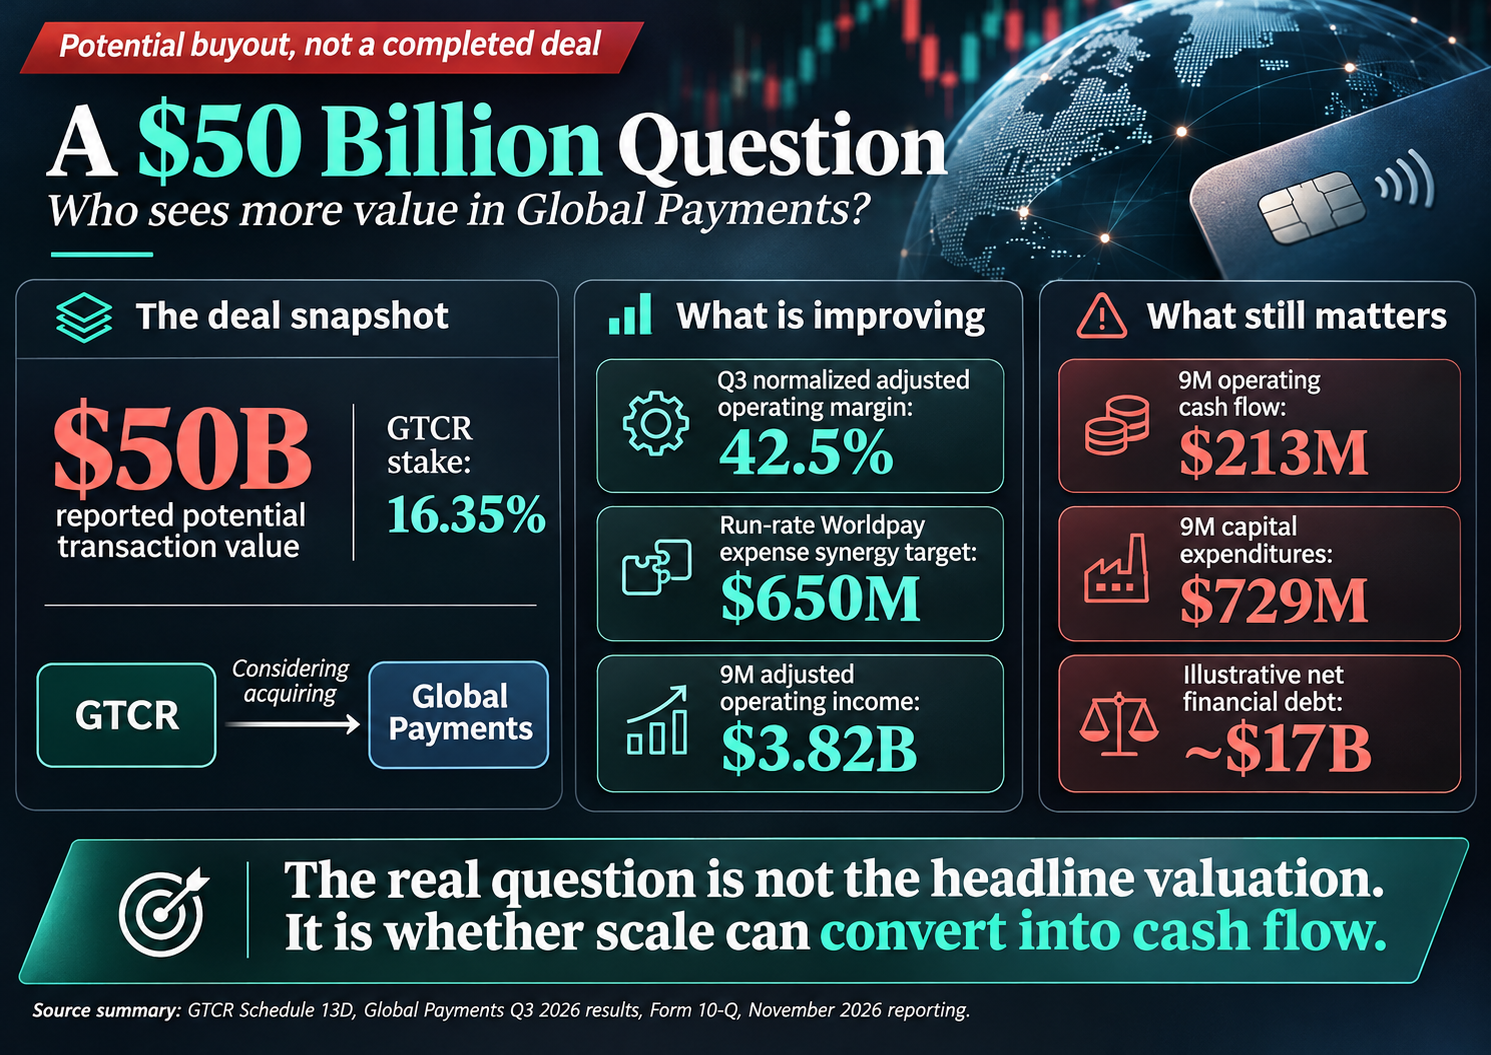
Uma Questão de $50 Bilhões: Quem Vê Mais Valor na Global Payments?
O renovado interesse de aquisição da GTCR coloca a economia da aquisição de comerciantes, a integração do Worldpay e o preço da propriedade privada sob escrutínio.
A Global Payments passou grande parte do ano passado se reformulando em uma empresa de pagamentos de comerciantes focada. Agora, menos de onze meses após concluir sua aquisição do Worldpay, seu maior acionista está explorando se deve comprar o negócio inteiro—e está atribuindo um número bem acima do que os investidores públicos estão pagando.
Em 20 de novembro, a GTCR divulgou em um formulário Schedule 13D que está avaliando possíveis transações estratégicas envolvendo a Global Payments, potencialmente incluindo uma proposta de adquirir todas as ações em que ainda não possui participação. O formulário coloca a participação da GTCR em 16,35%. No mesmo dia, a Bloomberg reportou que uma transação poderia valer cerca de $50 bilhões incluindo dívida e um prêmio, e que a GTCR está trabalhando com um grupo de outras empresas de private equity no financiamento. As ações da Global Payments saltaram mais de 11% no relato. Nenhuma decisão foi tomada e nenhuma proposta foi anunciada.
Esta é a segunda rodada de interesse de aquisição reportado em três semanas. Em 30 de outubro, o Financial Times reportou que CD&R e GTCR estavam explorando um take-private conjunto de aproximadamente $40 bilhões de enterprise value. Em 12 de novembro, a Reuters reportou que as empresas haviam descartado esse esforço, sendo a complexidade de financiamento entre os obstáculos. Oito dias depois, um novo relato colocou o valor potencial da transação em aproximadamente $50 bilhões. Os números refletem relatos preliminares separados em vez de lances formais sucessivos.
A questão não é apenas se a GTCR pode financiar uma transação dessa magnitude. É o que um comprador acredita que a plataforma combinada de Global Payments e Worldpay pode ganhar, quanto caixa pode gerar, e por que essa visão difere tão drasticamente da do mercado.
Uma empresa ainda digerindo uma transação importante
Em janeiro de 2026, a Global Payments concluiu sua aquisição do Worldpay da FIS e GTCR enquanto vendia seu negócio de Issuer Solutions para a FIS. A empresa se afastou de uma combinação de aquisição de comerciantes e processamento de emissores para se concentrar na aceitação de comerciantes, pagamentos incorporados, software e soluções de comércio.
Combinar dois grandes negócios de pagamentos de comerciantes cria oportunidades de consolidar infraestrutura, racionalizar tecnologia e servir comerciantes em mais mercados e canais. Mas esses benefícios não chegam quando uma transação fecha. As plataformas de processamento de pagamentos estão profundamente interconectadas com contratos de comerciantes, instituições financeiras, redes de pagamento, operações de liquidação, sistemas de fraude e parceiros de software. Combiná-las leva anos de execução.
A evidência inicial é mista de forma instrutiva. A gestão está entregando as medidas que controla mais diretamente. A receita líquida ajustada normalizada do terceiro trimestre cresceu mais de 4%, a margem operacional ajustada normalizada se expandiu 220 pontos-base para 42,5%, e a empresa aumentou sua meta de sinergias de despesas do Worldpay em run-rate para $650 milhões. O fluxo de caixa é uma história diferente.
O que os números nos dizem
A Global Payments reportou receita GAAP do terceiro trimestre de 2026 de $3,31 bilhões e receita líquida ajustada de $3,18 bilhões. Nos primeiros nove meses, a receita líquida ajustada atingiu $9,20 bilhões e a renda operacional ajustada $3,82 bilhões—contra renda operacional GAAP de $568 milhões.
A lacuna entre essas duas cifras de renda operacional reflete amortização relacionada à aquisição e despesas vinculadas a aquisições, integração, separação e transformação de negócios. Nem todos esses ajustes são custos de caixa recorrentes. Mas também não devem ser ignorados enquanto uma integração dessa magnitude está em andamento.
A demonstração de fluxo de caixa faz o ponto mais diretamente. Nos primeiros nove meses de 2026, o fluxo de caixa operacional foi $213 milhões, comparado com $2,14 bilhões no mesmo período de 2025. As despesas de capital aumentaram para $729 milhões de $450 milhões. O fluxo de caixa operacional ficou aproximadamente $516 milhões aquém de cobrir os gastos de capital.
Parte da conversão de caixa operacional fraca reflete pagamentos de período de aquisição e integração e movimentos em ativos e passivos operacionais. As contas a pagar e outros passivos declinaram aproximadamente $876 milhões. Separadamente, mudanças em ativos e obrigações de processamento de liquidação consumiram $573 milhões de caixa, classificados sob atividades de financiamento em vez de atividades operacionais. Esses movimentos não devem ser confundidos com poder de ganho normalizado. Eles mostram por que margens ajustadas e geração de caixa reportada podem divergir drasticamente após uma grande combinação—e por que um potencial comprador deve examinar a demonstração de fluxo de caixa completa.
O balanço reflete a escala da transação do Worldpay. Em 30 de setembro, a Global Payments reportou aproximadamente $22,54 bilhões em dívida atual e de longo prazo e $5,57 bilhões em caixa e equivalentes de caixa. Subtraindo os dois produz aproximadamente $17 bilhões em dívida financeira líquida ilustrativa. Esta é uma medida simplificada: exclui $1,17 bilhão de linhas de crédito de liquidação e assume que o caixa reportado pode ser compensado totalmente contra dívida financeira. Alguns analistas usam um número mais alto; William Blair citou dívida líquida de quase $22 bilhões.
Juros e outras despesas atingiram aproximadamente $796 milhões nos primeiros nove meses de 2026, acima de $445 milhões no período comparável de 2025, um período que inclui o financiamento do Worldpay.
Global Payments — Fotografia financeira
| Métrica | Valor Reportado |
|---|---|
| Receita GAAP Q3 2026 | $3,31B |
| Receita líquida ajustada Q3 2026 | $3,18B |
| Receita líquida ajustada primeiros nove meses | $9,20B |
| Renda operacional ajustada primeiros nove meses | $3,82B |
| Renda operacional GAAP primeiros nove meses | $568M |
| Fluxo de caixa operacional primeiros nove meses | $213M |
| Despesas de capital primeiros nove meses | $729M |
| Juros e outras despesas primeiros nove meses | $796M |
| Dívida atual e de longo prazo, 30 de setembro | $22,54B |
| Caixa e equivalentes de caixa, 30 de setembro | $5,57B |
| Dívida financeira líquida ilustrativa | $16,97B |
| Valor potencial de transação reportado | ~$50B |
Fontes: Global Payments Q3 2026 earnings release e Form 10-Q; relatórios Bloomberg de 20 de novembro. Métricas ajustadas são medidas não-GAAP definidas pela empresa. Avaliação de transação permanece especulativa.
O que $50 bilhões realmente comprariam?
Os $50 bilhões reportados são uma avaliação de transação estimada incluindo dívida e um prêmio, não um preço de compra de patrimônio anunciado. Usando os saldos de dívida e caixa de 30 de setembro, uma enterprise value de $50 bilhões implica aproximadamente $33 bilhões de valor de patrimônio.
Usando aproximadamente 264,6 milhões de ações em circulação a partir de 30 de outubro, esse valor de patrimônio ilustrativo seria equivalente a aproximadamente $125 por ação. As ações da Global Payments atingiram uma máxima intraday de $95,50 em 20 de novembro, após o relato; o cenário de $125 é aproximadamente 31% mais alto do que esse nível intraday. Se a dívida líquida ajustada pela transação fosse em vez disso $22 bilhões, a mesma avaliação de empresa implicaria aproximadamente $28 bilhões de valor de patrimônio, ou aproximadamente $106 por ação. Nenhuma dessas cifras é um preço de oferta ou uma avaliação divulgada pela GTCR. Elas são sensibilidades mostrando como a suposição de dedução de dívida muda o resultado.
Esse cálculo é deliberadamente simplificado. O valor de patrimônio real dependeria do tratamento de financiamento relacionado a liquidação, disponibilidade de caixa, outros passivos, interesses minoritários, movimentos posteriores do balanço e ajustes específicos do negócio. O intervalo em si ilustra quanto a resposta depende dessas definições.
Dois múltiplos adicionam perspectiva. Anualizando a receita líquida ajustada dos primeiros nove meses produz aproximadamente $12,26 bilhões, portanto uma enterprise value de $50 bilhões representa aproximadamente 4,1 vezes esse valor. Anualizando a renda operacional ajustada produz aproximadamente $5,09 bilhões, ou aproximadamente 9,8 vezes. Ambas são ilustrativas, não múltiplos de transação formais ou previsões futuras; a anualização de nove meses provavelmente subestima a receita em um negócio onde o quarto trimestre é sazonalmente forte, e renda operacional ajustada não deve ser confundida com EBITDA ou fluxo de caixa livre. Um comprador avaliando uma transação alavancada construiria uma ponte completa de ganhos e fluxo de caixa antes de chegar a um preço defensável.
O que private equity poderia ver
GTCR não está abordando a Global Payments como um investidor desconhecido. Ela tinha uma participação controladora no Worldpay e recebeu caixa e ações da Global Payments quando a aquisição fechou. Ela tem familiaridade direta com uma parte significativa dos ativos operacionais, do modelo de negócio e dos desafios de integração.
Ela também enfrenta limites contratuais. Sob o acordo de acionistas assinado no fechamento do Worldpay, a GTCR está sujeita a uma restrição de abstenção que restringe aquisições de ações adicionais enquanto possui mais de 5% dos títulos com direito de voto, sujeito a exceções declaradas. Seu Schedule 13D de 20 de novembro explicitamente diz que qualquer ação potencial permanece sujeita a esse acordo. Uma transação teria que, portanto, navegar as restrições contratuais existentes e a resposta do conselho; um comitê de conselho independente também poderia fazer parte do processo. O acordo separadamente limita quando a GTCR pode descartar ações, com um lançamento inicial agendado doze meses após o fechamento de janeiro. Um take-private poderia fornecer um caminho diferente para a GTCR realizar ou reter exposição ao seu investimento, mas nenhuma estrutura assim foi anunciada.
Uma aquisição poderia refletir uma crença de que a plataforma combinada pode criar valor adicional através da integração, disciplina de despesas, investimento em produtos e execução—e que a propriedade privada permitiria à gestão trabalhar através de uma integração multianual sem escrutínio trimestral do mercado público.
Mas private equity não elimina a economia subjacente. Uma transação alavancada adiciona obrigações de financiamento a uma empresa que já absorveu a dívida do Worldpay, e cujo fluxo de caixa operacional este ano ficou bem aquém de seus gastos de capital. O comprador deve gerar valor incremental suficiente para servir e reduzir essa dívida. A propriedade privada muda a estrutura de capital e o modelo de responsabilidade. Ela não faz os riscos operacionais desaparecerem.
A escala é valiosa. A integração determina o quanto é valiosa.
A aquisição de comerciantes sempre recompensou a escala. Portfólios maiores distribuem custos de processamento, conformidade, conectividade de rede e tecnologia em maior volume de transações, e suportam aceitação internacional, distribuição de software e investimento em prevenção de fraude e serviços de comerciante.
Mas o volume de transações é uma medida incompleta de valor. Um grande portfólio de comerciantes pode conter pressão de preços, complexidade de contrato, obrigações custosas de serviço e ambientes de tecnologia duplicados. Os comerciantes não são economicamente intercambiáveis: comerciantes corporativos, pequenos negócios e canais liderados por software diferem em precificação, custo de aquisição, requisitos de serviço, retenção e crescimento.
A integração do Worldpay é, portanto, um exercício em decidir quais plataformas, contratos, capacidades e estruturas operacionais produzem os retornos mais duráveis. Remover custos duplicados melhora margens. Cortar investimento em confiabilidade, controles de fraude, suporte ao cliente ou desenvolvimento de produtos pode prejudicar os relacionamentos de comerciante que geram a receita. Um comerciante pode renegociar preços; é muito menos disposto a tolerar falhas de liquidação, desempenho de autorização mais fraco ou interrupções de serviço. A oportunidade é remover complexidade sem comprometer os serviços que tornam o portfólio valioso.
O que investidores públicos e private equity podem estar precificando diferentemente
Existem três explicações plausíveis para a lacuna entre o preço de mercado e o valor de negócio reportado.
A primeira é que os mercados públicos estão descontando a economia de longo prazo da aquisição de comerciantes tradicional. Concorrência, pressão de preços e o papel crescente de plataformas de software integradas podem estar reduzindo a disposição dos investidores de pagar mais por processadores estabelecidos. Se isso estiver correto, escala adicional oferece proteção limitada.
A segunda é o momento. A Global Payments está mostrando expansão de margem e progresso de sinergias, mas seu fluxo de caixa ainda não se recuperou. Um proprietário paciente com conhecimento detalhado do negócio adquirido pode estar disposto a garantir a conversão de caixa que investidores públicos querem ver primeiro.
A terceira é a estrutura financeira. Um patrocinador considerando um preço perto de dez vezes a renda operacional ajustada anualizada teria que avaliar alavancagem, realização de sinergias, conversão de caixa e a avaliação disponível em uma saída futura—não simplesmente assumir um error de precificação do mercado público. As dificuldades reportadas em financiar a exploração anterior ilustram o desafio de estruturar uma transação dessa magnitude.
Essas explicações não são mutuamente excludentes, e o desempenho futuro da empresa—sinergias realizadas, retenção de comerciantes, crescimento orgânico, despesa de capital e acima de tudo fluxo de caixa livre—fornecerá evidência mais forte do que interesse de aquisição sozinho.
A maior questão da indústria de pagamentos
As implicações se estendem além da Global Payments. A aquisição de comerciantes está mudando onde o valor é criado e capturado. O processamento permanece essencial, mas os provedores cada vez mais competem através da distribuição de software, comércio integrado, gestão de risco, análises de comerciante e os serviços ao redor da aceitação. Essa mudança exige investimento ao mesmo tempo que a concorrência pressiona partes do mercado de aquisição.
Para processadores estabelecidos, o desafio é preservar a economia de portfólios existentes enquanto financia as capacidades necessárias para permanecer competitivo. A consolidação pode criar a escala para suportar esse investimento; ela também pode criar complexidade organizacional e técnica que adia os retornos. Pública ou privada, o teste comercial é o mesmo: a empresa pode reter comerciantes, crescer relacionamentos lucrativos, modernizar sua infraestrutura e converter atividade de transação em fluxo de caixa sustentável?
A pergunta que permanece
GTCR ainda pode decidir não perseguir uma transação. Financiamento, avaliação, a resposta do conselho e risco de execução poderiam todos impedir o progresso de um negócio.
A avaliação de empresa reportada de $50 bilhões, não obstante, sugere que potenciais patrocinadores financeiros veem uma oportunidade potencialmente substancial na plataforma combinada. Quanto valor acumularia aos acionistas depende da estrutura de financiamento, tratamento de dívida e termos de qualquer proposta eventual. Nenhum preço de oferta foi anunciado.
A Global Payments montou uma das maiores plataformas de aquisição de comerciantes do setor, e suas margens ajustadas e metas de sinergias estão se movendo na direção certa. A geração de caixa reportada ainda não seguiu.
O que importa além da manchete é se a plataforma combinada pode converter sua escala em fluxo de caixa que justifique o capital necessário para possuí-la.
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
Aquisição da SeaPay pela PayTabs testa se controlar mais da stack de pagamentos melhora a economia unitária
A PayTabs está adquirindo a SeaPay para consolidar agregação de comerciantes, cobrança e liquidação dentro de seu grupo—um movimento que poderia reduzir transferências e dependências de terceiros na Arábia Saudita. A questão mais difícil é se assumir responsabilidades regulatórias, custos operacionais e risco de liquidação realmente melhorará as margens e o serviço aos comerciantes.
O Paradoxo de Avaliação do PayPal
Stripe e Advent se retiraram, PayPal perdeu quase 13% em um dia, e o prêmio de aquisição desapareceu. O fracasso do negócio expôs uma questão mais importante: quanto valor o mercado público está realmente atribuindo ao Venmo?