
Aquisição da SeaPay pela PayTabs testa se controlar mais da stack de pagamentos melhora a economia unitária
A PayTabs está adquirindo a SeaPay para consolidar agregação de comerciantes, cobrança e liquidação dentro de seu grupo—um movimento que poderia reduzir transferências e dependências de terceiros na Arábia Saudita. A questão mais difícil é se assumir responsabilidades regulatórias, custos operacionais e risco de liquidação realmente melhorará as margens e o serviço aos comerciantes.
Assinante · Faça login para ouvir o resumo em áudio
Os resumos em áudio estão disponíveis para subscritores. Inicie sessão com o email que usou para subscrever — enviaremos um código de utilização única.
PayTabs–SeaPay: A Economia de Controlar Mais da Stack de Pagamentos
A proposta de aquisição da SeaPay pela PayTabs por $9,3 milhões poderia dar a ela maior controle sobre as operações de pagamento dos comerciantes na Arábia Saudita. Se esse controle melhora a economia é uma questão mais complicada.
Provedores de tecnologia de pagamentos nem sempre controlam o relacionamento com o comerciante, a coleta de fundos ou a liquidação. Essas responsabilidades podem estar com bancos, adquirentes e agregadores, determinando quem aufere as taxas, carrega o risco e resolve problemas.
É o que torna digna de análise a proposta de aquisição da SeaPay pela PayTabs. Em 22 de outubro de 2026, a PayTabs assinou um memorando de entendimento para adquirir 100% da Arab Sea Financial Company (SeaPay) da Arab Sea Information Systems, listada na Bolsa Saudita, por SAR 35 milhões, aproximadamente $9,3 milhões. O comunicado do mercado saudita de 25 de outubro deixa claro que esta não é uma aquisição concluída: due diligence, um contrato definitivo e aprovações regulatórias permanecem pendentes.
A PayTabs já oferece tecnologia de aceitação de pagamentos, processamento, switching e orquestração. A SeaPay opera um negócio de pagamentos licenciado pela SAMA com serviços de agregação de comerciantes, cobrança e relacionados à liquidação. O anúncio da PayTabs identifica explicitamente economia de transações melhorada e redução de dependências como benefícios pretendidos.
A questão é se o negócio muda quem executa o trabalho, gerencia o comerciante e retém a receita.
Um preço pequeno, e uma história reveladora do lado vendedor
A consideração proposta de SAR 35 milhões não é inteiramente em dinheiro. Em uma entrevista com a Argaam, o vice-presidente e CEO da Arab Sea, Haitham Al-Suhaibani, disse que a estrutura compreende SAR 15 milhões em dinheiro e SAR 20 milhões em participação acionária na holding final do Grupo PayTabs. Ele também descreveu um compromisso separado do comprador de injetar outros SAR 10 milhões na SeaPay para crescimento e operações. Esse financiamento adicional não faz parte da consideração de compra.
Al-Suhaibani disse que a receita e os resultados operacionais da SeaPay ficaram aquém das expectativas apesar dos investimentos. As demonstrações contábeis consolidadas auditadas de 2025 da Arab Sea divulgam um impairment de SAR 4,54 milhões de ativos intangíveis após testes de impairment pela gerência da SeaPay. Esta é uma carga contábil, não a perda operacional autônoma da SeaPay; as divulgações disponíveis não fornecem números autônomos suficientes para calcular um múltiplo significativo de preço-para-receita ou ganhos.
A Arab Sea poderia redirecionar capital enquanto retém exposição indireta a pagamentos. A SeaPay poderia se tornar mais produtiva ao lado da operação maior de comerciantes e processamento da PayTabs? Isso permanece não comprovado.
Uma licença muda responsabilidades, não toda a cadeia de pagamentos
A posição regulatória da SeaPay é o coração da aquisição proposta. A SAMA anunciou sua autorização para fornecer serviços de pagamento de e-commerce em setembro de 2022. A PayTabs descreve a SeaPay como licenciada para uma conta de agregação e diz que suas atividades abrangem integrações de gateway online, parcerias de serviços de comerciantes, suporte a cobrança e liquidação.
A PayTabs também usa a frase "capacidades de adquirência." Essa descrição precisa ser lida com cuidado. De acordo com as regulações de serviços de pagamento da SAMA, agregação de pagamentos e adquirência de beneficiários são atividades reguladas definidas separadamente. Uma licença de instituição de pagamento não concede automaticamente adesão a esquema de cartão, acesso a sistema de compensação ou autoridade de liquidação independente. As permissões detalhadas da SeaPay e arranjos bancários permanecem pouco claros.
Há uma ilustração prática no guia de ativação mada da PayTabs, atualizado pela última vez em março de 2024. Ele descreve um comerciante se candidatando por meio de um banco participante, obtendo aprovação do banco e recebendo liquidação em sua conta bancária enquanto a PayTabs fornece a interface de pagamento. Esta é evidência de um arranjo operacional documentado, não prova de que todas as transações da PayTabs seguem o mesmo modelo hoje.
A SeaPay poderia permitir que a PayTabs consolidasse alguns contratos de comerciantes, agregação, cobranças, reconciliação e atendimento dentro do grupo. Isso pode reduzir transferências e dependência de terceiros. Mas os papéis subjacentes de bancos, redes de cartões e infraestrutura nacional de pagamentos permaneceriam. O efeito econômico depende de quais atividades e contratos específicos podem se mover, e a que custo.
A oportunidade de margem—e seu preço
A aceitação de pagamentos é um exercício de economia compartilhada. Dependendo do método e contrato, as cobranças de um comerciante podem financiar interchange, taxas de esquema, adquirência, processamento e outros serviços. Um provedor de tecnologia ganha o que sua própria função contratual permite ganhar. Assumir mais funções pode permitir que retenha taxas previamente pagas a outro participante ou renegocie um arranjo comercial existente.
Isso cria uma oportunidade, não uma melhoria de margem garantida. Interchange não desaparece. Nem desaparecem as cobranças relevantes de esquema, bancárias ou de infraestrutura. E remover um provedor de serviços de um contrato não remove o trabalho que esse provedor estava fazendo.
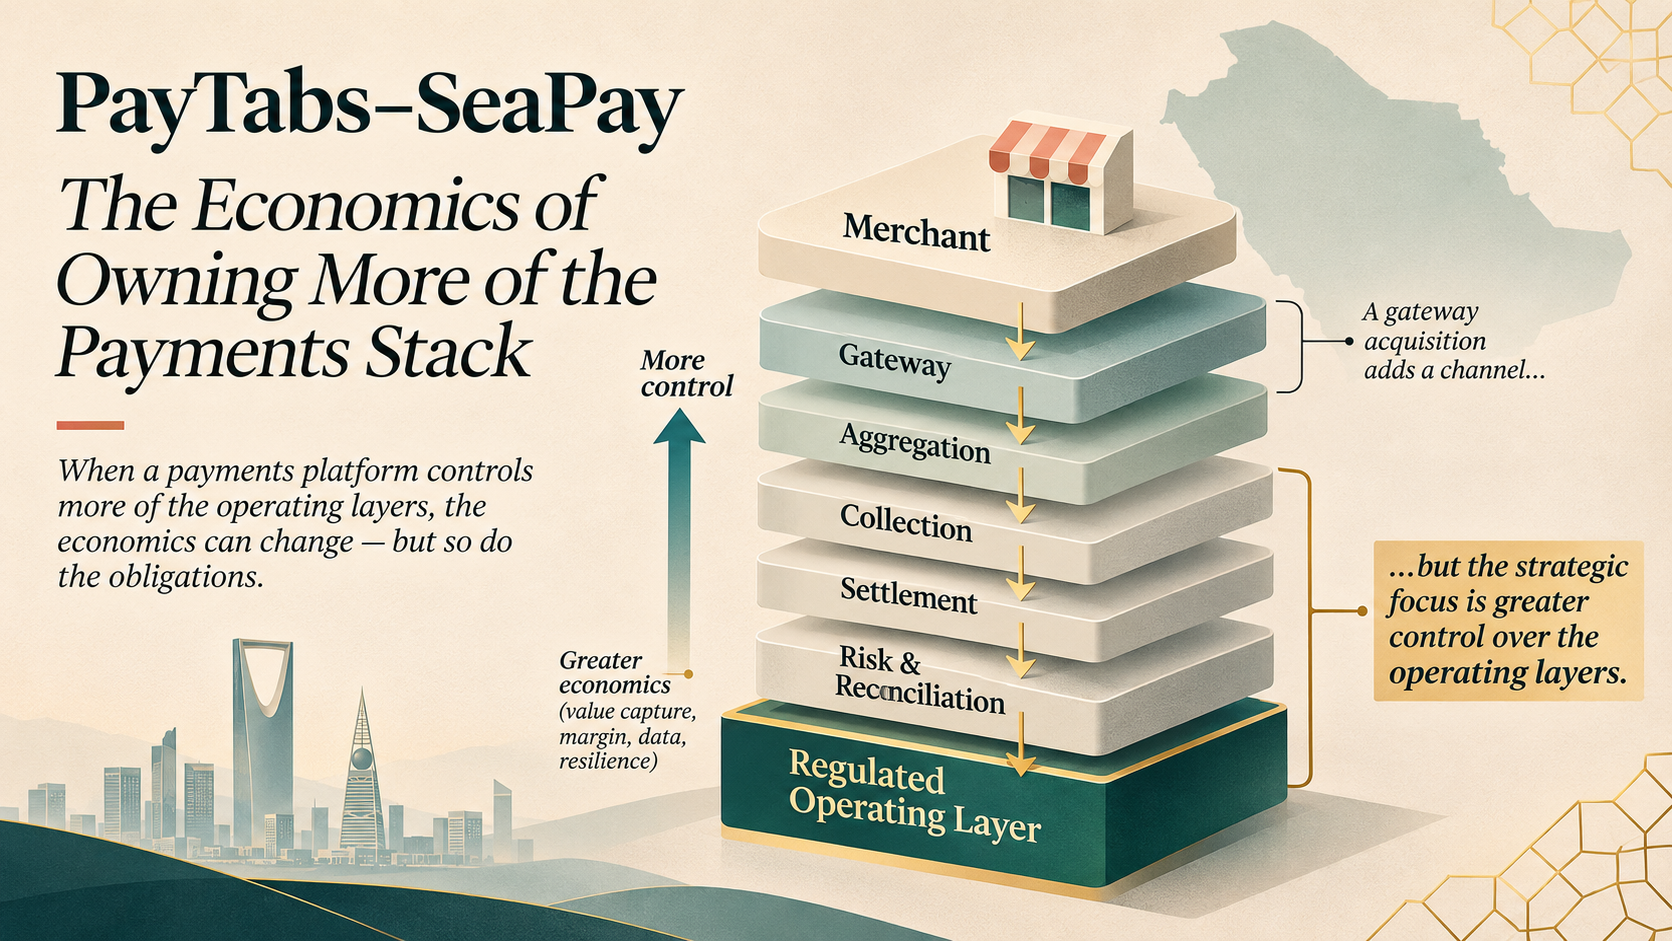
Ganhos operacionais podem importar mais que mudanças de taxas. Onboarding de comerciantes, aprovação, relatórios e exceções frequentemente atravessam limites institucionais. Quando a autorização é bem-sucedida mas a liquidação falha, o comerciante quer uma resposta, não uma explicação da divisão de trabalho da indústria. Uma plataforma mais integrada poderia melhorar tempos de resposta, relatórios e retenção se executar de forma confiável.
Mas assumir responsabilidade por dinheiro é diferente de processar mensagens de pagamento. Uma transação autorizada ainda pode não ser liquidada. Fundos podem ser pagos a um comerciante enquanto algumas transações permanecem sujeitas a reversões, disputas ou devoluções. Alguém deve reconciliar saldos bancários com registros de transações, gerenciar cutoffs e exceções, salvaguardar fundos de clientes aplicáveis e manter responsabilidade clara por perdas.
As regulações da SAMA exigem salvaguarda de fundos relevantes e especificam controles, incluindo requisitos de reconciliação. Dependendo de suas atividades, um modelo operacional expandido também acarreta conformidade, monitoramento de fraude, capital, liquidez e custos de governança. Estes não são despesas periféricas; são parte da entrega de um serviço de pagamento regulado.
O teste é, portanto, direto: a receita adicional retida e o melhor serviço ao comerciante superam o investimento, custo operacional e risco de assumir essas responsabilidades? Uma empresa pode controlar mais etapas em um pagamento e mesmo assim acabar com economia unitária pior.
A Arábia Saudita foi além da questão de adoção
A Arábia Saudita é um lugar atraente para testar esse modelo. A SAMA relatou que pagamentos eletrônicos representavam 85% das transações de pagamento no varejo por número em 2025, acima de 79% em 2024. Os sistemas de pagamento nacional lidaram com 14,6 bilhões de transações eletrônicas, em comparação com 12,6 bilhões no ano anterior.
Essas cifras estabelecem adoção, não lucratividade do provedor. Com aceitação eletrônica rotineira, a competição se volta para aquisição de comerciantes, confiabilidade, preços e serviço. Especialização e parcerias bancárias podem permanecer viáveis junto com integração.
A PayTabs diz que visa servir 200.000 comerciantes sauditas até 2030 e exceder $100 bilhões em volume anual processado em todo o grupo até esse ano. Estes são objetivos da empresa, não resultados atuais. A SeaPay pode apoiar essas ambições, mas nem o crescimento de transações nacionais nem uma nova filial estabelecem futuras margens.
Três transações, três objetivos diferentes
A SeaPay se torna mais interessante quando vista ao lado de outras atividades da PayTabs em 2026.
Em abril, a PayTabs anunciou que havia adquirido 100% da tecnologia TAPn'GO, adicionando capacidade de aceitação sem contato. Em setembro, ela concordou em adquirir as operações MENA da Amazon Payment Services em uma transação avaliada acima de $100 milhões. A Amazon Payment Services atende mais de 3.500 empresas em nove mercados regionais; as empresas esperam que a operação combinada, se concluída, processe mais de SAR 150 bilhões anualmente.
Seus propósitos e status diferem: TAPn'GO adiciona funcionalidade, o acordo com Amazon promete escala regional, e a SeaPay poderia fortalecer a base operacional regulada da PayTabs na Arábia Saudita. Este último ponto é minha hipótese, não um plano de integração divulgado; depende das permissões e arranjos existentes da SeaPay.
Juntas, elas sugerem um possível esforço para alinhar tecnologia, relacionamentos com comerciantes e execução regulada em vez de meramente ampliar um catálogo de produtos.
Há um precedente distante na aquisição pela Fiserv em 2019 da First Data, que trouxe tecnologia bancária, processamento e adquirência de comerciantes sob um grupo. A escala e contexto regulatório são completamente diferentes. A comparação útil é o teste de integração: se combinar negócios muda o desempenho operacional, em vez de meramente expandir o número de serviços vendidos.
A PayTabs não quantificou economias de custos relacionadas à SeaPay, publicou dados financeiros autônomos suficientes para estabelecer um múltiplo de avaliação, ou explicou quais atividades de comerciantes se moveriam entre sua plataforma existente, SeaPay e o negócio proposto da Amazon Payment Services. Essas questões permanecem em aberto, e o compromisso separado de financiamento de SAR 10 milhões sugere que haveria investimento a fazer antes de qualquer retorno.
Para processadores de pagamento, gateways, adquirentes e bancos, essa é a lição mais ampla. Controlar uma parte maior da cadeia de pagamentos importa apenas se melhora como a cadeia funciona. A medida não é o número de filiais ou licenças, mas o que muda no serviço ao comerciante, receita retida, reconciliação, risco e custo operacional total.
Se a PayTabs concluir a SeaPay e fizer essas melhorias, a transação de SAR 35 milhões poderia se provar mais consequente que seu preço sugere. Até então, é uma proposta estratégica credível com um caso econômico ainda a ser demonstrado.
Franco L. Di Pietro
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
Acordo de Grab com Atome consolida controle de checkout, não entrada no BNPL
Grab não está entrando em compre agora e pague depois; já opera PayLater no Sudeste Asiático. A aquisição de US$1,49 bilhão da Atome integra um livro de crédito ao consumidor com carteira, aceitação e liquidação—colapsando a pilha que esquemas de cartão e adquirentes atualmente intermediam—e depende de aprovação regulatória das autoridades de concorrência e bancária de Singapura.
A aposta de Citi em aquisição de ofertas vinculadas a cartão se baseia em custo, não em economia comprovada da categoria
A aquisição da Kard Financial pela Citi se baseia em lógica operacional e financeira—menor gasto com recompensas, construção de plataforma mais rápida—mas a categoria de ofertas vinculadas a cartão nunca demonstrou rentabilidade isolada. A Cardlytics, a única pure-play, acumulou perdas de $1,15 bi desde seu IPO em 2018 e gerou patrimônio líquido negativo no ano passado.
Como as IFs estão migrando com sucesso para sistemas de core banking modernos?
O manual de migração de core da Visa cita um banco nacional anônimo. O Federal Reserve de Kansas City identifica: Zions, US$ 90 bilhões. Os padrões estão corretos — mas pressupõem uma posição de negociação que a maioria das instituições não possui.