
BNPL, Taxas, Tarifas, Títulos e Desemprego: Qual é a Conexão?
Pay in 4 parece um recurso de checkout. É um empréstimo, e empréstimos vivem e morrem pelo ciclo.
Assinante · Faça login para ouvir o resumo em áudio
Os resumos em áudio estão disponíveis para subscritores. Inicie sessão com o email que usou para subscrever — enviaremos um código de utilização única.
Um empréstimo com um botão amigável
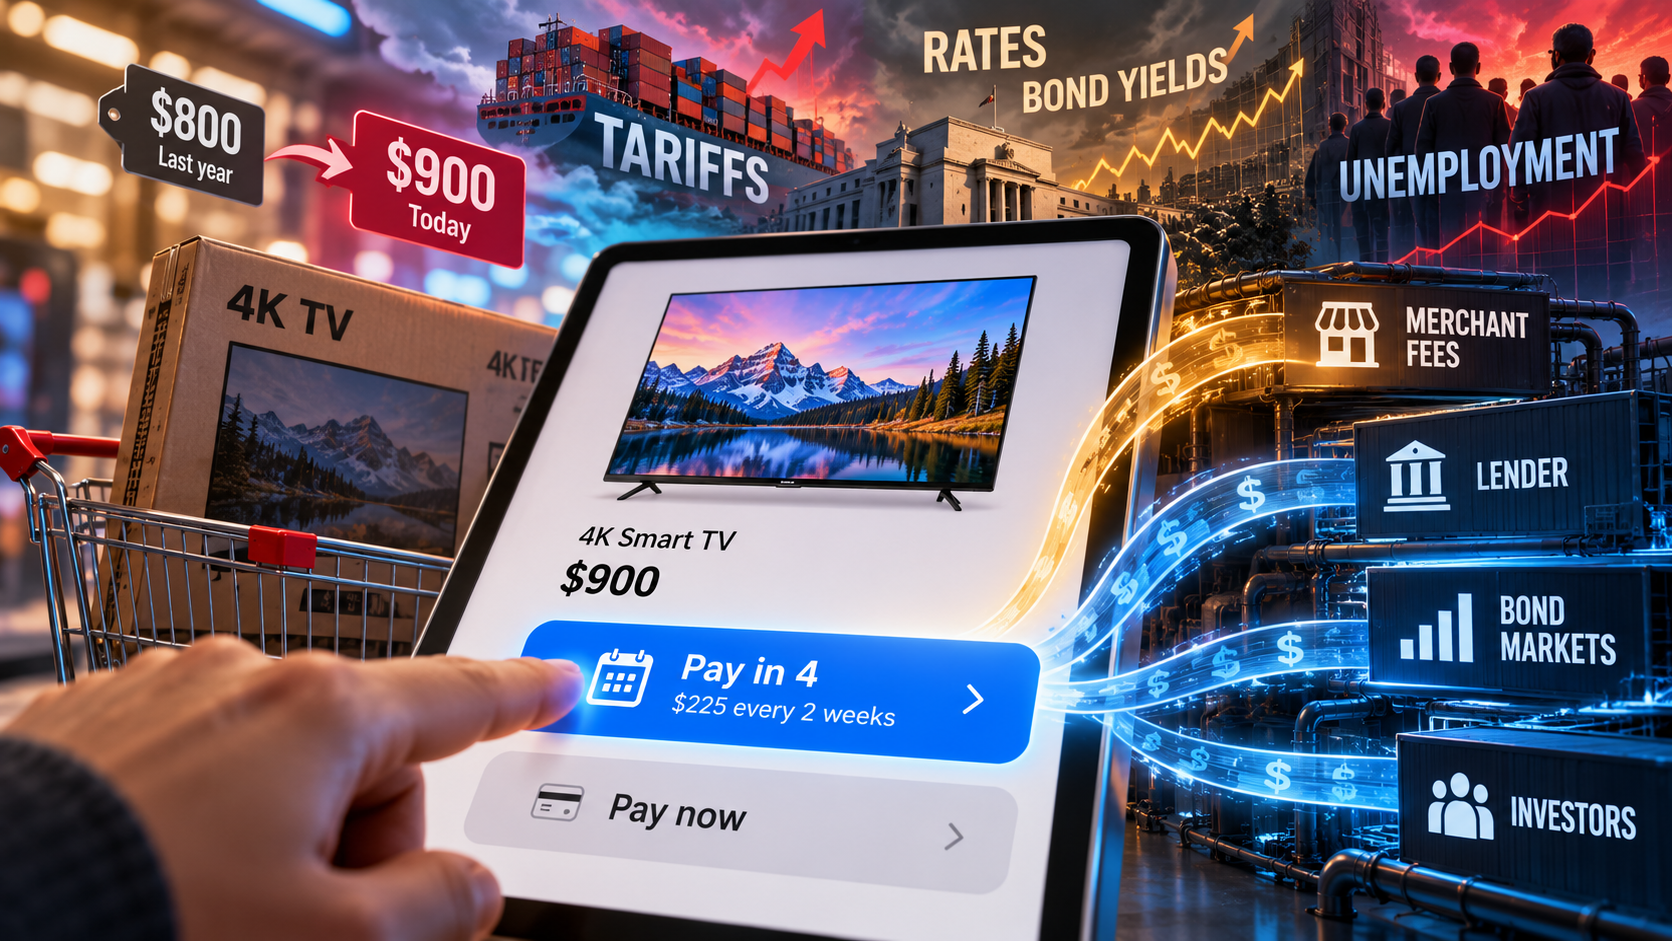
Uma televisão que custava $800 no ano passado custa $900 hoje. Ninguém recebeu um aumento de cem dólares no salário para acompanhar, então no checkout muitas pessoas fazem a coisa sensata e dividem em quatro pagamentos.
Esse botão parece um recurso de pagamentos, mas na verdade é realmente um empréstimo. Uma vez que você o vê como um empréstimo, tudo na economia mais ampla começa a importar: taxas, rentabilidade de títulos, tarifas, desemprego.
Quando você permite que alguém pague depois, alguém mais precisa colocar o dinheiro agora para pagar o vendedor. A experiência pode não deixar isso aparente, e o comprador vê 0%, mas alguém ainda está pagando por isso. Geralmente o comerciante contribui, através de uma taxa que tende a ser bem acima do que um cartão custa a ele. O provedor — neste caso, para esclarecer, vou chamá-lo de credor — cobre o resto: o que custa para tomar emprestado o dinheiro que empresta, e os clientes que nunca pagam de volta.
Até agora as coisas continuam parecendo bastante simples, então vamos desvendar um pouco mais a complexidade, justamente porque BNPL é de fato muito mais do que um botão ou opção no checkout.
Tarifas funcionam nos dois sentidos
Preços mais altos tornam as parcelas mais atraentes, não é? Não é $900 mais difícil de engolir de uma vez do que $800 era? Gostaria que fosse tão fácil, mas não é: as mesmas condições que empurram os preços para cima também podem tornar o dinheiro por trás dessas parcelas mais caro.
Agora vou introduzir mais um elemento — só por diversão. O mercado de títulos é onde essa despesa aparece. As empresas de BNPL não emprestam do próprio bolso. A maioria delas toma emprestado de bancos, vende seus empréstimos para fundos de crédito privado, e os empacota em títulos para investidores, e quando os mercados de títulos ficam nervosos com inflação, dívida do governo, ou para onde as taxas estão indo, todo esse empréstimo fica mais caro.
Quanto isso prejudica depende do valor da transação e do prazo. Em um plano Pay in 4 de seis semanas e uma pequena compra, o custo do dinheiro mal se registra. Em um plano mensal de dois anos para uma compra cara, se acumulará dolorosamente.
Desemprego é a parte que mais observo
Até este ponto a questão foi se as pessoas podem se dar ao luxo de comprar. Quando o desemprego sobe, a questão se torna se elas podem se dar ao luxo de pagar de volta, e esse é um problema muito mais difícil.
Imagine preços permanecendo altos, mais pessoas dependendo de parcelas, dinheiro permanecendo caro, e então as demissões começando. BNPL é mais útil para os compradores no momento exato em que é mais perigoso para os credores. Some o fato de que uma pessoa pode ter planos com três credores que não conseguem se ver um ao outro, e problemas podem se construir silenciosamente antes de aparecer nos números.
Para ser justo, BNPL tem uma vantagem real em uma desaceleração. Seus empréstimos são curtos, então um credor que aperta as aprovações vê o efeito em semanas, enquanto uma carteira de cartão de crédito leva muito mais tempo para virar. Se os credores realmente se movem tão rápido, e como os comerciantes reagem quando menos de seus clientes são aprovados, é uma história totalmente diferente.
Infraestrutura versus empréstimo
É por isso que não gosto de agrupar BNPL com Visa, Mastercard, ACH, carteiras ou pagamentos em tempo real. Esses são os canos ou infraestrutura pelos quais o dinheiro se move. BNPL é uma decisão de empréstimo em cima desses canos, da mesma forma que a linha de crédito de um cartão de crédito fica em cima da rede de cartões. E empréstimos sempre dependem do que a economia está fazendo.
Se as pessoas gostam de BNPL não é para debate aqui. Claramente muitas gostam. As questões mais úteis são sobre o que acontece quando o ciclo vira. Quem está colocando o dinheiro, e quanto está custando a eles? Quem absorve as perdas? Quão rápido os padrões de aprovação podem mudar, e o que isso faz pelos comerciantes? E o que acontece quando os compradores precisam de parcelas o máximo?
Meu palpite é que BNPL importará mais exatamente quando for mais difícil ganhar dinheiro com isso. É quando as pessoas deixarão de vê-lo como um botão de checkout e começarão a vê-lo como o que é: um empréstimo, com toda a economia dependendo dele.
Franco Di Pietro
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
A aposta de Citi em aquisição de ofertas vinculadas a cartão se baseia em custo, não em economia comprovada da categoria
A aquisição da Kard Financial pela Citi se baseia em lógica operacional e financeira—menor gasto com recompensas, construção de plataforma mais rápida—mas a categoria de ofertas vinculadas a cartão nunca demonstrou rentabilidade isolada. A Cardlytics, a única pure-play, acumulou perdas de $1,15 bi desde seu IPO em 2018 e gerou patrimônio líquido negativo no ano passado.
O token de dólar dos bancos é um seguro contra desintermediação, não um produto para tesoureiros
Vinte e uma grandes instituições financeiras estão formando uma empresa para emitir um token de dólar até 2027, mas o real beneficiário não é o tesoureiro corporativo — que já tem melhor velocidade e rendimento através de redes bancárias mais rápidas — mas os próprios bancos, comprando uma opção contra a possibilidade de que dólares migrem para trilhos nativos de blockchain que não controlam.
Acordo de Grab com Atome consolida controle de checkout, não entrada no BNPL
Grab não está entrando em compre agora e pague depois; já opera PayLater no Sudeste Asiático. A aquisição de US$1,49 bilhão da Atome integra um livro de crédito ao consumidor com carteira, aceitação e liquidação—colapsando a pilha que esquemas de cartão e adquirentes atualmente intermediam—e depende de aprovação regulatória das autoridades de concorrência e bancária de Singapura.