Ramp, Brex e Pliant: Mesmo Produto, Posições Diferentes
Três plataformas vendem capacidades notavelmente similares. O que as diferencia é como controlam, influenciam ou habilitam os três papéis por trás dos pagamentos com cartão corporativo.
Assinante · Faça login para ouvir o resumo em áudio
Os resumos em áudio estão disponíveis para subscritores. Inicie sessão com o email que usou para subscrever — enviaremos um código de utilização única.
Três negócios, um produto
No espaço de sete meses, três transações colocaram preço em uma ideia similar. A Capital One fechou sua aquisição da Brex em 7 de abril, em um negócio anunciado a $5,15 bilhões. Em 15 de outubro, a Ramp levantou $1,85 bilhão em uma avaliação de $60 bilhões, reportando mais de $2 bilhões em receita anualizada, mais de 85.000 clientes e fluxo de caixa positivo. Em 4 de novembro, a Pliant, com sede em Berlim, anunciou uma Série C de $80 milhões liderada pela Seaya Nova e Speedinvest, tendo ultrapassado $100 milhões em receita recorrente anual.
O produto subjacente aos três é familiar: cartões corporativos, controles de despesas, automação de gastos e integração contábil. Bancos e provedores de tecnologia oferecem variações dessas capacidades há décadas. O que os investidores estão valorizando vai além do conjunto de funcionalidades. É a posição que cada empresa ocupa na cadeia de valor de pagamentos comerciais.
Três papéis, não três empresas
Um programa de cartão comercial envolve três papéis distintos. Alguém financia a transação, fornecendo subscrição, capacidade de crédito e funding. Alguém gerencia o fluxo de trabalho onde os gastos originam: requisições, aprovações, faturas e reconciliação. E alguém fornece a infraestrutura que emite cartões, processa autorizações e suporta compensação e liquidação.
Tradicionalmente, os bancos controlavam o financiamento e o relacionamento com o cliente, contratavam grande parte da infraestrutura de processamento e dependiam de seu próprio software ou de terceiros para gerenciar o fluxo de trabalho. Minha leitura é que Ramp, Brex e Pliant representam três abordagens diferentes para controlar ou habilitar esses papéis.
A vantagem da Ramp começa com o fluxo de trabalho. Ela gerencia as atividades diárias do time de finanças enquanto coordena a emissão de cartões e crédito através de parceiros instituições financeiras. Sua receita combina interchange, assinaturas, juros e outras fontes. O software fortalece o relacionamento; a atividade de pagamento a monetiza. Quanto mais atividade de compra a Ramp influencia, maior sua oportunidade econômica.
A Brex tem uma oportunidade diferente sob a Capital One. Seu software e capacidades de cartão comercial agora estão dentro de uma organização com infraestrutura substancial de funding, subscrição e bancária. A Capital One também possui a rede Discover, seguindo sua aquisição em 2025. Se algum volume significativo da Brex alguma vez se mover para a Discover dependerá da aceitação e economia de rede, mas nenhuma outra plataforma de gastos tem a opção de combinar fluxo de trabalho, economia bancária e uma rede proprietária dentro de um único grupo.
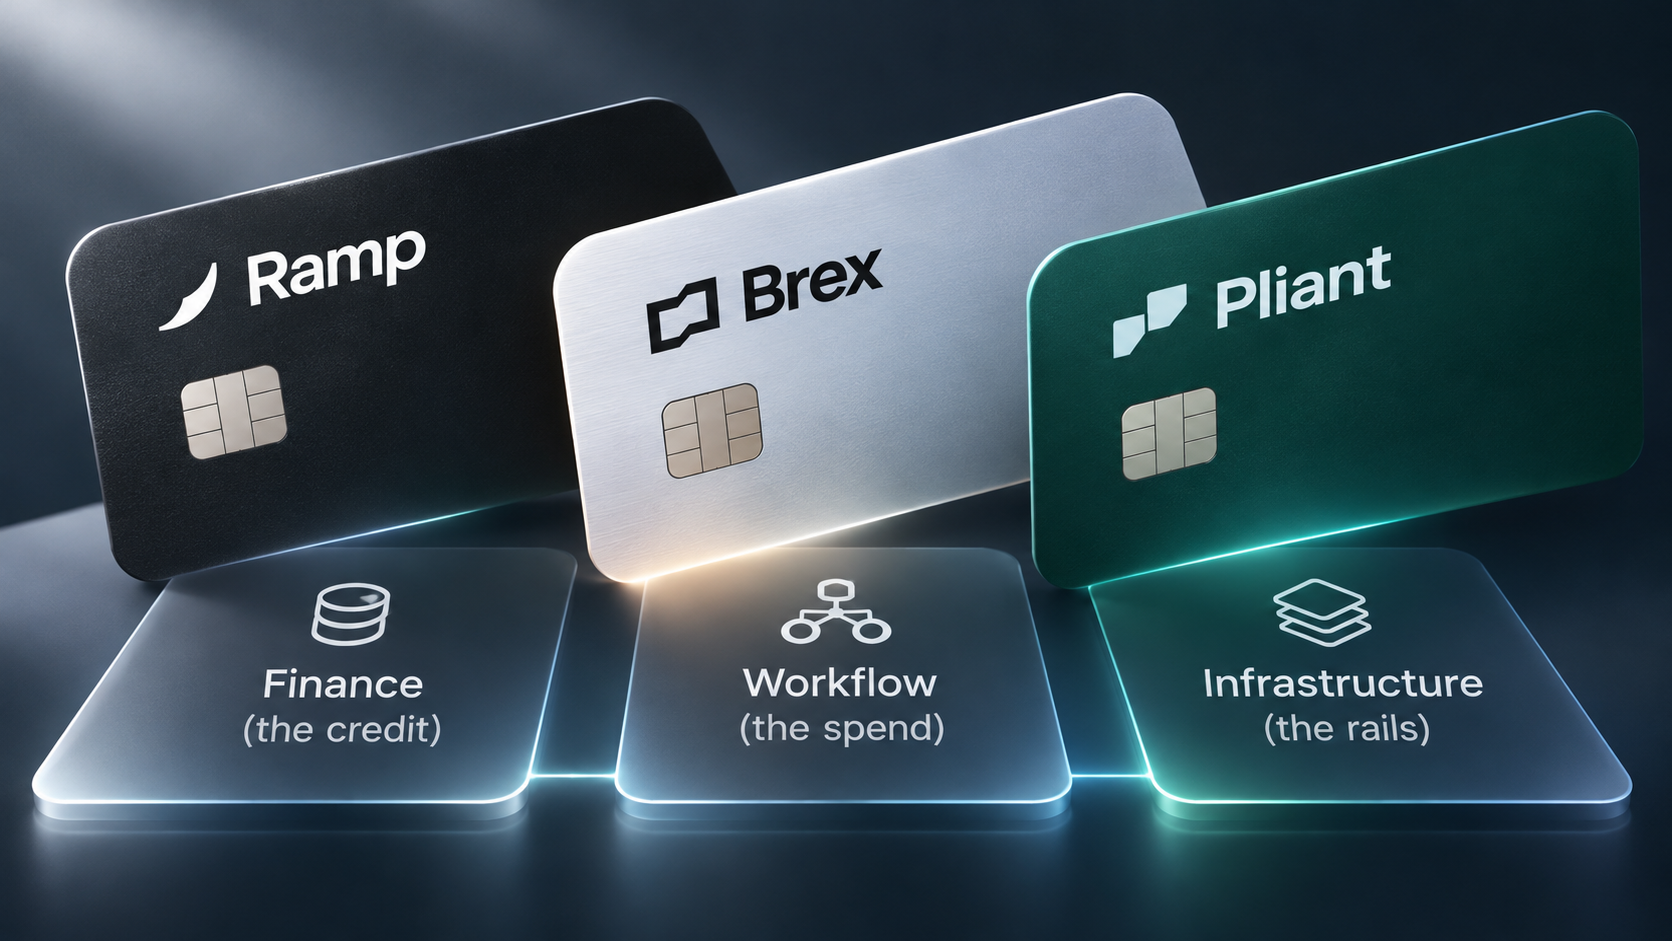
A Pliant está perseguindo um modelo mais distribuído. Ela opera programas de cartão comercial diretamente, mas também fornece capacidades modulares de cartão e pagamento a bancos, fintechs e plataformas de software. Seu financiamento mais recente apoia expansão na América do Norte e infraestrutura acessível a agentes de IA através do Model Context Protocol. Ela captura uma parcela diferente da economia, mas alcança clientes através de cada parceiro que habilita, e esses parceiros mantêm o relacionamento com o cliente.
O número que ninguém divulga
Todas as três estratégias repousam, em graus variados, na mesma proposição: maior influência sobre o fluxo de trabalho financeiro cria oportunidades para capturar mais atividade de pagamento. Essa proposição tem um teste mensurável.
A Ramp reporta mais de $275 bilhões em volume de compra anualizado, mas não divulga como esse volume se divide entre transações de cartão e outros pagamentos monetizados. Seu volume reportado exclui transferências bancárias e pagamentos não-monetizados, portanto a figura não deve ser confundida com atividade total de contas a pagar. Para um negócio de cartão comercial, a questão não é quanto em gastos uma plataforma gerencia, mas quanto dela a plataforma monetiza, através de quais produtos e com qual margem.
O que os bancos devem tirar disso
A lição para bancos não é construir outro Ramp. É decidir quais partes do relacionamento de pagamentos comerciais eles pretendem controlar e quais estão preparados para habilitar através de parcerias. Uma plataforma de software que possui a interface do cliente ainda depende de instituições reguladas e infraestrutura de processamento para executar transações. Mas um banco que fornece crédito enquanto permanece fora do fluxo de trabalho está emprestando para o cliente de outro.
Em pagamentos comerciais, controlar o cartão não é mais suficiente. A vantagem pertence a quem controla as decisões que determinam quando, onde e como esse cartão é usado.
The Payments Corner
Mais de 30 anos em pagamentos, fintech, bancos e infraestrutura financeira. Perspectivas de nível operacional sobre os sistemas que movimentam o dinheiro.
O autor trabalha na Euronet Worldwide, uma empresa de processamento para emissores de cartões. O autor pode deter valores mobiliários ou ativos mencionados no ecossistema do The Payments Corner. O conteúdo é fornecido apenas para fins informativos e editoriais e não deve ser considerado aconselhamento de investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Análises relacionadas
A aposta de Citi em aquisição de ofertas vinculadas a cartão se baseia em custo, não em economia comprovada da categoria
A aquisição da Kard Financial pela Citi se baseia em lógica operacional e financeira—menor gasto com recompensas, construção de plataforma mais rápida—mas a categoria de ofertas vinculadas a cartão nunca demonstrou rentabilidade isolada. A Cardlytics, a única pure-play, acumulou perdas de $1,15 bi desde seu IPO em 2018 e gerou patrimônio líquido negativo no ano passado.
Acordo de Grab com Atome consolida controle de checkout, não entrada no BNPL
Grab não está entrando em compre agora e pague depois; já opera PayLater no Sudeste Asiático. A aquisição de US$1,49 bilhão da Atome integra um livro de crédito ao consumidor com carteira, aceitação e liquidação—colapsando a pilha que esquemas de cartão e adquirentes atualmente intermediam—e depende de aprovação regulatória das autoridades de concorrência e bancária de Singapura.
O cartão do Kraken é uma aposta em controlar a decisão de financiamento, não a transação
O cartão débito do Kraken — com seus 2% de reembolso em múltiplos saldos de ativos — não é um produto de pagamentos disfarçado. É uma jogada de adesão à plataforma que inverte a arquitetura tradicional de cartões: em vez de um cartão acessar uma única conta, agora a plataforma decide qual de muitos saldos financia cada compra, transferindo o locus de controle da rede para o sistema operacional financeiro do emissor.