L'écart de valorisation de $50 milliards de Global Payments expose le test de flux de trésorerie qui sépare la conviction du capital-investissement du scepticisme des marchés publics
GTCR évalue un rachat de $50 milliards de Global Payments. La vraie question est qui valorise davantage l'acquiring marchand et l'intégration de Worldpay : les marchés publics ou les propriétaires privés.
Les briefings audio sont disponibles uniquement en anglais.
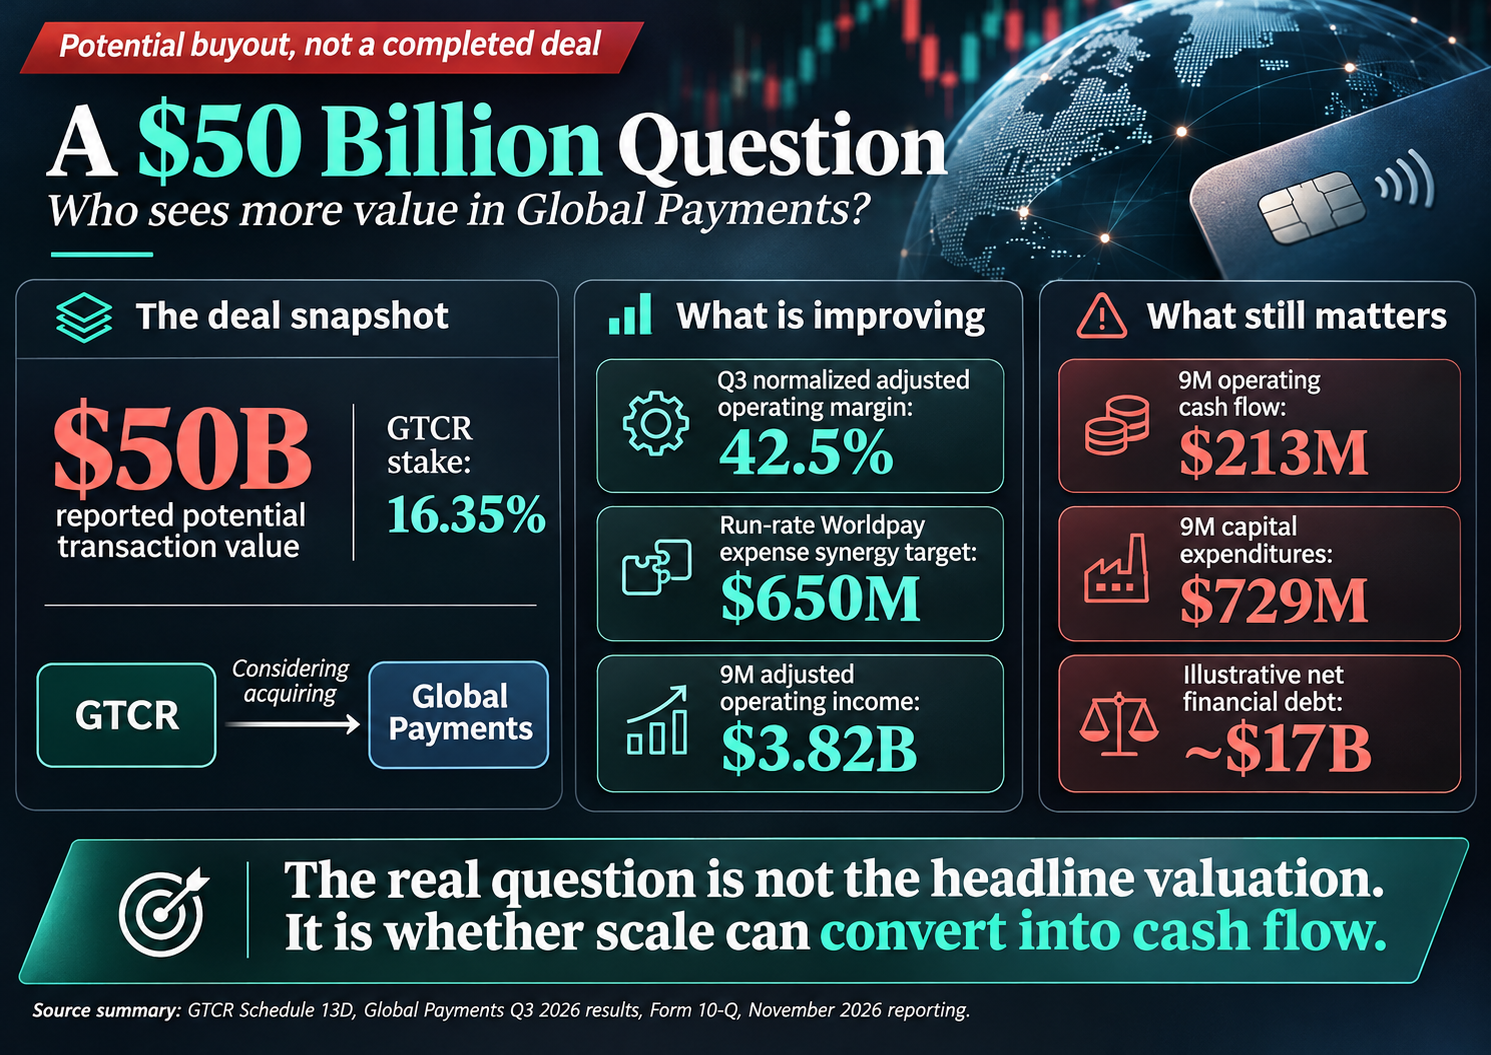
Une Question de $50 Milliards : Qui Voit Plus de Valeur dans Global Payments ?
L'intérêt renouvelé de GTCR pour un rachat place l'économie de l'acquiring marchand, l'intégration de Worldpay, et le prix de la propriété privée sous surveillance.
Global Payments a passé la majeure partie de l'année passée à se restructurer en tant que société d'acquiring marchand focalisée. Désormais, moins de onze mois après la réalisation de son acquisition de Worldpay, son plus grand actionnaire explore la possibilité de racheter l'intégralité de l'activité — et met un prix qui est bien supérieur à ce que les investisseurs publics sont prêts à payer.
Le 20 novembre, GTCR a révélé dans un dossier Schedule 13D qu'il évalue des transactions stratégiques possibles impliquant Global Payments, y compris potentiellement une proposition d'acquérir toutes les actions en circulation qu'il ne possède pas déjà. Le dossier établit la participation de GTCR à 16,35 %. Le même jour, Bloomberg a rapporté qu'une transaction pourrait valoir environ $50 milliards endettement inclus et prime comprise, et que GTCR travaille avec un groupe d'autres sociétés de capital-investissement sur le financement. Les actions de Global Payments ont bondi de plus de 11 % suite à ce rapport. Aucune décision n'a été prise et aucune proposition n'a été annoncée.
C'est la deuxième vague d'intérêt de rachat rapporté en trois semaines. Le 30 octobre, le Financial Times a rapporté que CD&R et GTCR exploraient un retrait conjoint des marchés publics à environ $40 milliards de valeur d'entreprise. Le 12 novembre, Reuters a rapporté que les sociétés avaient abandonné cet effort, la complexité du financement étant parmi les obstacles. Huit jours plus tard, un nouveau rapport établissait la valeur potentielle de la transaction à environ $50 milliards. Les chiffres reflètent des rapports préliminaires et distincts plutôt que des offres formelles successives.
La question n'est pas seulement de savoir si GTCR peut financer une transaction de cette ampleur. C'est ce qu'un acheteur croit que la plateforme combinée Global Payments et Worldpay peut générer, combien de flux de trésorerie elle peut produire, et pourquoi cette vision diffère si fortement de celle du marché.
Une entreprise qui digère toujours une transaction majeure
En janvier 2026, Global Payments a réalisé son acquisition de Worldpay auprès de FIS et GTCR tout en cédant son activité Issuer Solutions à FIS. La société s'est éloignée d'une combinaison d'acquiring marchand et de traitement émetteur pour se concentrer sur l'acceptation marchande, les paiements intégrés, les logiciels et les solutions commerce.
La combinaison de deux grands acteurs du acquiring marchand crée des opportunités de consolider l'infrastructure, de rationaliser la technologie, et de servir les marchands sur plus de marchés et de canaux. Mais ces bénéfices n'arrivent pas à la clôture d'une transaction. Les plateformes de traitement des paiements sont profondément interconnectées avec les contrats marchands, les institutions financières, les réseaux de paiement, les opérations de règlement, les systèmes de fraude, et les partenaires logiciels. Les combiner prend des années d'exécution.
Les premiers signaux sont mitigés d'une manière instructive. Le management livre les mesures qu'il contrôle le plus directement. La croissance des revenus nets ajustés normalisés du troisième trimestre a dépassé 4 %, la marge d'exploitation ajustée normalisée s'est étendue de 220 points de base à 42,5 %, et la société a relevé sa cible d'économies de dépenses de Worldpay en run-rate à $650 millions. Le flux de trésorerie est une autre histoire.
Ce que les chiffres nous disent
Global Payments a rapporté un chiffre d'affaires GAAP du troisième trimestre 2026 de $3,31 milliards et un chiffre d'affaires net ajusté de $3,18 milliards. Pour les neuf premiers mois, le chiffre d'affaires net ajusté a atteint $9,20 milliards et le revenu d'exploitation ajusté $3,82 milliards — contre un revenu d'exploitation GAAP de $568 millions.
L'écart entre ces deux chiffres de revenu d'exploitation reflète l'amortissement lié aux acquisitions et les dépenses liées aux acquisitions, à l'intégration, à la séparation et à la transformation commerciale. Pas tous ces ajustements sont des coûts de trésorerie récurrents. Mais ils ne devraient pas non plus être ignorés pendant que l'intégration de cette ampleur est en cours.
L'état du flux de trésorerie le montre plus directement. Pour les neuf premiers mois de 2026, le flux de trésorerie d'exploitation était de $213 millions, comparé à $2,14 milliards pour la même période de 2025. Les dépenses d'investissement ont augmenté à $729 millions contre $450 millions. Le flux de trésorerie d'exploitation n'a pas couvert les dépenses d'investissement d'environ $516 millions.
Une partie de la faible conversion du flux de trésorerie d'exploitation reflète les paiements liés à l'acquisition et à l'intégration et les mouvements des actifs et passifs d'exploitation. Les comptes créditeurs et autres passifs ont diminué d'environ $876 millions. Séparément, les changements dans les actifs et obligations de traitement du règlement ont consommé $573 millions de trésorerie, classés sous les activités de financement plutôt que sous les activités d'exploitation. Ces mouvements ne devraient pas être confondus avec la capacité bénéficiaire normalisée. Ils montrent pourquoi les marges ajustées et la génération de trésorerie rapportée peuvent diverger fortement après une combinaison majeure — et pourquoi un acheteur potentiel doit examiner l'intégralité de l'état du flux de trésorerie.
Le bilan reflète l'ampleur de la transaction Worldpay. Au 30 septembre, Global Payments a rapporté environ $22,54 milliards de dette à court et long terme et $5,57 milliards en trésorerie et équivalents de trésorerie. En soustrayant les deux, on obtient environ $17 milliards de dette financière nette illustrative. C'est une mesure simplifiée : elle exclut $1,17 milliards de lignes de crédit de règlement et suppose que la trésorerie rapportée peut être compensée entièrement contre la dette financière. Certains analystes utilisent un chiffre plus élevé ; William Blair a cité une dette nette d'environ $22 milliards.
Les intérêts et autres frais ont atteint environ $796 millions pour les neuf premiers mois de 2026, contre $445 millions pour la période comparable de 2025, une période qui inclut le financement de Worldpay.
Global Payments — Aperçu financier
| Métrique | Montant rapporté |
|---|---|
| Chiffre d'affaires GAAP Q3 2026 | $3,31 Md |
| Chiffre d'affaires net ajusté Q3 2026 | $3,18 Md |
| Chiffre d'affaires net ajusté premiers neuf mois | $9,20 Md |
| Revenu d'exploitation ajusté premiers neuf mois | $3,82 Md |
| Revenu d'exploitation GAAP premiers neuf mois | $568 M |
| Flux de trésorerie d'exploitation premiers neuf mois | $213 M |
| Dépenses d'investissement premiers neuf mois | $729 M |
| Intérêts et autres frais premiers neuf mois | $796 M |
| Dette à court et long terme, 30 septembre | $22,54 Md |
| Trésorerie et équivalents de trésorerie, 30 septembre | $5,57 Md |
| Dette financière nette illustrative | $16,97 Md |
| Valeur de transaction potentielle rapportée | ~$50 Md |
Sources : communiqué de résultats Q3 2026 et formulaire 10-Q de Global Payments ; rapports de Bloomberg du 20 novembre. Les mesures ajustées sont des mesures hors GAAP définies par la société. La valorisation de la transaction reste spéculative.
Que $50 milliards achèteraient-ils réellement ?
Les $50 milliards rapportés constituent une valeur de transaction estimée endettement inclus et prime comprise, non un prix d'acquisition en actions annoncé. En utilisant les soldes de dette et de trésorerie du 30 septembre, une valeur d'entreprise de $50 milliards implique environ $33 milliards de valeur en actions.
En utilisant les environ 264,6 millions d'actions en circulation au 30 octobre, cette valeur en actions illustrative équivaudrait à environ $125 par action. Les actions de Global Payments ont atteint un sommet intrajournalier de $95,50 le 20 novembre, suite au rapport ; le scénario de $125 est environ 31 % plus élevé que ce niveau intrajournalier. Si la dette nette ajustée pour la transaction était plutôt de $22 milliards, la même valorisation d'entreprise impliquerait environ $28 milliards de valeur en actions, ou environ $106 par action. Aucune de ces deux figures n'est un prix d'offre ou une valorisation divulguée par GTCR. Ce sont des sensibilités montrant comment la déduction de la dette supposée change le résultat.
Ce calcul est volontairement simplifié. La valeur en actions réelle dépendrait du traitement du financement lié au règlement, de la disponibilité de trésorerie, des autres passifs, des intérêts minoritaires, des mouvements subséquents du bilan, et des ajustements spécifiques à l'opération. L'éventail lui-même illustre à quel point la réponse dépend de ces définitions.
Deux multiples apportent de la perspective. L'annualisation des neuf premiers mois de chiffre d'affaires net ajusté produit environ $12,26 milliards, donc une valeur d'entreprise de $50 milliards représente environ 4,1 fois ce chiffre. L'annualisation du revenu d'exploitation ajusté produit environ $5,09 milliards, ou environ 9,8 fois. Les deux sont illustratifs, non des multiples de transaction formels ou des prévisions en avant ; l'annualisation des neuf mois risque de sous-estimer le chiffre d'affaires dans une activité où le quatrième trimestre est saisonnièrement fort, et le revenu d'exploitation ajusté ne doit pas être confondu avec EBITDA ou le flux de trésorerie disponible. Un acheteur évaluant une transaction à effet de levier construirait un pont complet de résultats et de flux de trésorerie avant d'arriver à un prix défendable.
Ce que le capital-investissement pourrait voir
GTCR n'aborde pas Global Payments comme un investisseur étranger. Il détenait une participation de contrôle dans Worldpay et a reçu de la trésorerie et des actions de Global Payments à la clôture de l'acquisition. Il a une familiarité directe avec une portion importante des actifs d'exploitation, le modèle d'affaires, et les défis d'intégration.
Il fait aussi face à des limites contractuelles. Selon l'accord des actionnaires signé à la clôture de Worldpay, GTCR est soumis à une clause de statu quo qui restreint les acquisitions d'actions supplémentaires tandis qu'il détient plus de 5 % des titres avec droit de vote, sous réserve des exceptions énoncées. Son Schedule 13D du 20 novembre indique explicitement que toute action potentielle reste soumise à cet accord. Une transaction devrait donc naviguer les restrictions contractuelles existantes et la réaction du conseil ; un comité indépendant du conseil pourrait également faire partie du processus. L'accord limite aussi séparément quand GTCR peut disposer des actions, avec une libération initiale prévue douze mois après la clôture en janvier. Un retrait des marchés publics pourrait fournir un chemin différent pour que GTCR réalise ou maintienne son exposition à son investissement, mais aucune telle structure n'a été annoncée.
Un rachat pourrait refléter une conviction que la plateforme combinée peut créer de la valeur supplémentaire par l'intégration, la discipline des dépenses, l'investissement produit, et l'exécution — et que la propriété privée laisserait le management travailler dans le cadre d'une intégration pluriannuelle sans scrutin trimestriel du marché public.
Mais le capital-investissement n'élimine pas l'économie sous-jacente. Une transaction à effet de levier ajoute des obligations de financement à une société qui a déjà absorbé la dette de Worldpay, et dont le flux de trésorerie d'exploitation cette année a été bien inférieur à ses dépenses d'investissement. L'acheteur doit générer suffisamment de valeur supplémentaire pour servir et réduire cette dette. La propriété privée change la structure de capital et le modèle de responsabilité. Elle ne fait pas disparaître les risques d'exploitation.
L'échelle a de la valeur. L'intégration détermine combien elle en a.
L'acquiring marchand a toujours récompensé l'échelle. Les portefeuilles plus grands répartissent les coûts de traitement, de conformité, de connectivité réseau, et de technologie sur un volume de transactions plus important, et soutiennent l'acceptation internationale, la distribution de logiciels, et l'investissement dans la prévention de la fraude et les services marchands.
Mais le volume de transactions est une mesure incomplète de la valeur. Un grand portefeuille marchand peut contenir une pression de prix, une complexité contractuelle, des obligations de service coûteuses, et des environnements technologiques dupliqués. Les marchands ne sont pas économiquement interchangeables : les marchands d'entreprise, les petites entreprises, et les canaux dirigés par des logiciels diffèrent par la tarification, le coût d'acquisition, les exigences de service, la rétention, et la croissance.
L'intégration de Worldpay est donc un exercice de décision concernant quelles plateformes, contrats, capacités, et structures d'exploitation produisent les rendements les plus durables. L'élimination des coûts dupliqués améliore les marges. La réduction de l'investissement dans la fiabilité, les contrôles de fraude, le service client, ou le développement produit peut miner les relations marchandes qui génèrent le chiffre d'affaires. Un marchand peut renégocier les prix ; il est beaucoup moins disposé à tolérer des défaillances de règlement, une moins bonne performance d'autorisation, ou des interruptions de service. L'opportunité est d'éliminer la complexité sans compromettre les services qui rendent le portefeuille précieux.
Ce que les investisseurs publics et le capital-investissement peuvent tarifier différemment
Il y a trois explications plausibles à l'écart entre le prix du marché et la valeur d'opération rapportée.
La première est que les marchés publics actualisent les économies à long terme de l'acquiring marchand traditionnel. La concurrence, la pression de prix, et le rôle croissant des plateformes logicielles intégrées peuvent réduire la volonté des investisseurs de surpayer les processeurs établis. Si c'est le cas, l'échelle supplémentaire offre une protection limitée.
La deuxième est le calendrier. Global Payments affiche une expansion de marge et une progression des synergies, mais son flux de trésorerie n'a pas encore rattrapé. Un propriétaire patient avec une connaissance détaillée de l'activité acquise peut être disposé à souscrire à la conversion de trésorerie que les investisseurs publics veulent d'abord voir.
La troisième est la structure financière. Un sponsor envisageant un prix proche de dix fois le revenu d'exploitation ajusté annualisé devrait évaluer le levier, la réalisation de synergies, la conversion de trésorerie, et la valorisation disponible à une sortie future — pas simplement supposer une évaluation erronée du marché public. Les difficultés rapportées à financer l'exploration antérieure illustrent le défi de structurer une transaction de cette ampleur.
Ces explications ne s'excluent pas mutuellement, et la performance future de la société — les synergies réalisées, la rétention marchande, la croissance organique, les dépenses d'investissement, et surtout le flux de trésorerie disponible — fournira des preuves plus solides que l'intérêt pour le rachat seul.
La question plus large de l'industrie des paiements
Les implications s'étendent au-delà de Global Payments. L'acquiring marchand est en train de changer là où la valeur est créée et capturée. Le traitement reste essentiel, mais les fournisseurs concourent de plus en plus via la distribution logicielle, le commerce intégré, la gestion des risques, l'analyse marchande, et les services entourant l'acceptation. Ce changement exige de l'investissement au moment où la concurrence presse des portions du marché de l'acquiring.
Pour les processeurs établis, le défi est de préserver l'économie des portefeuilles existants tout en finançant les capacités requises pour rester compétitif. La consolidation peut créer l'échelle pour soutenir cet investissement ; elle peut aussi créer une complexité organisationnelle et technique qui retarde les rendements. Public ou privé, le test commercial est le même : la société peut-elle conserver les marchands, développer des relations rentables, moderniser son infrastructure, et convertir l'activité de transactions en flux de trésorerie durable ?
La question qui demeure
GTCR peut toujours décider de ne pas poursuivre une transaction. Le financement, la valorisation, la réaction du conseil, et le risque d'exécution pourraient tous empêcher un accord de progresser.
La valorisation d'entreprise rapportée de $50 milliards suggère néanmoins que les sponsors financiers potentiels voient une opportunité potentiellement substantielle dans la plateforme combinée. Combien de valeur serait attribuée aux actionnaires dépend de la structure de financement, du traitement de la dette, et des conditions de toute proposition éventuelle. Aucun prix d'offre n'a été annoncé.
Global Payments a assemblé l'une des plus grandes plateformes d'acquiring marchand de l'industrie, et ses marges ajustées et ses cibles de synergies se déplacent dans la bonne direction. La génération de trésorerie rapportée n'a pas encore suivi.
Ce qui compte au-delà de l'accroche est si la plateforme combinée peut convertir son échelle en flux de trésorerie qui justifie le capital requis pour la posséder.
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
L'acquisition de SeaPay par PayTabs teste si la maîtrise accrue de la chaîne de paiement améliore l'économie unitaire
PayTabs acquiert SeaPay pour consolider l'agrégation marchande, la collecte et le règlement au sein de son groupe—une démarche qui pourrait réduire les intermédiaires et les dépendances envers des tiers en Arabie Saoudite. La question plus difficile est de savoir si l'assomption de responsabilités réglementaires, de coûts opérationnels et de risque de règlement améliorera réellement les marges et le service aux commerçants.
Le Paradoxe de Valorisation de PayPal
Stripe et Advent se sont retirés, PayPal a perdu près de 13 % en une journée, et la prime de reprise a disparu. L'échec de la transaction a exposé une question plus importante : quelle valeur le marché public assigne-t-il réellement à Venmo ?