
L'acquisition de SeaPay par PayTabs teste si la maîtrise accrue de la chaîne de paiement améliore l'économie unitaire
PayTabs acquiert SeaPay pour consolider l'agrégation marchande, la collecte et le règlement au sein de son groupe—une démarche qui pourrait réduire les intermédiaires et les dépendances envers des tiers en Arabie Saoudite. La question plus difficile est de savoir si l'assomption de responsabilités réglementaires, de coûts opérationnels et de risque de règlement améliorera réellement les marges et le service aux commerçants.
Abonné · Connectez-vous pour écouter le résumé audio
Les résumés audio sont réservés aux abonnés. Connectez-vous avec l'e-mail utilisé pour vous abonner — nous vous enverrons un code à usage unique.
PayTabs–SeaPay : L'économie de la maîtrise accrue de la chaîne de paiement
L'acquisition proposée de SeaPay par PayTabs pour 9,3 millions de dollars pourrait lui confier un meilleur contrôle des opérations de paiement marchands en Arabie Saoudite. La question de savoir si ce contrôle améliore l'économie est plus compliquée.
Les prestataires de technologie de paiement ne contrôlent pas toujours la relation marchande, la collecte de fonds ou le règlement. Ces responsabilités peuvent incomber à des banques, des acquéreurs et des agrégateurs, ce qui détermine qui perçoit les frais, supporte le risque et résout les problèmes.
C'est ce qui rend l'acquisition proposée de SeaPay par PayTabs digne d'examen. Le 22 octobre 2026, PayTabs a signé un protocole d'accord pour acquérir 100 % d'Arab Sea Financial Company (SeaPay) auprès de Arab Sea Information Systems, cotée à la bourse saoudienne, pour 35 millions de SAR, soit environ 9,3 millions de dollars. Le communiqué du marché saoudien du 25 octobre clarifie qu'il ne s'agit pas d'une acquisition finalisée : la due diligence, un accord définitif et les approbations réglementaires restent en attente.
PayTabs fournit déjà la technologie d'acceptation, de traitement, de commutation et d'orchestration des paiements. SeaPay exploite une activité de paiement agréée par SAMA offrant des services d'agrégation marchande, de collecte et de règlement. L'annonce de PayTabs identifie explicitement l'amélioration de l'économie transactionnelle et la réduction des dépendances comme bénéfices escomptés.
La question est de savoir si l'opération change qui effectue le travail, gère le commerçant et conserve les revenus.
Un prix modeste et une histoire du côté du vendeur révélatrice
La contrepartie proposée de 35 millions de SAR n'est pas entièrement en espèces. Dans une interview avec Argaam, le vice-président et PDG d'Arab Sea, Haitham Al-Suhaibani, a indiqué que la structure comprend 15 millions de SAR en espèces et 20 millions de SAR en actions de la société holding ultime du groupe PayTabs. Il a également décrit l'engagement séparé de l'acheteur d'injecter 10 millions de SAR supplémentaires dans SeaPay pour la croissance et les opérations. Ce financement additionnel ne fait pas partie de la contrepartie d'achat.
Al-Suhaibani a déclaré que les revenus et les résultats opérationnels de SeaPay n'avaient pas répondu aux attentes malgré les investissements. Les états financiers consolidés audités de 2025 d'Arab Sea divulguent une dépréciation de 4,54 millions de SAR sur les immobilisations incorporelles suite aux tests de dépréciation menés par la direction de SeaPay. C'est une charge comptable, non la perte opérationnelle autonome de SeaPay ; les divulgations disponibles ne fournissent pas assez de chiffres autonomes pour calculer un multiple cours-chiffre d'affaires ou bénéfice significatif.
Arab Sea pourrait rediriger le capital tout en conservant une exposition indirecte aux paiements. SeaPay pourrait-elle devenir plus productive aux côtés de l'opération plus grande de commerçants et de traitement de PayTabs ? Cela reste à prouver.
Une licence change les responsabilités, pas la chaîne entière de paiement
La position réglementaire de SeaPay est le cœur de l'acquisition proposée. SAMA a annoncé son autorisation de fournir des services de paiement pour le commerce électronique en septembre 2022. PayTabs décrit SeaPay comme agréée pour un compte d'agrégation et dit que ses activités couvrent l'intégration de passerelles en ligne, les partenariats de services marchands, le support de collecte et de règlement.
PayTabs utilise également l'expression « capacités d'acquisition ». Cette description doit être lue attentivement. Selon les règlements de paiement de SAMA, l'agrégation de paiements et l'acquisition de bénéficiaires sont des activités réglementées définies séparément. Une licence d'institution de paiement ne confère pas automatiquement l'adhésion au schéma de cartes, l'accès au système de compensation ou l'autorité de règlement indépendante. Les permissions détaillées et les arrangements bancaires de SeaPay restent peu clairs.
Il existe une illustration pratique dans les conseils d'activation mada de PayTabs, dernière mise à jour en mars 2024. Elle décrit un commerçant qui demande par l'intermédiaire d'une banque participante, obtient l'approbation bancaire et reçoit le règlement sur son compte bancaire tandis que PayTabs fournit l'interface de paiement. C'est une preuve d'un arrangement opérationnel documenté, pas la preuve que toutes les transactions PayTabs suivent aujourd'hui le même modèle.
SeaPay pourrait permettre à PayTabs de consolider certaines activités de contrat marchands, d'agrégation, de collecte, de rapprochement et de service au sein du groupe. Cela pourrait réduire les intermédiaires et la dépendance envers les tiers. Mais les rôles fondamentaux des banques, des réseaux de cartes et de l'infrastructure de paiement nationale resteraient inchangés. L'effet économique dépend des activités et des contrats spécifiques qui pourraient être transférés et de leur coût.
L'opportunité de marge—et son prix
L'acceptation des paiements est un exercice d'économie partagée. Selon la méthode et le contrat, les frais d'un commerçant peuvent financer l'interchange, les frais de schéma, l'acquisition, le traitement et autres services. Un prestataire de technologie gagne ce que son rôle contractuel lui permet de gagner. L'assomption de plus de fonctions peut lui permettre de conserver les frais précédemment payés à un autre participant ou de renégocier une arrangement commercial existant.
Cela crée une opportunité, pas une amélioration de marge garantie. L'interchange ne disparaît pas. Les frais pertinents de schéma, bancaires ou d'infrastructure ne disparaissent pas non plus. Et la suppression d'un prestataire d'un contrat n'élimine pas le travail que ce prestataire effectuait.
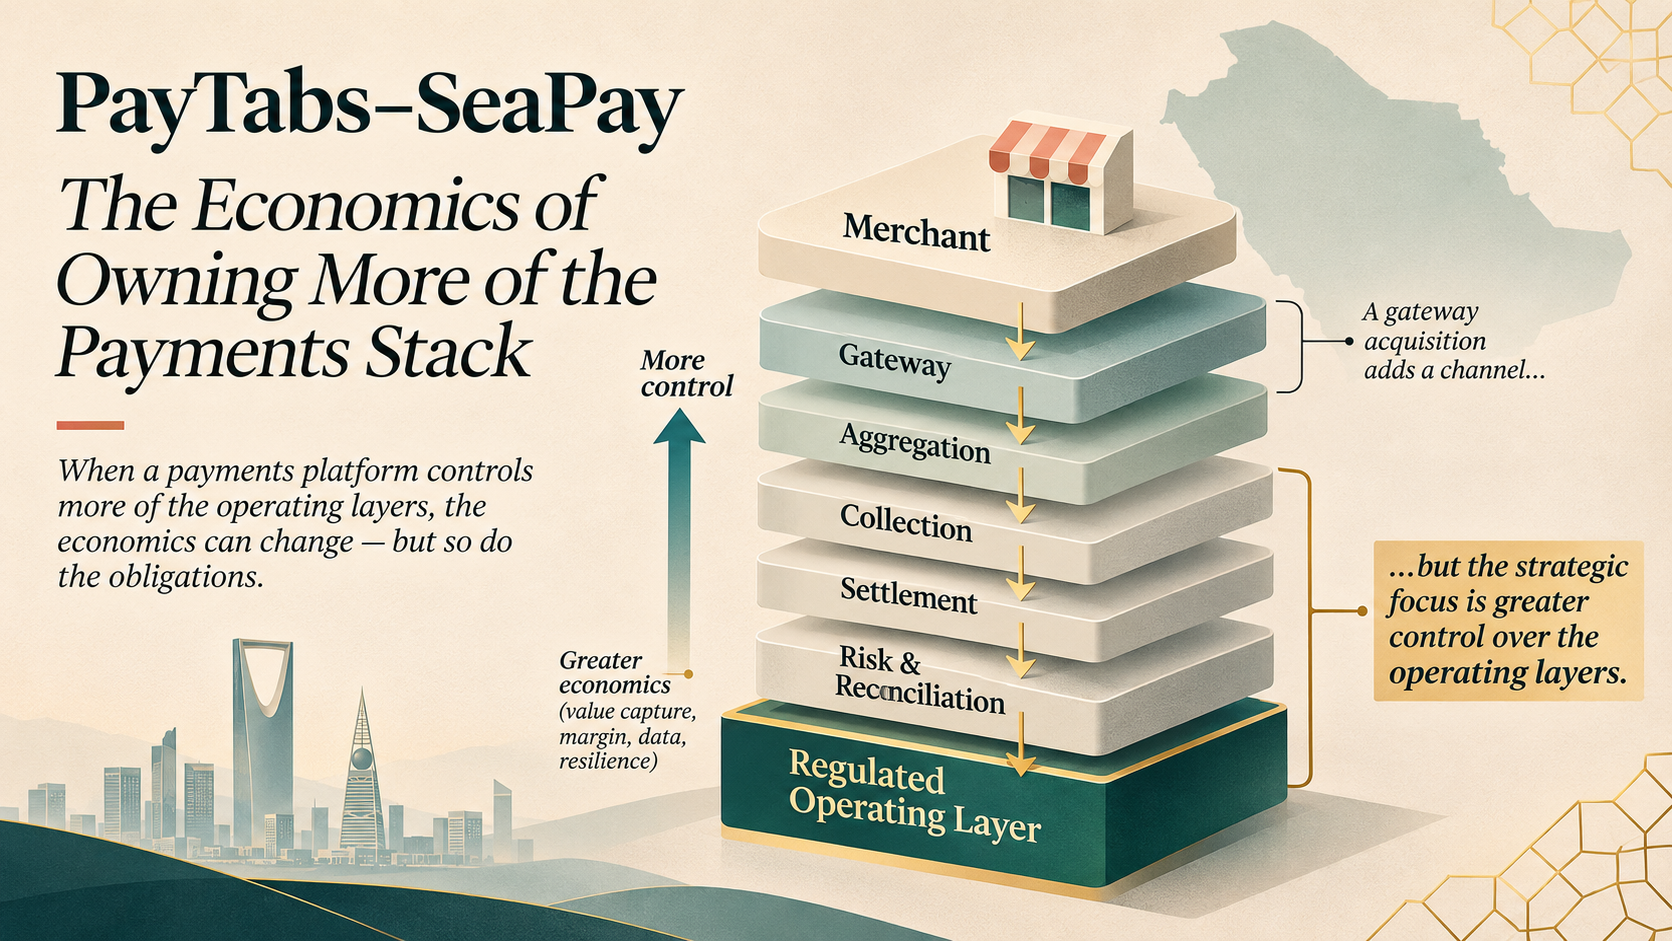
Les gains opérationnels peuvent être plus importants que les changements de frais. L'intégration des commerçants, l'approbation, la déclaration et les exceptions franchissent fréquemment les frontières institutionnelles. Lorsqu'une autorisation réussit mais que le règlement échoue, le commerçant veut une réponse, pas une explication de la division du travail dans l'industrie. Une plateforme plus intégrée pourrait améliorer les délais de réponse, la déclaration et la fidélisation si elle s'exécute de manière fiable.
Mais prendre la responsabilité de l'argent est différent du traitement des messages de paiement. Une transaction autorisée peut toujours échouer à se régler. Les fonds peuvent être versés à un commerçant tandis que certaines transactions restent sujettes à des inversions, des litiges ou des remboursements. Quelqu'un doit rapprocher les soldes bancaires avec les registres de transactions, gérer les coupures et les exceptions, protéger les fonds client applicables et maintenir une responsabilité claire pour les pertes.
Les réglementations de SAMA exigent la protection des fonds pertinents et spécifient des contrôles, incluant des exigences de rapprochement. Selon ses activités, un modèle opérationnel élargi entraîne également des coûts de conformité, de surveillance de la fraude, de capital, de liquidité et de gouvernance. Ce ne sont pas des dépenses périphériques ; elles font partie de la livraison d'un service de paiement réglementé.
Le test est donc simple : le revenu additionnel conservé et le meilleur service aux commerçants dépassent-ils l'investissement, le coût opérationnel et le risque d'assumer ces responsabilités ? Une entreprise peut contrôler plus d'étapes d'un paiement et finir avec une pire économie unitaire.
L'Arabie Saoudite a dépassé la question de l'adoption
L'Arabie Saoudite est un endroit attrayant pour tester ce modèle. SAMA a rapporté que les paiements électroniques représentaient 85 % des transactions de paiement de détail en nombre en 2025, en hausse par rapport à 79 % en 2024. Les systèmes de paiement nationaux ont traité 14,6 milliards de transactions électroniques, contre 12,6 milliards l'année précédente.
Ces chiffres établissent l'adoption, pas la rentabilité du prestataire. Avec l'acceptation électronique devenue routine, la concurrence porte sur l'acquisition de commerçants, la fiabilité, la tarification et le service. La spécialisation et les partenariats bancaires peuvent rester viables aux côtés de l'intégration.
PayTabs dit qu'il vise à servir 200 000 commerçants saoudiens d'ici 2030 et à dépasser 100 milliards de dollars de volume traité annuel au sein du groupe à cette date. Ce sont des objectifs de l'entreprise, pas des résultats actuels. SeaPay pourrait soutenir ces ambitions, mais ni la croissance des transactions nationales ni une nouvelle filiale n'établissent les marges futures.
Trois transactions, trois objectifs différents
SeaPay devient plus intéressante lorsqu'on la considère aux côtés d'autres activités de PayTabs en 2026.
En avril, PayTabs a annoncé qu'il avait acquis 100 % de la technologie TAPn'GO, ajoutant la capacité d'acceptation sans contact. En septembre, il a accepté d'acquérir les opérations MENA d'Amazon Payment Services dans une transaction évaluée à plus de 100 millions de dollars. Amazon Payment Services dessert plus de 3 500 entreprises dans neuf marchés régionaux ; les entreprises s'attendent à ce que l'opération combinée, si finalisée, traite plus de 150 milliards de SAR annuels.
Leurs objectifs et statuts diffèrent : TAPn'GO ajoute des fonctionnalités, l'accord Amazon promet une échelle régionale, et SeaPay pourrait renforcer la base opérationnelle réglementée de PayTabs en Arabie Saoudite. Ce dernier point est mon hypothèse, pas un plan d'intégration divulgué ; cela dépend des permissions et des arrangements existants de SeaPay.
Ensemble, ils suggèrent un possible effort pour aligner la technologie, les relations marchandes et l'exécution réglementée plutôt que simplement élargir un catalogue de produits.
Il existe un précédent lointain dans l'acquisition par Fiserv de First Data en 2019, qui a regroupé la technologie bancaire, le traitement et l'acquisition marchande au sein d'un même groupe. L'échelle et le contexte réglementaire sont entièrement différents. La comparaison utile est le test d'intégration : si la combinaison d'entreprises change la performance opérationnelle, plutôt que simplement l'élargissement du nombre de services vendus.
PayTabs n'a pas quantifié les économies liées à SeaPay, n'a pas publié assez de données financières autonomes pour établir un multiple d'évaluation, ou expliqué quelles activités marchandes seraient transférées entre sa plateforme existante, SeaPay et l'activité Amazon Payment Services proposée. Ces questions restent ouvertes, et l'engagement séparé de financement de 10 millions de SAR suggère qu'il y aurait un investissement à effectuer avant tout retour sur investissement.
Pour les processeurs de paiement, les passerelles, les acquéreurs et les banques, c'est la leçon plus large. La possession d'une plus grande partie de la chaîne de paiement n'importe que si elle améliore le fonctionnement de la chaîne. La mesure n'est pas le nombre de filiales ou de licences, mais ce qui change dans le service aux commerçants, le revenu conservé, le rapprochement, le risque et le coût opérationnel total.
Si PayTabs finalise SeaPay et apporte ces améliorations, la transaction de 35 millions de SAR pourrait s'avérer plus importante que son prix ne le suggère. Jusqu'à présent, c'est une proposition stratégique crédible avec un cas économique encore à démontrer.
Franco L. Di Pietro
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
L'accord Grab-Atome consolide le contrôle du checkout, non l'entrée sur le marché du BNPL
Grab n'entre pas dans le buy-now-pay-later ; elle exploite déjà PayLater en Asie du Sud-Est. L'acquisition de 1,49 milliard de dollars américains d'Atome intègre un portefeuille de crédit à la consommation avec portefeuille numérique, acceptation et règlement—réduisant la pile actuellement médiatisée par les schémas de cartes et les acquéreurs—et dépend de l'approbation réglementaire des autorités de la concurrence et bancaires de Singapour.
Le pari de Citi sur l'acquisition d'offres liées aux cartes repose sur les coûts, non sur des économies éprouvées de la catégorie
L'acquisition de Kard Financial par Citi repose sur une logique opérationnelle et financière — réduire les dépenses de récompenses, accélérer la construction de la plateforme — mais la catégorie des offres liées aux cartes n'a jamais démontré sa rentabilité autonome. Cardlytics, le seul pur acteur, a brûlé 1,15 milliard de dollars cumulés depuis son IPO en 2018 et a généré des capitaux propres négatifs l'année dernière.
Comment les institutions financières réussissent-elles leur migration vers des systèmes de core banking modernes ?
Le playbook de migration de core de Visa cite une banque nationale anonyme. La Fed de Kansas City l'identifie : Zions, 90 milliards de dollars. Les schémas sont justes — mais ils supposent un pouvoir de négociation que la plupart des institutions n'ont pas.