
BNPL, Taux, Tarifs, Obligations et Chômage : Quel Est Le Lien Entre Tous Ces Éléments ?
Pay in 4 ressemble à une fonctionnalité de paiement. C'est un prêt, et les prêts vivent et meurent selon le cycle économique.
Abonné · Connectez-vous pour écouter le résumé audio
Les résumés audio sont réservés aux abonnés. Connectez-vous avec l'e-mail utilisé pour vous abonner — nous vous enverrons un code à usage unique.
Un prêt avec un bouton sympathique
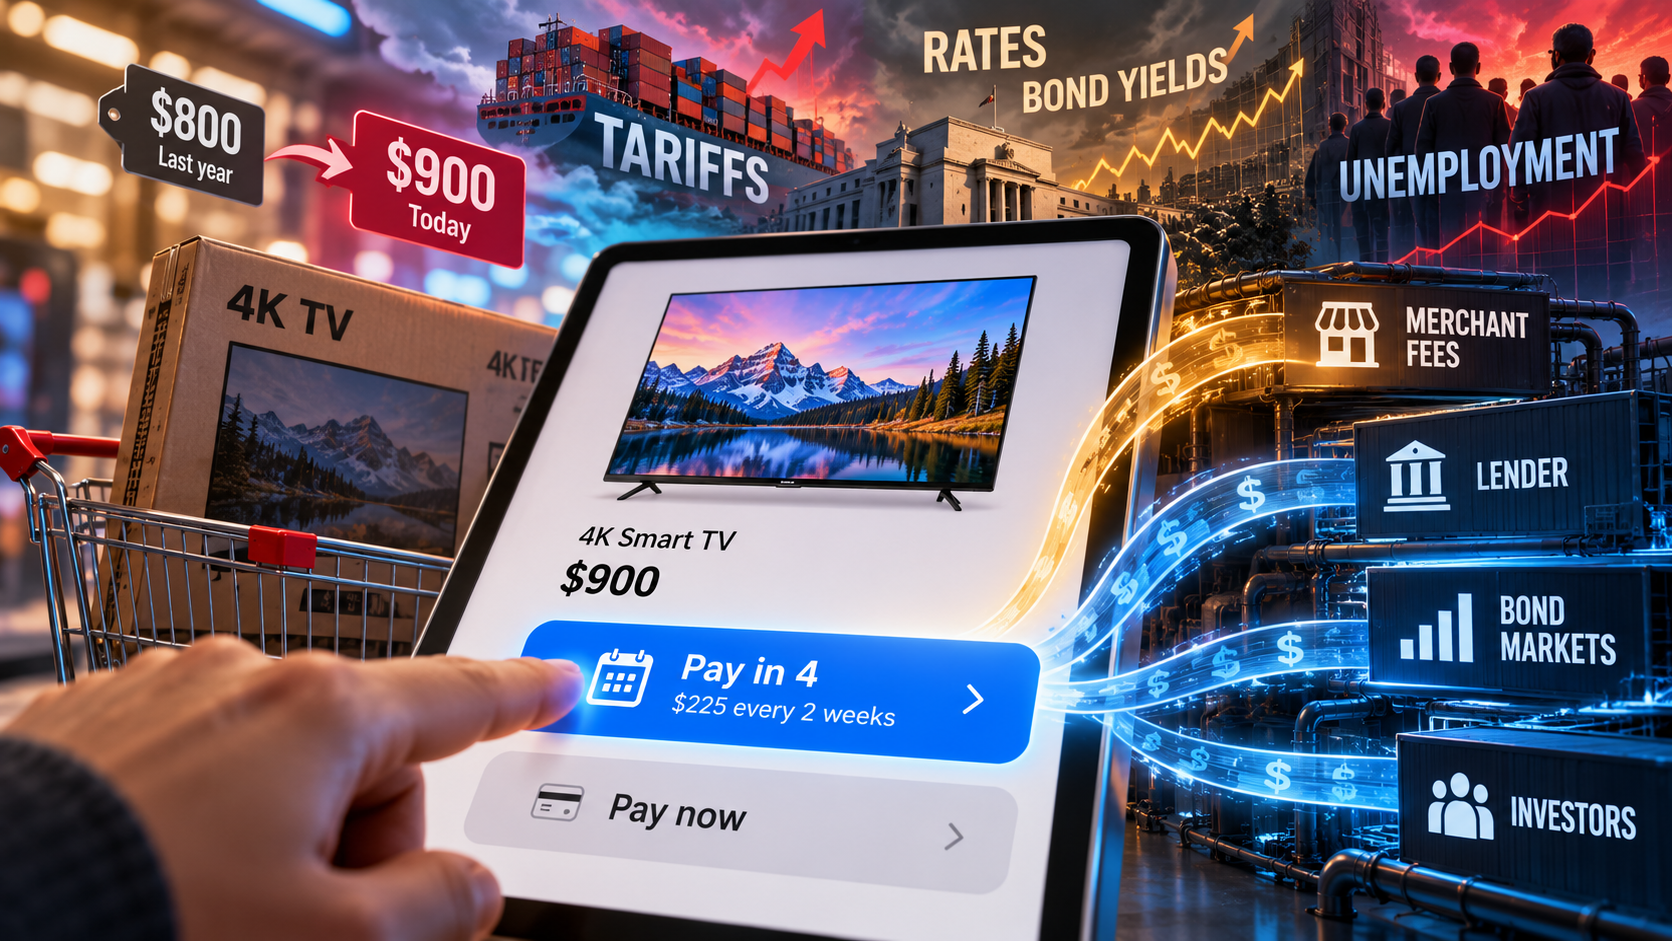
Un téléviseur qui coûtait 800 dollars l'année dernière coûte 900 dollars aujourd'hui. Aucun salaire n'a augmenté de cent dollars pour suivre, donc à la caisse, beaucoup de gens font la chose raisonnable et le divisent en quatre paiements.
Ce bouton ressemble à une fonctionnalité de paiement, mais en réalité, c'est vraiment un prêt. Une fois que vous le voyez comme un prêt, tout dans l'économie au sens large commence à importer : les taux, les rendements obligataires, les tarifs, le chômage.
Quand vous permettez à quelqu'un de payer plus tard, quelqu'un d'autre doit avancer l'argent maintenant pour payer le vendeur. L'expérience ne le montre peut-être pas clairement, et le client voit 0 %, mais quelqu'un paie quand même. Habituellement, le marchand contribue, par une commission qui tend à être bien supérieure à ce qu'une carte lui coûte. Le prestataire — dans ce cas, pour la clarté, je l'appellerai le prêteur — couvre le reste : ce que coûte l'emprunt de l'argent qu'il prête, et les clients qui ne le remboursent jamais.
Jusque-là, les choses restent plutôt simples, alors approfondissons un peu la complexité, simplement parce que BNPL est en fait bien plus qu'un bouton ou une option à la caisse.
Les tarifs agissent dans les deux sens
Des prix plus élevés rendent les plans de paiement échelonné plus attrayants, n'est-ce pas ? N'est-ce pas plus difficile à accepter 900 dollars d'un seul coup que 800 dollars l'étaient ? J'aimerais que ce soit aussi simple, mais ce ne l'est pas : les mêmes conditions qui font monter les prix peuvent aussi rendre l'argent derrière ces plans échelonnés plus cher.
Maintenant, je vais introduire un élément de plus — juste pour le plaisir. Le marché obligataire est l'endroit où cette dépense apparaît. Les entreprises BNPL ne prêtent pas sur leurs propres deniers. La plupart d'entre elles empruntent auprès de banques, vendent leurs prêts à des fonds de crédit privé, et les conditionnent en titres pour les investisseurs, et quand les marchés obligataires deviennent nerveux à propos de l'inflation, de la dette publique, ou de la direction des taux, tous ces emprunts deviennent plus chers.
L'impact dépend aussi bien du montant du panier que du terme. Sur un plan Pay in 4 de six semaines et un petit achat, le coût de l'argent est à peine perceptible. Sur un plan mensuel de deux ans pour un achat coûteux, il s'accumule douloureusement.
Le chômage est la partie que je surveille le plus
Jusqu'à présent, la question a porté sur la possibilité pour les gens d'acheter. Quand le chômage augmente, la question devient la possibilité de rembourser, et c'est un problème beaucoup plus difficile.
Imaginez des prix restant élevés, plus de gens s'appuyant sur les plans échelonnés, l'argent restant cher, et puis les licenciements commençant. BNPL est plus utile aux clients au moment exact où elle est plus dangereuse pour les prêteurs. Ajoutez le fait qu'une personne peut détenir des plans avec trois prêteurs qui ne peuvent pas se voir, et les problèmes peuvent s'accumuler silencieusement avant de se manifester dans les chiffres.
Pour être juste, BNPL a un véritable avantage en période de ralentissement. Ses prêts sont courts, donc un prêteur qui resserre ses approbations voit l'effet en quelques semaines, tandis qu'un portefeuille de cartes de crédit met beaucoup plus longtemps à basculer. Que les prêteurs se déplacent réellement aussi vite, et comment les marchands réagissent quand moins de leurs clients sont approuvés, c'est une toute autre histoire.
Infrastructures versus prêts
C'est pourquoi je n'aime pas regrouper BNPL avec Visa, Mastercard, ACH, portefeuilles ou paiements en temps réel. Ce sont les tuyaux ou les infrastructures par lesquels l'argent circule. BNPL est une décision de prêt qui se situe au-dessus de ces tuyaux, de la même façon qu'une ligne de crédit de carte de crédit se situe au-dessus du réseau de cartes. Et les prêts dépendent toujours de ce que fait l'économie.
Le fait que les gens aiment ou non BNPL n'est pas sujet à débat ici. Il est clair que beaucoup l'aiment. Les questions les plus utiles portent sur ce qui se passe quand le cycle change. Qui avance l'argent, et combien cela lui coûte-t-il ? Qui absorbe les pertes ? À quelle vitesse les normes d'approbation peuvent-elles changer, et que cela signifie-t-il pour les marchands ? Et que se passe-t-il quand les clients ont besoin d'plans échelonnés le plus ?
Mon intuition est que BNPL importera le plus précisément quand il sera le plus difficile d'en tirer profit. C'est à ce moment-là que les gens cesseront de la voir comme un bouton à la caisse et commenceront à la voir pour ce qu'elle est : un prêt, avec toute l'économie qui en dépend.
Franco Di Pietro
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
Le pari de Citi sur l'acquisition d'offres liées aux cartes repose sur les coûts, non sur des économies éprouvées de la catégorie
L'acquisition de Kard Financial par Citi repose sur une logique opérationnelle et financière — réduire les dépenses de récompenses, accélérer la construction de la plateforme — mais la catégorie des offres liées aux cartes n'a jamais démontré sa rentabilité autonome. Cardlytics, le seul pur acteur, a brûlé 1,15 milliard de dollars cumulés depuis son IPO en 2018 et a généré des capitaux propres négatifs l'année dernière.
Le jeton en dollars des banques : une assurance contre la disintermédiation, pas un produit pour les trésoriers
Vingt et un grands établissements financiers forment une société pour émettre un jeton en dollars d'ici 2027, mais le véritable bénéficiaire n'est pas le trésorier d'entreprise — qui dispose déjà d'une meilleure rapidité et de rendements supérieurs via des réseaux bancaires plus rapides — mais les banques elles-mêmes, qui s'achètent une option contre le risque que les dollars ne migrent vers des rails natifs blockchain qu'elles ne contrôlent pas.
L'accord Grab-Atome consolide le contrôle du checkout, non l'entrée sur le marché du BNPL
Grab n'entre pas dans le buy-now-pay-later ; elle exploite déjà PayLater en Asie du Sud-Est. L'acquisition de 1,49 milliard de dollars américains d'Atome intègre un portefeuille de crédit à la consommation avec portefeuille numérique, acceptation et règlement—réduisant la pile actuellement médiatisée par les schémas de cartes et les acquéreurs—et dépend de l'approbation réglementaire des autorités de la concurrence et bancaires de Singapour.