
Pénurie de mémoire, hausse des prix à la consommation, et l'impératif de modernisation de la pile d'émission
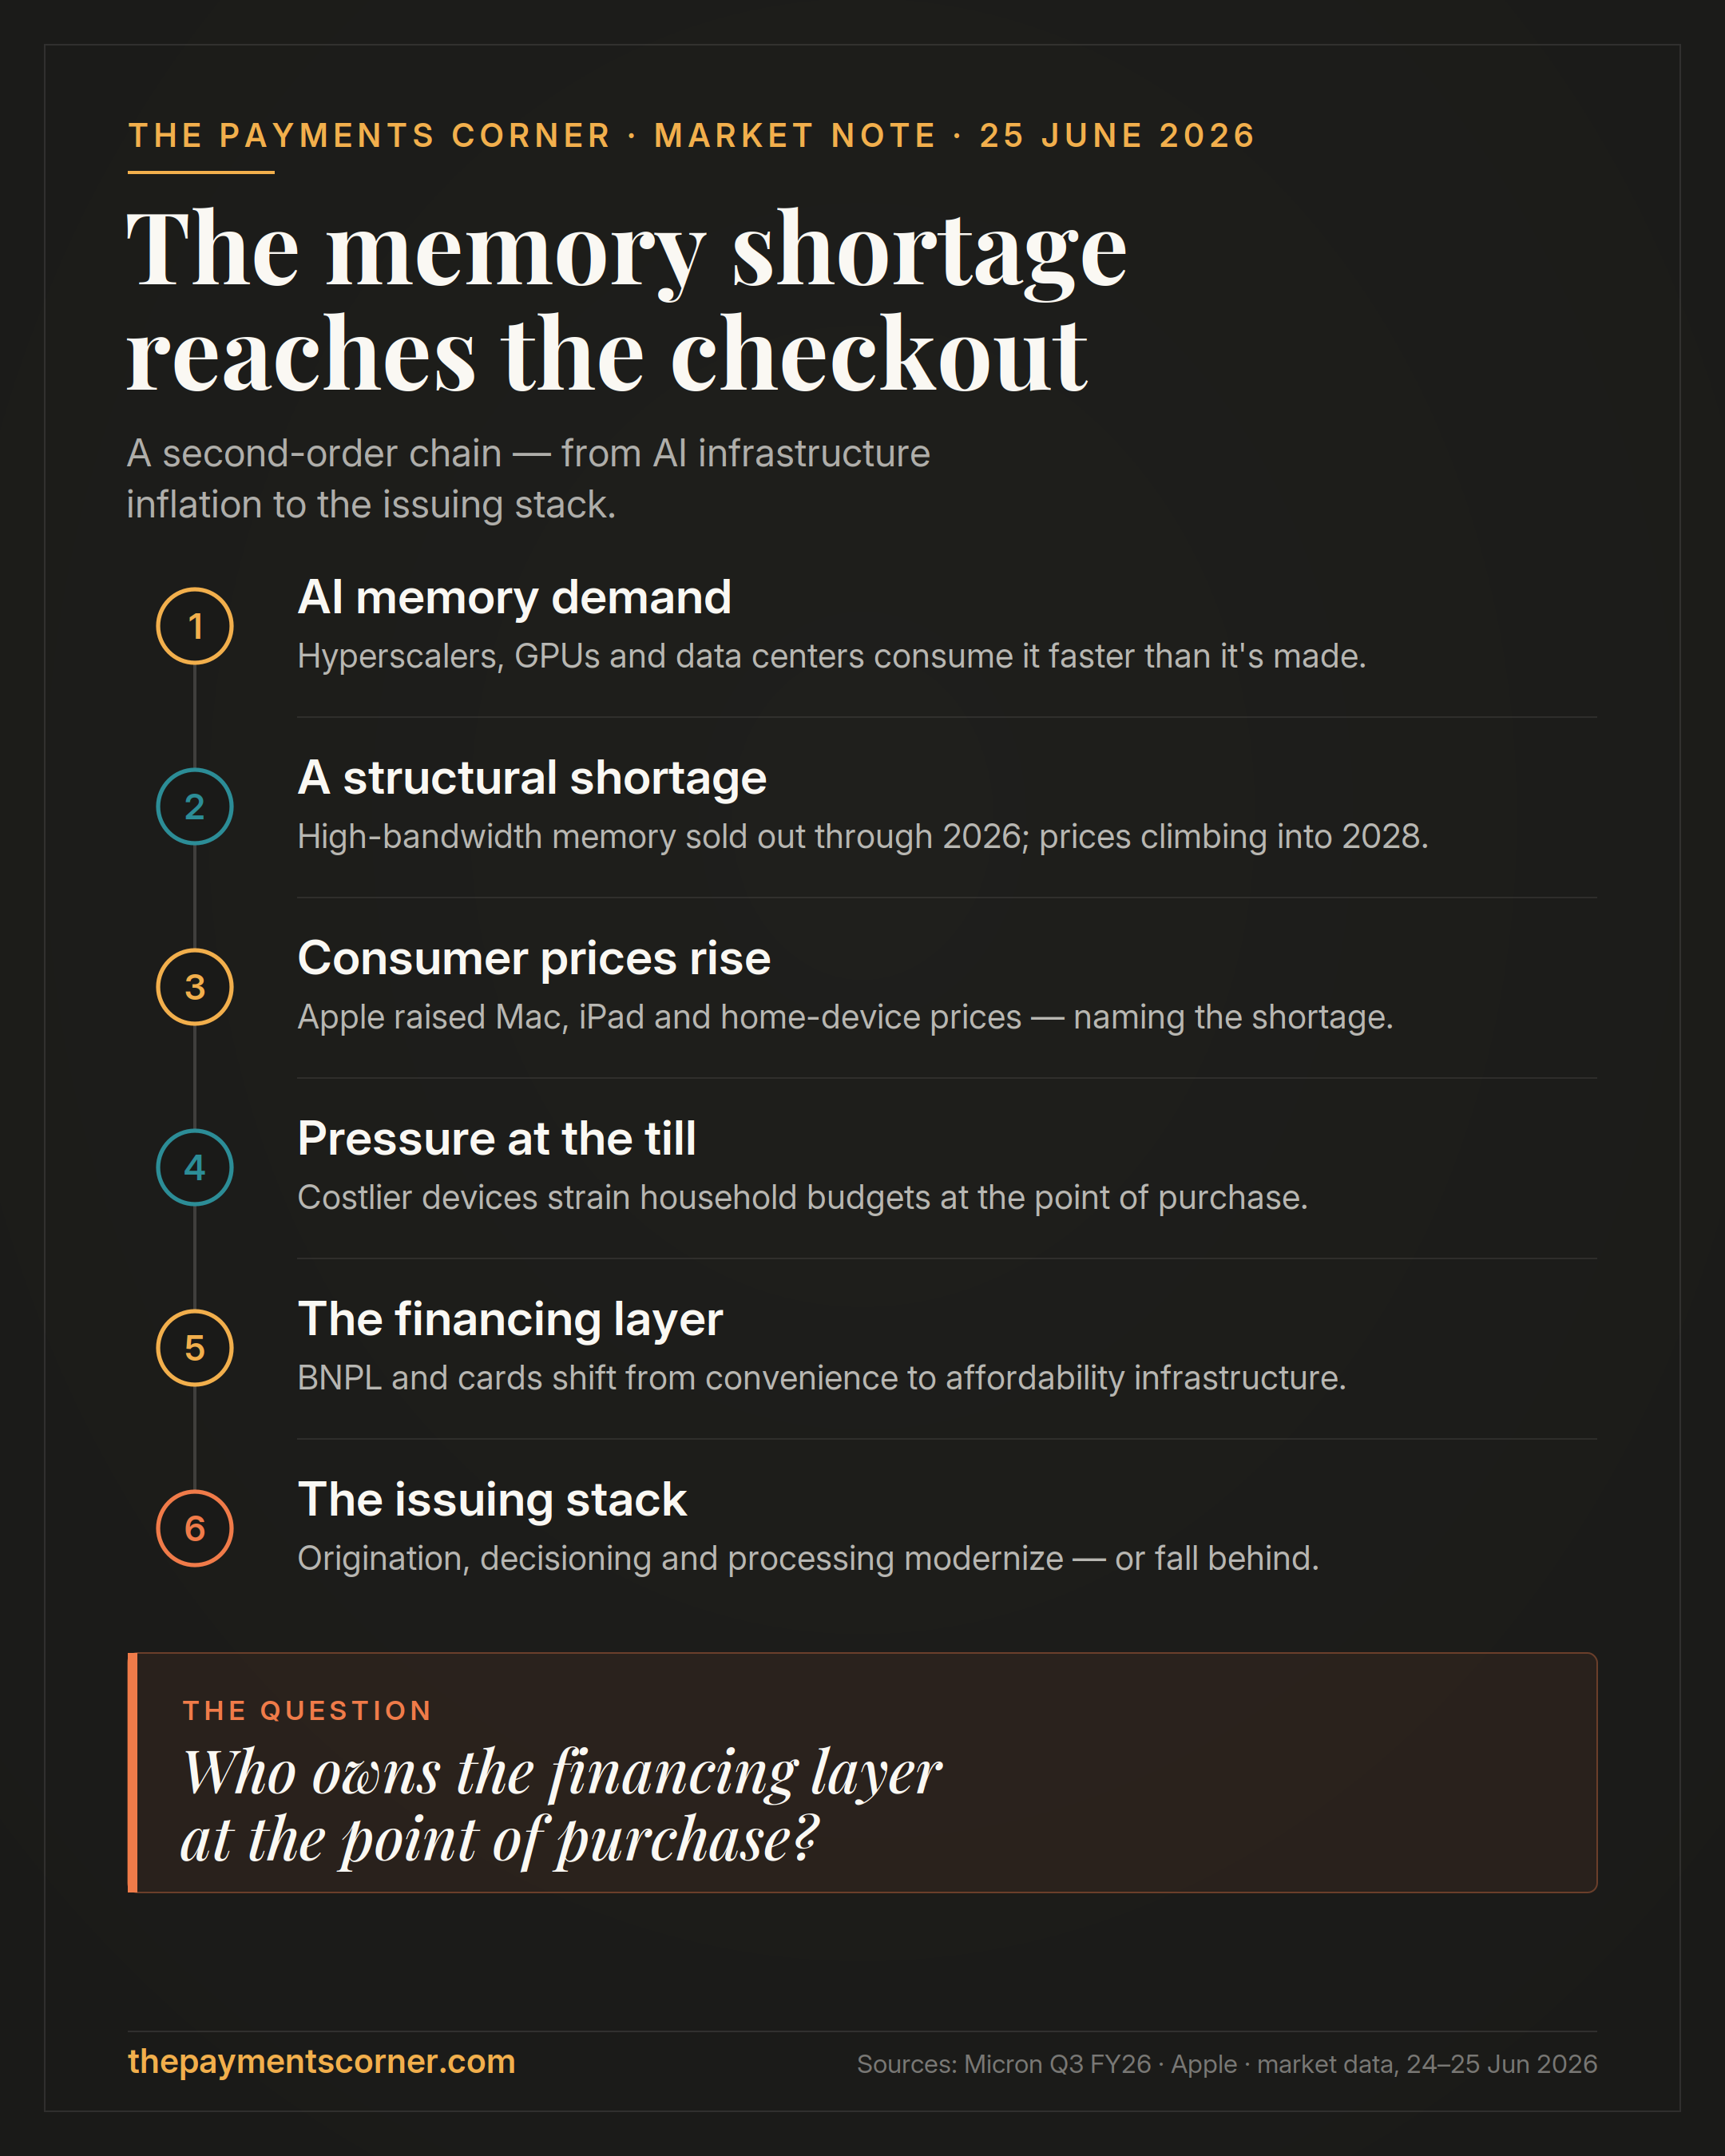
La rareté de la mémoire entraînée par l'IA fait déjà monter les prix du matériel informatique grand public — forçant les banques et les émetteurs à choisir entre moderniser leur infrastructure d'octroi et de décision, ou céder la couche de financement à des concurrents plus rapides.
Abonné · Connectez-vous pour écouter le résumé audio
Les résumés audio sont réservés aux abonnés. Connectez-vous avec l'e-mail utilisé pour vous abonner — nous vous enverrons un code à usage unique.
En lisant Micron, Apple, et Klarna ensemble, les données de cette semaine racontent une histoire plus grande qu'un simple appel de résultats solide, un nom matériel sous pression, et une action BNPL en hausse.
Les résultats de Micron ont fait plus que valider la demande d'infrastructure IA. Ils ont confirmé que la mémoire est devenue une contrainte stratégique — la mémoire à bande passante élevée est épuisée jusqu'en 2026, des marges records, et une pénurie que l'entreprise s'attend à voir persister jusqu'en 2028.
La même courbe de demande qui alimente les hyperscalers, les GPU et les data centers atteint désormais l'économie des ordinateurs portables, tablettes et téléphones. Micron a explicitement confirmé que l'effet de resserrement s'étend aux appareils grand public — pas seulement au data center.
Cette semaine, cela a cessé d'être une prévision.
Le 25 juin, Apple a augmenté les prix sur les Mac, iPad et appareils domestiques — et a nommé la cause : une pénurie sans précédent de mémoire et de stockage entraînée par l'IA. Le titre a baissé de 6,1 % à la clôture. Le flux de coûts en aval que tout le monde modélisait n'est pas arrivé le trimestre prochain — il est arrivé sous forme d'augmentation de prix.
C'est ce qui rend Klarna intéressante à observer.
Si le matériel informatique grand public — et éventuellement une plus grande partie du panier — devient plus cher, BNPL cesse d'être une commodité de paiement et commence à ressembler à une couche d'accessibilité dans le commerce de détail. Non pas parce que les consommateurs veulent plus de dettes. Parce que les commerçants ont besoin d'options de paiement flexibles pour protéger la conversion, la taille du panier et la rétention dans un environnement de prix plus élevés.
Pour les banques, les émetteurs, les réseaux, les fintechs et les commerçants, la question devient plus claire :
Si l'inflation de l'infrastructure IA pousse les prix à la consommation à la hausse, qui possède la couche de financement au point de vente ?
Cette question ne sépare pas seulement BNPL des cartes. Elle sépare les émetteurs qui peuvent avancer de ceux qui ne peuvent pas.
Un environnement de prix plus élevés augmente la demande des consommateurs pour de nouvelles capacités — octroi plus rapide, décision plus intelligente, traitement plus flexible — au moment exact où de nombreux émetteurs fonctionnent toujours sur des piles qui n'ont jamais été construites pour les fournir. Les institutions qui modernisent l'octroi, la décision et le traitement fixeront le rythme. Celles ancrées à une infrastructure héritée passeront le prochain cycle à y réagir.
L'inflation de la mémoire, en d'autres termes, ne s'arrête pas au dispositif. Elle finit par se manifester comme une pression sur la pile d'émission.
La pénurie de mémoire ressemble à une histoire de semi-conducteurs. Ses effets de second ordre pourraient refaire surface dans les paiements, le crédit, l'émission, BNPL, l'acquiring marchand et la finance grand public.
C'est la partie qui mérite d'être remarquée.
Franco Di Pietro
The Payments Corner
Plus de 30 ans dans les paiements, la fintech, la banque et l’infrastructure financière. Un regard d’opérateur sur les systèmes qui font circuler l’argent.
L'auteur est employé par Euronet Worldwide, une société de traitement pour émetteurs de cartes. L'auteur peut détenir des titres ou des actifs mentionnés dans l'écosystème de The Payments Corner. Le contenu est fourni à des fins uniquement informatives et éditoriales et ne doit pas être considéré comme un conseil en investissement.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analyses connexes
BNPL se situe directement dans l'écart entre le comportement des consommateurs et les modèles de crédit traditionnels
BNPL se situe directement dans l'écart entre la façon dont les consommateurs vivent le crédit et la façon dont les institutions le modélisent traditionnellement. Le schéma comportemental côté consommateur est cohérent et bien documenté. Mais la proposition de valeur côté émetteur est bien moins souvent abordée — même si elle peut être tout aussi importante.
Arc redéfinit la valeur des processeurs, non la pile de paiements elle-même
La nouvelle blockchain d'Circle, soutenue par Visa, Mastercard et les grandes utilities du marché, compressera les coûts de règlement et les frictions transfrontières—mais la véritable pression concurrentielle pèse sur les processeurs, non les réseaux, et seulement pour ceux qui extraient encore de la marge des tuyaux plutôt que du jugement.
Les banques affichent des résultats record tandis que les cours stagnent face aux craintes de compression des multiples
Les grandes banques américaines ont livré des résultats exceptionnels au T3 — Goldman en hausse de 23 % en revenus nets, JPMorgan en hausse de 6 %, Morgan Stanley affichant un record en gestion de patrimoine — mais leurs cours ont baissé alors que les investisseurs réajustaient les multiples de valorisation à la baisse. Ce décalage suggère que les marchés évaluent les risques de durabilité des bénéfices plutôt que de contester les chiffres actuels.