Gli agenti AI possono avviare pagamenti. Chi concede loro l'autorità?
Hyundai Card e Kinexys hanno testato transazioni di tesoreria avviate da AI sotto controlli istituzionali, sollevando una questione critica per i pagamenti agentic: chi concede l'autorità e rimane responsabile?
I briefing audio sono disponibili solo in inglese.
Gli agenti AI possono avviare pagamenti. Chi concede loro l'autorità?
Hyundai Card e Kinexys di J.P. Morgan hanno dimostrato istruzioni di tesoreria avviate da AI e esecuzione simulata di operazioni di cambio sotto controlli istituzionali. Lo sviluppo più consequenziale riguarda come le istituzioni finanziarie stabiliscono l'autorità, applicano limiti e mantengono la responsabilità quando il software prende decisioni finanziarie.
La domanda che si pongono le banche non è più se l'intelligenza artificiale può identificare un fabbisogno di liquidità, confrontare quotazioni di cambio o preparare una transazione. Queste capacità sono sempre più alla portata.
La domanda più difficile è cosa accade quando un agente AI è autorizzato ad agire sulla base della sua decisione.
Il 18 novembre, Hyundai Card e Kinexys di J.P. Morgan hanno annunciato il completamento di una prova di concetto in cui agenti AI hanno coordinato attività di tesoreria, inclusi la gestione della liquidità, il cambio estero e le istruzioni di finanziamento, senza richiedere approvazione umana ad ogni passaggio.
L'annuncio merita attenzione, ma non principalmente perché un agente AI ha identificato una carenza di finanziamento o ha selezionato una controparte di cambio. I sistemi di tesoreria convenzionali già automatizzano porzioni sostanziali di queste attività.
Ciò che conta è l'infrastruttura che circonda la decisione: come un'istituzione definisce cosa un agente può fare, come la banca esecutrice verifica tale autorità e chi rimane responsabile quando il software autonomo avvia un'obbligazione finanziaria.
I pagamenti agentic introducono un nuovo iniziatore di transazioni in un'infrastruttura costruita attorno all'autorità delegata e alla responsabilità istituzionale.
Dall'automazione della tesoreria all'esecuzione autonoma
L'esperimento Hyundai Card–Kinexys ha utilizzato uno scenario di tesoreria aziendale familiare.
A un agente AI è stata assegnata la responsabilità di mantenere un saldo minimo in euro in un conto di Francoforte, utilizzando fondi da un conto denominato in sterline a Londra quando necessario.
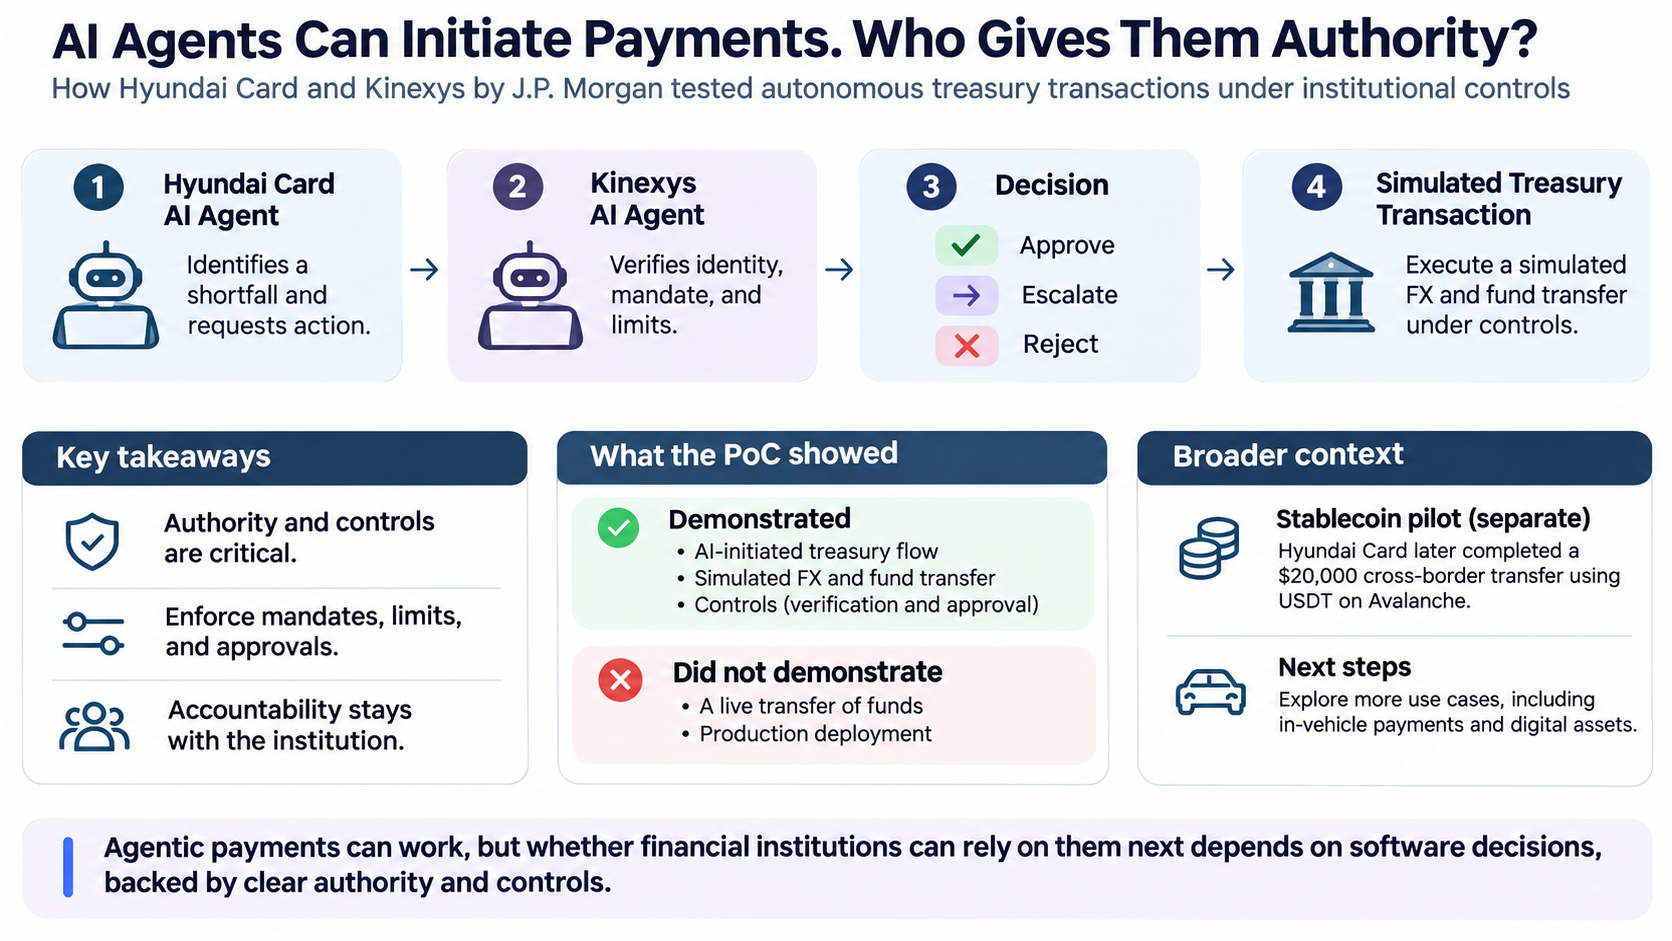
Quando il saldo è sceso al di sotto della sua soglia designata, l'agente Hyundai Card ha identificato la carenza, ha richiesto quotazioni di cambio da tre banche, ha selezionato la controparte preferita e ha presentato una richiesta di esecuzione.
Un agente Kinexys separato ha quindi valutato se la transazione richiesta era consentita.
Hyundai Card ha progettato lo scenario di transazione e il quadro di autorizzazione. Kinexys ha sviluppato gli agenti partecipanti e ha implementato i meccanismi di verifica dell'identità, autorizzazione e controllo dell'esecuzione.
La distinzione tra i due agenti è fondamentale.
Un agente ha determinato quale transazione dovrebbe verificarsi. L'altro ha valutato se l'istruzione poteva essere eseguita secondo l'autorità precedentemente concessa.
Una richiesta conforme potrebbe procedere automaticamente. Una transazione richiedente un'autorizzazione aggiuntiva potrebbe essere escalata a un umano. Un'istruzione al di fuori del mandato approvato sarebbe stata rifiutata.
La dimostrazione ha incluso questi diversi risultati, con una transazione di cambio simulata registrata nello scenario principale.
Nessun fondo reale si è mosso durante questa prova di concetto. J.P. Morgan la descrive come un test controllato integrato con sistemi back-end, non un servizio commerciale dal vivo.
Ciò che è stato dimostrato è un processo di autorizzazione e controllo funzionante per istruzioni finanziarie avviate da agenti—non il regolamento autonomo su più banche in produzione.
Una decisione AI non è autorità finanziaria
Le banche hanno trascorso decenni a definire chi può avviare, approvare ed eseguire transazioni finanziarie.
I firmatari autorizzati, i limiti di transazione, le gerarchie di approvazione, i diritti e la segregazione dei compiti sono elementi fondamentali dell'infrastruttura di pagamenti istituzionali.
Gli agenti AI complicano questa struttura perché possono prendere decisioni e avviare azioni senza coinvolgimento umano diretto ad ogni passaggio.
Un dipendente opera all'interno di un quadro consolidato di responsabilità legale e organizzativa. Un agente autonomo non può assumersi indipendentemente le stesse responsabilità.
La sua autorità deve quindi rimanere attribuibile a un mandante identificabile.
Kinexys si avvicina a questo attraverso tre elementi collegati: il mandante che concede l'autorità, l'agente che agisce per suo conto e il mandato che definisce le attività consentite.
Nell'esperimento Hyundai Card, l'agente ha operato attraverso un'identità verificata crittograficamente associata all'istituzione che rappresentava. La sua autorità era contenuta in un mandato eseguibile da macchina approvato dal mandante.
Una scelta di design interessante è che l'agente potrebbe proporre un mandato, ma non potrebbe approvare la propria autorità.
Il mandante è rimasto responsabile dell'autorizzazione, mentre la banca ha applicato i limiti approvati.
Questi limiti coprivano elementi come account consentiti, coppie di valute, importi di transazione e condizioni operative.
Questo stabilisce una separazione tra la capacità decisionale di un sistema AI e la sua autorità di creare obbligazioni finanziarie.
Un agente può determinare cosa vuole fare. Questo non significa che abbia il permesso di farlo.
I controlli devono essere applicati all'esecuzione
La caratteristica architettonica più rilevante dell'esperimento Hyundai Card è che l'autorizzazione non dipendeva esclusivamente dal modello AI che seguiva correttamente le istruzioni.
Quando l'agente Kinexys ha ricevuto una richiesta di transazione, ha valutato l'identità dell'agente richiedente, il mandante che rappresentava e se l'attività richiesta era conforme al mandato approvato.
Il quadro ha combinato controlli deterministici con una valutazione aggiuntiva basata su AI per verificare se l'istruzione era coerente con l'obiettivo dichiarato dell'agente.
Ogni richiesta poteva essere approvata, escalata o rifiutata.
Questa è una logica di controllo bancario familiare applicata a un tipo di iniziatore di transazione insolito.
La distinzione conta perché i sistemi autonomi possono avviare istruzioni a velocità di macchina. Un agente scarsamente vincolato potrebbe generare più transazioni prima che un operatore riconosca che le sue decisioni sottostanti sono inadeguate.
L'autorizzazione a livello di transazione è quindi solo una parte della sfida operativa.
Le istituzioni finanziarie devono anche considerare l'esposizione cumulativa, la velocità delle transazioni, la concentrazione di controparte, la scadenza dell'autorizzazione, la revoca e la sospensione d'emergenza.
Un altro requisito importante è la separazione degli stati di transazione.
Una richiesta inviata non è lo stesso che approvata. L'approvazione non è esecuzione, e l'esecuzione non stabilisce necessariamente il regolamento finale.
In un ambiente di produzione, questi stati di transazione devono rimanere distinti. La prova di concetto Kinexys ha dimostrato un audit trail che collega gli agenti partecipanti, il mandato approvato, le valutazioni di controllo e l'esito simulato della transazione.
Questo crea la base per la riconciliazione, l'investigazione e la revisione di vigilanza.
Per gli operatori di pagamenti, quella tracciabilità non è una caratteristica secondaria. È essenziale per mantenere il controllo dell'attività finanziaria.
Ciò che l'esperimento non ha stabilito
La dimostrazione tecnica è significativa, ma i suoi confini meritano uguale attenzione.
Secondo il caso di studio dettagliato di J.P. Morgan, l'esperimento ha operato all'interno di uno scenario di tesoreria strettamente definito coinvolgente un rapporto banca-cliente.
L'agente è stato distribuito all'interno dell'ambiente agent-as-a-service della banca, consentendo l'interazione di essere testata senza risolvere le sfide più ampie di connettività e governance tra istituzioni finanziarie indipendenti.
Ciò significa che la dimostrazione non ha ancora stabilito un quadro di autorizzazione comune che più banche possono riconoscere indipendentemente.
Un mandato approvato da un'istituzione finanziaria non è automaticamente trasportabile a un'altra.
Questo crea domande che diventano più difficili man mano che i pagamenti agentic si scalano.
Come una banca verificherà l'autorità concessa attraverso un'altra istituzione? Quale parte è responsabile quando un agente prende una decisione economicamente sfavorevole ma tecnicamente autorizzata? Come devono indagare le istituzioni le transazioni contestate che coinvolgono diversi agenti autonomi?
E come distingueranno un'istruzione valida da una che rispetta i limiti di transazione ma si basa su informazioni manipolate o inaccurate?
Queste sono domande di governance istituzionale e responsabilità operativa, non semplicemente capacità AI.
Un mandato firmato stabilisce un confine di autorità. Non garantisce che ogni decisione presa entro quel confine sia commercialmente solida.
Hyundai Card sta testando più di una parte dell'infrastruttura di pagamenti futura
La collaborazione Kinexys segue un'iniziativa separata di Hyundai Card che coinvolge rimesse aziendali basate su stablecoin.
A luglio, Hyundai Card ha aiutato a coordinare un pilota transfrontaliero che coinvolge sussidiarie di Hyundai Motor negli Stati Uniti e Messico, insieme a Tether, Avalanche e il fornitore di infrastruttura di regolamento Axiym.
Quel pilota ha coinvolto un trasferimento effettivo di $20.000 utilizzando USDT su Avalanche. Il processo di trasferimento e verifica ha richiesto circa sette minuti, secondo le società partecipanti.
La distinzione tra i due esperimenti è importante.
Il pilota stablecoin ha esaminato come i fondi aziendali potrebbero essere trasferiti oltre i confini utilizzando infrastruttura di regolamento alternativa.
L'esperimento Kinexys ha esaminato come agenti autonomi potrebbero essere autorizzati ad avviare ed eseguire istruzioni finanziarie entro controlli istituzionali.
Uno affronta il movimento di valore. L'altro affronta l'autorità di avviare quel movimento.
Queste sono domande di infrastruttura complementari, ma gli esperimenti non stabiliscono che le capacità siano state integrate in un singolo sistema di produzione.
Hyundai Card ha anche indicato interesse nell'estendere la sua collaborazione Kinexys in aree come i pagamenti in-vehicle.
Questo introdurrebbe domande aggiuntive che coinvolgono identità di macchina, autorità di acquisto delegata, limiti di transazione e responsabilità tra i partecipanti.
La sfida futura è l'interoperabilità
La dimostrazione Hyundai Card suggerisce che i componenti di base delle transazioni agentic controllate possono essere assemblati utilizzando tecnologia esistente.
La sfida più difficile è stabilire un quadro che funzioni tra istituzioni.
Un agente di tesoreria autonomo potrebbe eventualmente comunicare con diverse banche. Un agente di acquisto potrebbe negoziare con più fornitori. Un veicolo connesso potrebbe avviare transazioni che coinvolgono commercianti, istituzioni finanziarie e fornitori di servizi.
Ogni partecipante avrà bisogno di confidenza che l'agente sia genuino, opportunamente autorizzato e operante entro confini applicabili.
Questo richiede più che permettere agli agenti AI di scambiare messaggi.
Richiede approcci comuni all'identità di macchina, mandati di autorizzazione portabili, controlli di transazione, controllabilità e responsabilità quando le istruzioni non riescono o producono conseguenze inaspettate.
Le banche e i fornitori di infrastrutture di pagamenti hanno un ruolo importante nell'stabilire questi meccanismi.
L'opportunità non è semplicemente creare un'altra interfaccia attraverso cui l'AI possa avviare pagamenti. È fornire l'infrastruttura di fiducia e controllo che rende accettabile l'attività finanziaria autonoma alle istituzioni.
Hyundai Card e Kinexys hanno dimostrato un modo di separare il processo decisionale autonomo dall'autorità di esecuzione applicabile.
La sfida più ampia dell'industria è assicurare che questa separazione rimanga affidabile man mano che le transazioni attraversano confini istituzionali.
Il futuro dei pagamenti agentic dipenderà meno dal fatto che il software possa decidere di spostare denaro che dal fatto che le istituzioni finanziarie possono controllare in modo affidabile cosa accade dopo.
Fonti
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
L'autore è dipendente di Euronet Worldwide, una società di trattamento per emittenti di carte. L'autore può detenere titoli o attività citati nell'ecosistema di The Payments Corner. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
L'autorizzazione nei pagamenti agentici passa dal momento alla catena
Con l'esecuzione di transazioni da parte di agenti AI per conto di consumatori e aziende, l'industria dei pagamenti deve andare oltre l'autorizzazione tecnica ristretta per operazionalizzare la prova legale e normativa dell'autorità delegata. La questione di cosa un utente ha effettivamente autorizzato un agente a fare—e chi è responsabile quando i risultati divergono dall'intenzione—determinerà se il commercio agentivo può scalare.
Le banche rischiano di perdere visibilità sui consumi dei clienti mentre gli agenti AI spostano le transazioni fuori dal circuito di pagamento
Quando gli agenti AI spendono autonomamente da conti prepagati su piattaforme come Stripe, le banche vedono solo l'evento di finanziamento—non le migliaia di microtransazioni o la logica che le ha attivate. Il controllo sulla politica di spesa machine potrebbe contare più del controllo sulla carta stessa.
L'IA agenziale nei Pagamenti Non È Semplicemente un Altro Livello di Innovazione
Gli agenti IA non si limitano più ad assistere i consumatori. Stanno sempre più eseguendo pagamenti in modo autonomo per loro conto. Non ipoteticamente. Al presente. Questo cambia l'architettura dei pagamenti stessa — e costringe a porsi una domanda più profonda su se l'infrastruttura possa supportare questo livello di autonomia delle macchine in modo sicuro.