
Lo Smartphone Non Ha Sostituito la Carta. L'Ha Disaggregata.
Stesso dispositivo, risultati opposti: quello che lo smartphone ha fatto ai pagamenti dipende dall'infrastruttura sottostante
Abbonato · Accedi per ascoltare la sintesi audio
Le sintesi audio sono disponibili per gli abbonati. Accedi con l'email che hai usato per abbonarti — ti invieremo un codice monouso.
Ti ricordi quando tutto iniziava con la carta nel portafoglio?
All'inizio della mia carriera conoscevo a memoria tutti i sedici numeri e il CVV di ogni carta che portavo. Ero anche un po' ossessionato da quello che accadeva a quei numeri dopo aver consegnato la carta: il terminale, l'acquirente, la rete, l'emittente, e di nuovo indietro in un paio di secondi. Oggi, quando tocchi il telefono, il numero che invia non è nemmeno il tuo. È un token, e scommetto che nessuno di voi potrebbe recitarlo. Il percorso è ancora lì, ma più mani lo toccano.
La carta non è mai stata una sola cosa. Era stata progettata per fare quattro lavori contemporaneamente: portare una credenziale, il numero; autenticarti, prima con la firma e poi con un PIN, mentre il chip provava che la carta stessa fosse autentica; essere accettata, perché un terminale sapeva come leggerla; e, forse il più importante, indicare la fonte di finanziamento, il conto sottostante. Chi ha emesso quel pezzo di plastica possedeva il rapporto con te.
Tieni a mente questi quattro lavori, perché il resto di questo articolo riguarda quello che è successo a loro una volta che sono arrivati i portafogli mobili, iniziando con Google Wallet nel 2011, quasi esattamente quindici anni fa.
Quello che il telefono, e più precisamente il portafoglio mobile, ha fatto alla plastica
Sentirai spesso dire che lo smartphone ha digitalizzato la carta. Non è così. Quello che il telefono ha fatto è stato separare i quattro lavori.
La credenziale è diventata un token in un chip sicuro, e un token rubato è inutile. L'autenticazione si è spostata sul tuo volto o sulla tua impronta digitale, che è la verifica più forte che la maggior parte di voi abbia mai utilizzato, e la tua banca non la controlla. L'accettazione si è trasferita al telefono stesso, attraverso codici QR e terminali software, quindi un piccolo commerciante non ha più bisogno di hardware speciale. Il finanziamento è diventato una scelta che fai dietro uno schermo, dove una carta, un conto bancario o un saldo possono stare fianco a fianco.
Ecco il punto da sottolineare: una volta che i lavori sono separati, ognuno può essere posseduto da qualcuno di diverso.
Stesso dispositivo, risultati opposti, a seconda di dove sei
Tutti hanno più o meno lo stesso telefono, eppure i risultati tra i paesi non si assomigliano per niente.
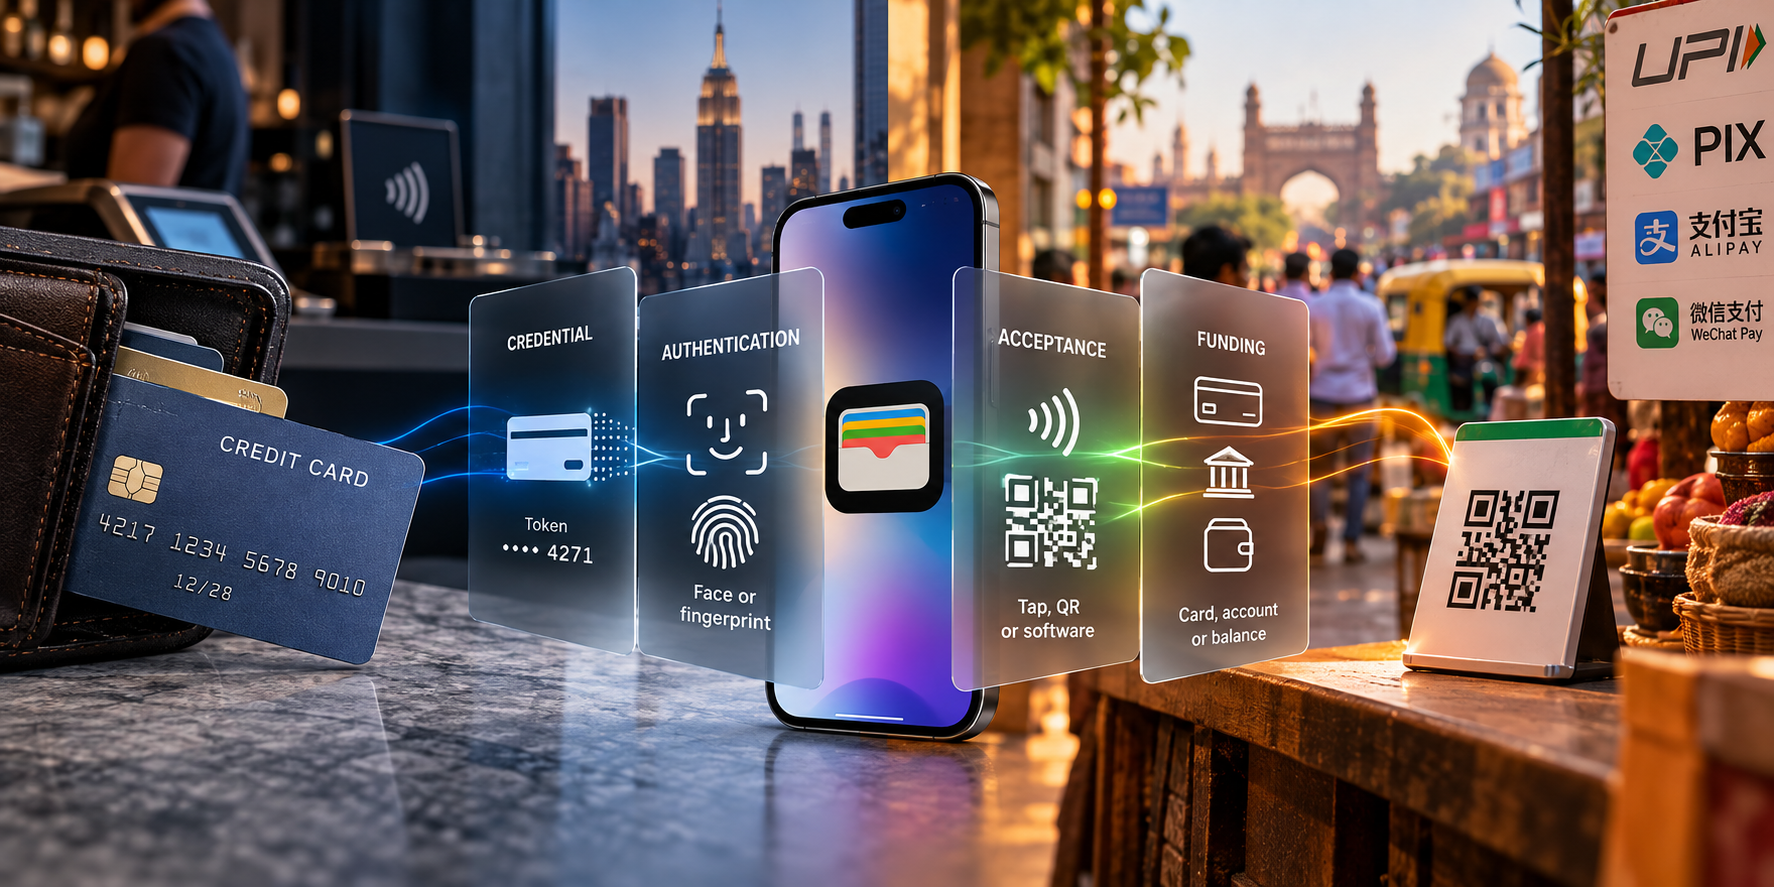
Negli Stati Uniti, i portafogli digitali hanno rappresentato solo il 17 percento della spesa in negozio nel 2025, rispetto a una media globale del 33 percento. Anche all'interno di questi portafogli, le carte rimangono la fonte di finanziamento preferita. Apple Pay e Google Wallet non hanno sostituito la carta. L'hanno avvolta.
Ora guarda l'India. L'UPI ha elaborato 24,51 miliardi di transazioni nell'agosto 2026, un record, e i portafogli rappresentano circa il 61 percento della spesa in negozio. In Brasile, Pix ha regolato più di 318 milioni di operazioni in un solo giorno a settembre.
Allora cosa spiega il divario? Non è il telefono. È l'infrastruttura sottostante. Dove una rete di carte mature con premi funzionava già, il telefono è diventato un involucro migliore per la carta e parte della sua proposta di valore. Dove una banca centrale ha costruito un'infrastruttura in tempo reale senza interchange, il telefono è diventato lo strumento di pagamento stesso, e la carta non aveva niente a cui aggrapparsi.
Chi possiede la porta d'ingresso adesso?
Una volta che il pacchetto è rotto, chi controlla il momento in cui scegli come pagare?
Negli USA, è il sistema operativo. Il portafoglio decide quale carta appare per prima. In India, è un piccolo numero di app che instradano la maggior parte del volume del paese. In entrambi i casi, la banca ha perso la porta d'ingresso che possedeva di default quando raggiungevi la plastica.
La mia conclusione, e la tua su cui riflettere
La disaggregazione non è finita. Una volta che credenziale, autenticazione e accettazione vivono tutte su un dispositivo, quello che la carta offre ancora unicamente è più ristretto di quanto appaia: credito, il diritto di contestare un addebito e regole in cui commercianti e consumatori si fidano. Questo nucleo è difendibile, ma è un franchise più piccolo di quello che la plastica proteggeva. Non mi fraintendere: se mi hai letto prima, sai che credo che la fiducia rimanga il più grande asset delle reti.
Trent'anni dopo, voglio ancora capire ogni passaggio del percorso, come facevo quando conoscevo i numeri della mia carta a memoria. La differenza è che oggi ogni passaggio può appartenere a un'azienda diversa. Se finisci per lavorare in una banca in un mercato basato sulle carte, la domanda non sarà se essere nel portafoglio. Sarà se la tua carta è quella che il telefono sceglie, e se quello che c'è dietro merita quella scelta.
Franco Di Pietro
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
L'autore è dipendente di Euronet Worldwide, una società di trattamento per emittenti di carte. L'autore può detenere titoli o attività citati nell'ecosistema di The Payments Corner. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
Il token in dollari delle banche è un'assicurazione contro l'intermediazione, non un prodotto per i treasurer
Ventuno tra i principali istituti finanziari stanno formando una società per emettere un token in dollari entro il 2027, ma il vero beneficiario non è il treasury corporate—che già dispone di velocità e rendimenti migliori attraverso reti bancarie più veloci—bensì le banche stesse, che acquistano un'opzione contro la possibilità che i dollari migrino su infrastrutture blockchain che non controllano.
La Quarta Fase — Agentic Commerce (1 di 4)
Agentic commerce non è un checkout più veloce. È un attore diverso al checkout.
In Cima ai Permessi — Agentic Commerce (3 di 4)
Gli emittenti si trovano davanti a una scelta: essere l'endpoint passivo della decisione di un agente, oppure il livello che la governa.