Il divario di valutazione di $50 miliardi di Global Payments espone il test del flusso di cassa che separa la convinzione del private equity dallo scetticismo del mercato pubblico
GTCR sta valutando un acquisizione da $50 miliardi di Global Payments. La vera domanda è chi valorizza di più l'acquiring commerciale e l'integrazione di Worldpay: i mercati pubblici o i proprietari privati.
I briefing audio sono disponibili solo in inglese.
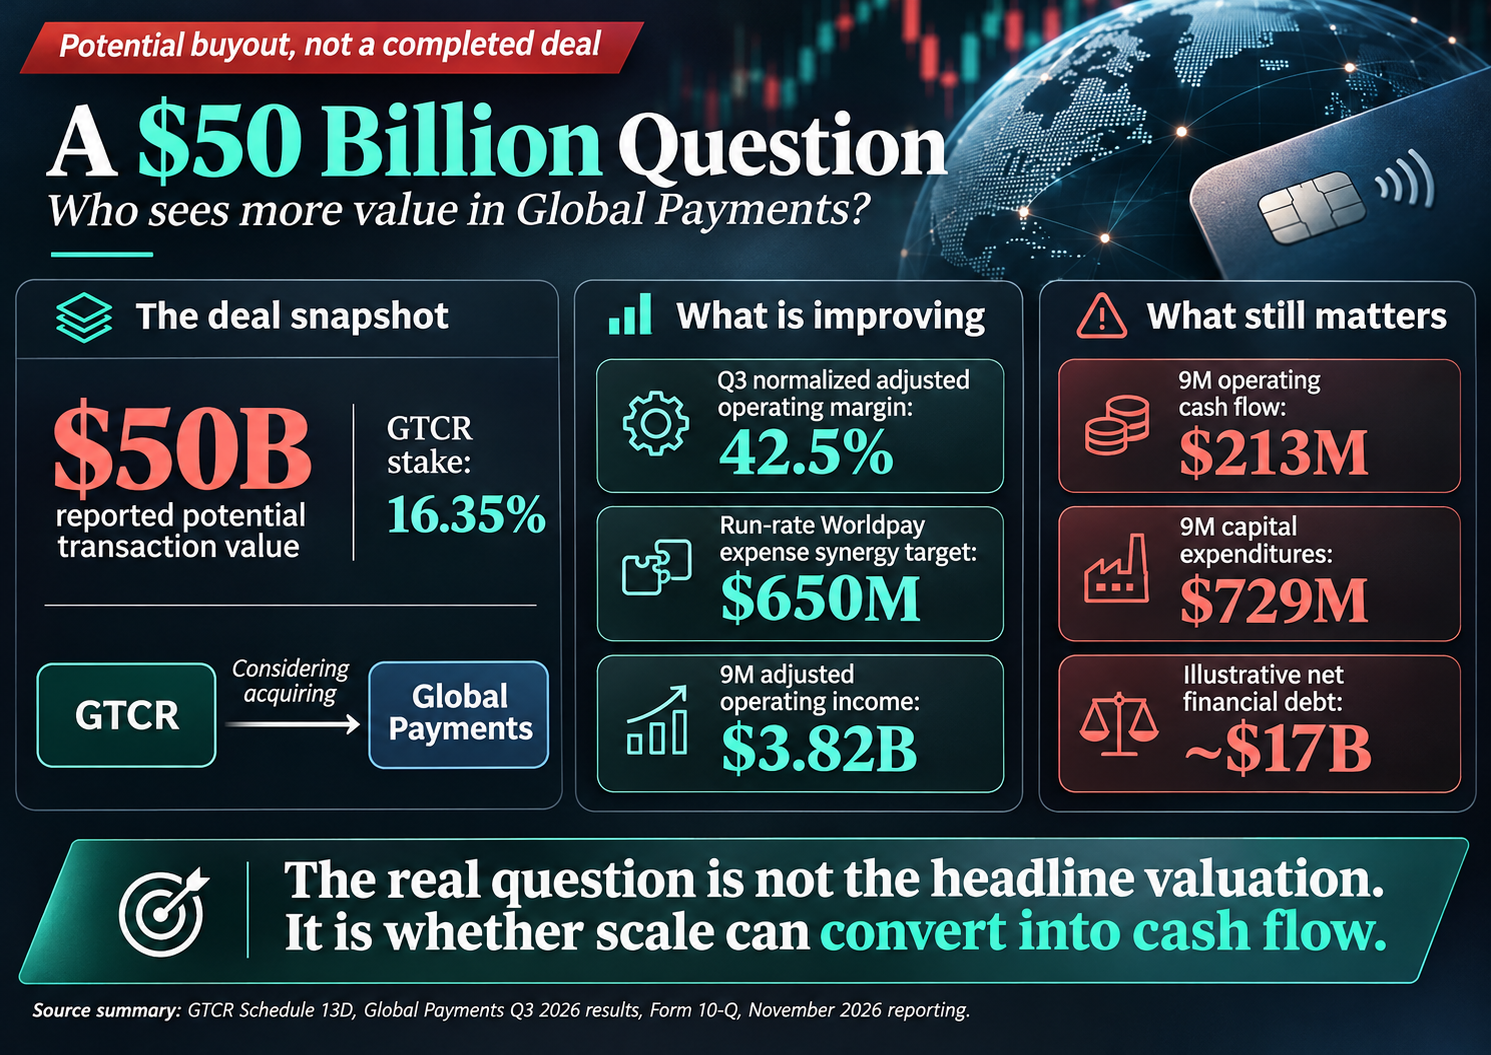
Una domanda da $50 miliardi: chi vede maggior valore in Global Payments?
L'interesse rinnovato di GTCR per un'acquisizione mette sotto esame l'economia dell'acquiring commerciale, l'integrazione di Worldpay, e il prezzo della proprietà privata.
Global Payments ha trascorso gran parte dello scorso anno trasformandosi in un'azienda focalizzata su pagamenti commerciali. Ora, meno di undici mesi dopo il completamento dell'acquisizione di Worldpay, il suo principale azionista sta esplorando se acquistare l'intera attività—e sta mettendo un prezzo che è ben al di sopra di quello che gli investitori pubblici stanno pagando.
Il 20 novembre, GTCR ha divulgato in un deposito Schedule 13D che sta valutando possibili transazioni strategiche che coinvolgono Global Payments, potenzialmente includendo una proposta per acquisire tutte le azioni in circolazione che non possiede già. Il deposito mette la quota di GTCR al 16,35%. Lo stesso giorno, Bloomberg ha riferito che una transazione potrebbe valere circa $50 miliardi includendo il debito e un premio, e che GTCR sta lavorando con un gruppo di altre società di private equity sul finanziamento. Le azioni di Global Payments sono salite di oltre l'11% sulla scia della notizia. Nessuna decisione è stata presa, e nessuna proposta è stata annunciata.
Questo è il secondo round di presunto interesse per un'acquisizione in tre settimane. Il 30 ottobre, il Financial Times ha riferito che CD&R e GTCR stavano esplorando un'operazione di take-private congiunta di approssimativamente $40 miliardi di valore d'impresa. Il 12 novembre, Reuters ha riferito che le società avevano abbandonato quell'effort, con la complessità del finanziamento tra gli ostacoli. Otto giorni dopo, una nuova notizia ha messo il potenziale valore della transazione a circa $50 miliardi. I dati riflettono rapporti separati e preliminari anziché offerte formali successive.
La domanda non è solo se GTCR può finanziare una transazione di questa portata. È ciò che un acquirente ritiene che la piattaforma combinata Global Payments e Worldpay possa guadagnare, quanta liquidità possa generare, e perché quel giudizio differisce così nettamente dal mercato.
Un'azienda che sta ancora digerendo una transazione importante
Nel gennaio 2026, Global Payments ha completato l'acquisizione di Worldpay da FIS e GTCR mentre cedeva la sua attività Issuer Solutions a FIS. L'azienda si è allontanata da una combinazione di acquiring commerciale e processazione di emittenti per concentrarsi sull'accettazione commerciale, pagamenti integrati, software e soluzioni di commerce.
La combinazione di due grandi attività di pagamenti commerciali crea opportunità per consolidare l'infrastruttura, razionalizzare la tecnologia e servire i commercianti in più mercati e canali. Ma questi benefici non arrivano quando una transazione si chiude. Le piattaforme di processamento dei pagamenti sono profondamente interconnesse con i contratti commerciali, le istituzioni finanziarie, le reti di pagamento, le operazioni di regolamento, i sistemi antifrode e i partner software. Combinarli richiede anni di esecuzione.
Le prime evidenze sono miste in un modo istruttivo. La gestione sta consegnando sulle misure che controlla più direttamente. I ricavi netti rettificati normalizzati del terzo trimestre sono cresciuti di oltre il 4%, il margine operativo rettificato normalizzato si è espanso di 220 punti base al 42,5%, e l'azienda ha aumentato il target di sinergie di spesa di Worldpay a tasso di funzionamento a $650 milioni. Il flusso di cassa è una storia diversa.
Cosa ci dicono i numeri
Global Payments ha riportato ricavi GAAP del terzo trimestre 2026 di $3,31 miliardi e ricavi netti rettificati di $3,18 miliardi. Per i primi nove mesi, i ricavi netti rettificati hanno raggiunto $9,20 miliardi e il reddito operativo rettificato $3,82 miliardi—contro il reddito operativo GAAP di $568 milioni.
Il divario tra questi due dati di reddito operativo riflette l'ammortamento correlato all'acquisizione e le spese legate ad acquisizioni, integrazione, separazione e trasformazione aziendale. Non tutti questi rettifichi sono costi di cassa ricorrenti. Ma nemmeno dovrebbero essere ignorati mentre un'integrazione di questa portata è in corso.
Il rendiconto del flusso di cassa fa il punto in modo più diretto. Per i primi nove mesi del 2026, il flusso di cassa operativo è stato di $213 milioni, rispetto a $2,14 miliardi nello stesso periodo del 2025. Le spese in conto capitale sono aumentate a $729 milioni da $450 milioni. Il flusso di cassa operativo è stato inferiore di circa $516 milioni alla copertura delle spese in conto capitale.
Parte della debole conversione del flusso di cassa operativo riflette i pagamenti correlati all'acquisizione e al periodo di integrazione e i movimenti delle attività e passività operative. I debiti commerciali e altre passività hanno diminuito di circa $876 milioni. Separatamente, i cambiamenti negli attivi e obblighi di processazione di regolamento hanno consumato $573 milioni di cassa, classificati nell'ambito delle attività di finanziamento anziché delle attività operative. Questi movimenti non dovrebbero essere scambiati per il potere di guadagno normalizzato. Mostrano perché i margini rettificati e la generazione di cassa riportata possono divergere nettamente dopo una combinazione importante—e perché un potenziale acquirente deve esaminare il rendiconto del flusso di cassa completo.
Lo stato patrimoniale riflette la portata della transazione Worldpay. Al 30 settembre, Global Payments ha riportato approssimativamente $22,54 miliardi in debito a breve e lungo termine e $5,57 miliardi in cassa e equivalenti di cassa. Sottraendo i due si produce approssimativamente $17 miliardi nel debito finanziario netto illustrativo. Questo è una misura semplificata: esclude $1,17 miliardi di linee di credito di regolamento e assume che la cassa riportata possa essere compensata completamente contro il debito finanziario. Alcuni analisti utilizzano una cifra più alta; William Blair ha citato un debito netto di quasi $22 miliardi.
Gli interessi e altre spese hanno raggiunto approssimativamente $796 milioni per i primi nove mesi del 2026, in aumento da $445 milioni nel periodo comparabile del 2025, un periodo che include il finanziamento di Worldpay.
Global Payments — Snapshot finanziario
| Metrica | Importo riportato |
|---|---|
| Ricavi GAAP Q3 2026 | $3,31B |
| Ricavi netti rettificati Q3 2026 | $3,18B |
| Ricavi netti rettificati primi nove mesi | $9,20B |
| Reddito operativo rettificato primi nove mesi | $3,82B |
| Reddito operativo GAAP primi nove mesi | $568M |
| Flusso di cassa operativo primi nove mesi | $213M |
| Spese in conto capitale primi nove mesi | $729M |
| Interessi e altre spese primi nove mesi | $796M |
| Debito a breve e lungo termine, 30 settembre | $22,54B |
| Cassa e equivalenti di cassa, 30 settembre | $5,57B |
| Debito finanziario netto illustrativo | $16,97B |
| Potenziale valore di transazione riportato | ~$50B |
Fonti: comunicato sui risultati Q3 2026 di Global Payments e Form 10-Q; rapporti Bloomberg del 20 novembre. Le metriche rettificate sono misure non-GAAP definite dalla società. La valutazione della transazione rimane speculativa.
Cosa acquisterebbe davvero $50 miliardi?
I $50 miliardi riportati sono un valore di transazione stimato includendo debito e premio, non un prezzo di acquisto azionario annunciato. Utilizzando i saldi di debito e cassa del 30 settembre, un valore d'impresa di $50 miliardi implica approssimativamente $33 miliardi di valore azionario.
Utilizzando le approssimativamente 264,6 milioni di azioni in circolazione al 30 ottobre, quel valore azionario illustrativo equivarrebbe a circa $125 per azione. Le azioni di Global Payments hanno raggiunto un massimo intraday di $95,50 il 20 novembre, seguendo la notizia; lo scenario di $125 è approssimativamente il 31% superiore a quel livello intraday. Se il debito netto rettificato per la transazione fosse invece $22 miliardi, la stessa valutazione d'impresa implicherebbe approssimativamente $28 miliardi di valore azionario, o approssimativamente $106 per azione. Nessuna di queste cifre è un prezzo d'offerta o una valutazione divulgata da GTCR. Sono sensibilità che mostrano come la deduzione del debito assunto cambia il risultato.
Quel calcolo è deliberatamente semplificato. Il valore azionario effettivo dipenderebbe dal trattamento del finanziamento correlato al regolamento, dalla disponibilità di cassa, da altre passività, da interessi di minoranza, dai movimenti successivi dello stato patrimoniale, e da rettifichi specifici dell'operazione. L'intervallo stesso illustra quanto la risposta dipende da queste definizioni.
Due multipli aggiungono prospettiva. L'annualizzazione dei ricavi netti rettificati dei primi nove mesi produce approssimativamente $12,26 miliardi, quindi un valore d'impresa di $50 miliardi rappresenta approssimativamente 4,1 volte quella cifra. L'annualizzazione del reddito operativo rettificato produce approssimativamente $5,09 miliardi, o approssimativamente 9,8 volte. Entrambi sono illustrativi, non multipli di transazione formali o previsioni forward; l'annualizzazione di nove mesi probabilmente sottostima i ricavi in un'attività dove il quarto trimestre è stagionalmente forte, e il reddito operativo rettificato non deve essere confuso con EBITDA o flusso di cassa libero. Un acquirente che valuta una transazione con leva costruirebbe un bridge di guadagni e flusso di cassa completo prima di arrivare a un prezzo difendibile.
Cosa il private equity potrebbe vedere
GTCR non sta affrontando Global Payments come un investitore sconosciuto. Ha detenuto una partecipazione di controllo in Worldpay e ha ricevuto cassa e azioni di Global Payments quando l'acquisizione si è chiusa. Ha familiarità diretta con una porzione significativa degli asset operativi, del modello di business, e delle sfide di integrazione.
Affronta anche limiti contrattuali. Secondo l'accordo tra azionisti firmato alla chiusura di Worldpay, GTCR è soggetto a un standstill che limita ulteriori acquisizioni di azioni mentre possiede più del 5% dei titoli con diritto di voto, soggetto alle eccezioni dichiarate. Il suo Schedule 13D del 20 novembre afferma esplicitamente che qualsiasi potenziale azione rimane soggetta a quell'accordo. Una transazione dovrebbe quindi navigare i limiti contrattuali esistenti e la risposta del consiglio; un comitato indipendente del consiglio potrebbe anche diventare parte del processo. L'accordo limita separatamente quando GTCR può cedere le azioni, con un rilascio iniziale programmato dodici mesi dopo la chiusura di gennaio. Un take-private potrebbe fornire un percorso diverso per GTCR per realizzare o mantenere l'esposizione al suo investimento, ma nessuna tale struttura è stata annunciata.
Un'acquisizione potrebbe riflettere una convinzione che la piattaforma combinata possa creare valore aggiuntivo attraverso l'integrazione, la disciplina di spesa, l'investimento nei prodotti, e l'esecuzione—e che la proprietà privata lascerebbe la gestione lavorare attraverso un'integrazione pluriennale senza il controllo trimestrale del mercato pubblico.
Ma il private equity non elimina l'economia sottostante. Una transazione con leva aggiunge obblighi di finanziamento a un'azienda che ha già assorbito il debito di Worldpay, e il cui flusso di cassa operativo quest'anno è ben al di sotto delle sue spese in conto capitale. L'acquirente deve generare abbastanza valore incrementale per servire e ridurre quel debito. La proprietà privata cambia la struttura di capitale e il modello di responsabilità. Non fa scomparire i rischi operativi sottostanti.
La scala è preziosa. L'integrazione determina quanto è preziosa.
L'acquiring commerciale ha sempre premiato la scala. I portafogli più grandi distribuiscono il processamento, la conformità, la connettività di rete, e i costi tecnologici su un volume di transazioni maggiore, e supportano l'accettazione internazionale, la distribuzione di software, e l'investimento nella prevenzione delle frodi e nei servizi ai commercianti.
Ma il volume di transazioni è una misura incompleta del valore. Un grande portafoglio commerciale può contenere pressione sui prezzi, complessità contrattuale, obblighi di servizio costosi, e ambienti tecnologici duplicati. I commercianti non sono economicamente intercambiabili: i commercianti enterprise, le piccole imprese, e i canali guidati da software differiscono in prezzi, costi di acquisizione, requisiti di servizio, fidelizzazione, e crescita.
L'integrazione di Worldpay è quindi un esercizio nel decidere quali piattaforme, contratti, capacità, e strutture operative generano i rendimenti più durevoli. La rimozione dei costi duplicati migliora i margini. Il taglio dell'investimento nell'affidabilità, nei controlli antifrode, nel supporto ai clienti, o nello sviluppo dei prodotti può minare le relazioni commerciali che generano i ricavi. Un commerciante può rinegoziare i prezzi; è molto meno disposto a tollerare i fallimenti di regolamento, le prestazioni di autorizzazione più deboli, o le interruzioni di servizio. L'opportunità è di rimuovere la complessità senza compromettere i servizi che rendono il portafoglio prezioso.
Cosa gli investitori pubblici e il private equity potrebbero stare prezzando diversamente
Ci sono tre spiegazioni plausibili per il divario tra il prezzo di mercato e il valore dell'operazione riportato.
La prima è che i mercati pubblici stanno scontando l'economia a lungo termine dell'acquiring commerciale tradizionale. La concorrenza, la pressione sui prezzi, e il ruolo crescente delle piattaforme software integrate potrebbero stare riducendo la volontà degli investitori di pagare un premio per i processori consolidati. Se così fosse, una scala aggiuntiva offrirebbe protezione limitata.
La seconda è il timing. Global Payments sta mostrando espansione dei margini e progresso nelle sinergie, ma il suo flusso di cassa non ha ancora seguito. Un proprietario paziente con conoscenza dettagliata dell'attività acquisita potrebbe essere disposto a sottoscrivere la conversione di cassa che gli investitori pubblici vogliono vedere prima.
La terza è la struttura finanziaria. Uno sponsor che considera un prezzo vicino a dieci volte il reddito operativo rettificato annualizzato dovrebbe valutare la leva, la realizzazione delle sinergie, la conversione di cassa, e la valutazione disponibile a un'uscita futura—non semplicemente assumere un mispricing del mercato pubblico. Le difficoltà riportate nel finanziare l'esplorazione precedente illustrano la sfida di strutturare una transazione di questa portata.
Queste spiegazioni non si escludono a vicenda, e la performance futura dell'azienda—sinergie realizzate, fidelizzazione commerciale, crescita organica, spesa in conto capitale, e soprattutto flusso di cassa libero—fornirà prove più forti dell'interesse per l'acquisizione da solo.
La più ampia domanda dell'industria dei pagamenti
Le implicazioni si estendono oltre Global Payments. L'acquiring commerciale sta cambiando dove il valore viene creato e catturato. Il processamento rimane essenziale, ma i fornitori sempre più competono attraverso la distribuzione di software, il commerce integrato, la gestione del rischio, l'analisi dei commercianti, e i servizi che circondano l'accettazione. Questo spostamento richiede investimento nello stesso momento in cui la concorrenza pressiona porzioni del mercato dell'acquiring.
Per i processatori consolidati, la sfida è di preservare l'economia dei portafogli esistenti mentre si finanzia le capacità richieste per rimanere competitivi. Il consolidamento può creare la scala per supportare quell'investimento; può anche creare complessità organizzativa e tecnica che ritarda i rendimenti. Pubblico o privato, il test commerciale è lo stesso: l'azienda può fidelizzare i commercianti, far crescere relazioni redditizie, modernizzare la sua infrastruttura, e convertire l'attività di transazione in flusso di cassa sostenibile?
La domanda che rimane
GTCR potrebbe comunque decidere di non perseguire una transazione. Il finanziamento, la valutazione, la risposta del consiglio, e il rischio di esecuzione potrebbero tutti impedire a un'operazione di progredire.
La valutazione d'impresa riportata di $50 miliardi tuttavia suggerisce che i potenziali sponsor finanziari vedono un'opportunità potenzialmente sostanziale nella piattaforma combinata. Quanto valore si accumulerebbe agli azionisti dipende dalla struttura di finanziamento, dal trattamento del debito, e dai termini di qualsiasi proposta eventuale. Nessun prezzo d'offerta è stato annunciato.
Global Payments ha assemblato una delle più grandi piattaforme di acquiring commerciale dell'industria, e i suoi margini rettificati e target di sinergie si stanno muovendo nella giusta direzione. La generazione di cassa riportata non ha ancora seguito.
Ciò che importa oltre il titolo è se la piattaforma combinata può convertire la sua scala in flusso di cassa che giustifica il capitale richiesto per possiederla.
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
L'autore è dipendente di Euronet Worldwide, una società di trattamento per emittenti di carte. L'autore può detenere titoli o attività citati nell'ecosistema di The Payments Corner. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
L'acquisizione di SeaPay da parte di PayTabs verifica se il controllo maggiore dello stack di pagamenti migliora l'economia unitaria
PayTabs sta acquisendo SeaPay per consolidare l'aggregazione mercantile, la raccolta e il regolamento all'interno del suo gruppo—una mossa che potrebbe ridurre i passaggi intermedi e le dipendenze da terzi in Arabia Saudita. La domanda più difficile è se l'assunzione di responsabilità normative, costi operativi e rischio di regolamento miglioreranno effettivamente i margini e il servizio mercantile.
Il Paradosso di Valutazione di PayPal
Stripe e Advent si sono ritirati, PayPal ha perso quasi il 13% in un giorno, e il premio di acquisizione è scomparso. L'accordo fallito ha esposto una domanda più importante: quanto valore il mercato pubblico sta effettivamente assegnando a Venmo?