
L'acquisizione di SeaPay da parte di PayTabs verifica se il controllo maggiore dello stack di pagamenti migliora l'economia unitaria
PayTabs sta acquisendo SeaPay per consolidare l'aggregazione mercantile, la raccolta e il regolamento all'interno del suo gruppo—una mossa che potrebbe ridurre i passaggi intermedi e le dipendenze da terzi in Arabia Saudita. La domanda più difficile è se l'assunzione di responsabilità normative, costi operativi e rischio di regolamento miglioreranno effettivamente i margini e il servizio mercantile.
Abbonato · Accedi per ascoltare la sintesi audio
Le sintesi audio sono disponibili per gli abbonati. Accedi con l'email che hai usato per abbonarti — ti invieremo un codice monouso.
PayTabs–SeaPay: L'economia del controllo maggiore dello stack di pagamenti
L'acquisizione proposta di SeaPay da PayTabs per $9,3 milioni potrebbe darle un maggiore controllo sulle operazioni di pagamento mercantile in Arabia Saudita. Se quel controllo migliora l'economia è una questione più complicata.
I fornitori di tecnologie di pagamento non sempre controllano la relazione commerciale, la raccolta di fondi o il regolamento. Quelle responsabilità possono ricadere su banche, acquirenti e aggregatori, determinando chi guadagna le commissioni, sostiene il rischio e risolve i problemi.
Questo è quello che rende degna di esame l'acquisizione proposta di SeaPay da parte di PayTabs. Il 22 ottobre 2026, PayTabs ha firmato un memorandum d'intesa per acquisire il 100% della Arab Sea Financial Company (SeaPay) dalla Arab Sea Information Systems, quotata in borsa saudita, per SAR 35 milioni, circa $9,3 milioni. La comunicazione del mercato saudita del 25 ottobre chiarisce che non si tratta di un'acquisizione completata: la due diligence, un accordo definitivo e le approvazioni normative rimangono in sospeso.
PayTabs fornisce già tecnologia di accettazione, elaborazione, switching e orchestrazione di pagamenti. SeaPay gestisce un'attività di pagamenti autorizzata da SAMA con servizi di aggregazione mercantile, raccolta e regolamento. L'annuncio di PayTabs identifica esplicitamente l'economia transazionale migliorata e le dipendenze ridotte come vantaggi previsti.
La domanda è se l'operazione cambia chi esegue il lavoro, gestisce il commerciante e trattiene il ricavo.
Un prezzo contenuto e una storia rivelatore dal lato del venditore
La corrispettivo proposto di SAR 35 milioni non è interamente in contanti. In un'intervista con Argaam, il vicepresidente e amministratore delegato di Arab Sea, Haitham Al-Suhaibani, ha detto che la struttura comprende SAR 15 milioni in contanti e SAR 20 milioni in equity nella società holding finale del PayTabs Group. Ha inoltre descritto l'impegno separato dell'acquirente di iniettare altri SAR 10 milioni in SeaPay per la crescita e le operazioni. Quel finanziamento aggiuntivo non fa parte della corrispettivo di acquisto.
Al-Suhaibani ha detto che i ricavi e i risultati operativi di SeaPay erano inferiori alle aspettative nonostante gli investimenti. I rendiconti consolidati verificati del 2025 di Arab Sea rivelano un'rettifica di SAR 4,54 milioni di attivi immateriali in seguito a test di rettifica dal management di SeaPay. Si tratta di una rettifica contabile, non della perdita operativa autonoma di SeaPay; i dati disponibili non forniscono sufficienti dati autonomi per calcolare un multiplo di prezzo di acquisto-ricavi o di utili significativo.
Arab Sea potrebbe reindirizzare il capitale mantenendo un'esposizione indiretta ai pagamenti. SeaPay potrebbe diventare più produttiva insieme all'operazione mercantile e di elaborazione più grande di PayTabs? Questo rimane ancora da provare.
Una licenza cambia le responsabilità, non l'intera catena di pagamento
La posizione normativa di SeaPay è il cuore dell'acquisizione proposta. SAMA ha annunciato la sua autorizzazione a fornire servizi di pagamento per l'e-commerce nel settembre 2022. PayTabs descrive SeaPay come autorizzata per un account di aggregazione e dice che le sue attività spaziano dalle integrazioni di gateway online, le partnership di servizi mercantili, il supporto alla raccolta e al regolamento.
PayTabs utilizza anche la frase "capacità di acquisizione." Quella descrizione deve essere letta attentamente. Secondo i regolamenti di SAMA sui servizi di pagamento, l'aggregazione di pagamenti e l'acquisizione del beneficiario sono attività normative separate definite. Una licenza di istituzione di pagamento non concede automaticamente l'iscrizione allo schema di carte, l'accesso ai sistemi di compensazione o l'autorità di regolamento indipendente. I permessi dettagliati di SeaPay e gli accordi bancari rimangono poco chiari.
C'è un'illustrazione pratica nella guida all'attivazione mada di PayTabs, aggiornata l'ultima volta a marzo 2024. Descrive un commerciante che presenta una domanda attraverso una banca partecipante, ottiene l'approvazione della banca e riceve il regolamento nel suo conto bancario mentre PayTabs fornisce l'interfaccia di pagamento. Questo è un'evidenza di un arrangiamento operativo documentato, non una prova che tutte le transazioni di PayTabs seguono lo stesso modello oggi.
SeaPay potrebbe permettere a PayTabs di consolidare alcuni contratti mercantili, aggregazione, raccolta, riconciliazione e servizio all'interno del gruppo. Questo potrebbe ridurre i passaggi intermedi e la dipendenza da terzi. Ma i ruoli sottostanti di banche, reti di carte e infrastrutture di pagamento nazionali rimangono. L'effetto economico dipende da quali attività e contratti specifici possono essere spostati e a quale costo.
L'opportunità di margine—e il suo prezzo
L'accettazione di pagamenti è un esercizio di economia condivisa. A seconda del metodo e del contratto, le tariffe di un commerciante possono finanziare l'interchange, le commissioni dello schema, l'acquisizione, l'elaborazione e altri servizi. Un fornitore di tecnologie guadagna quello che il suo ruolo contrattuale gli permette di guadagnare. Assumere più funzioni può permettergli di trattenere le commissioni precedentemente pagate a un altro partecipante o rinegoziare un accordo commerciale esistente.
Questo crea un'opportunità, non un miglioramento di margine garantito. L'interchange non scompare. E nemmeno le commissioni di schema, bancarie o di infrastruttura rilevanti. E rimuovere un fornitore di servizi da un contratto non rimuove il lavoro che quel fornitore stava facendo.
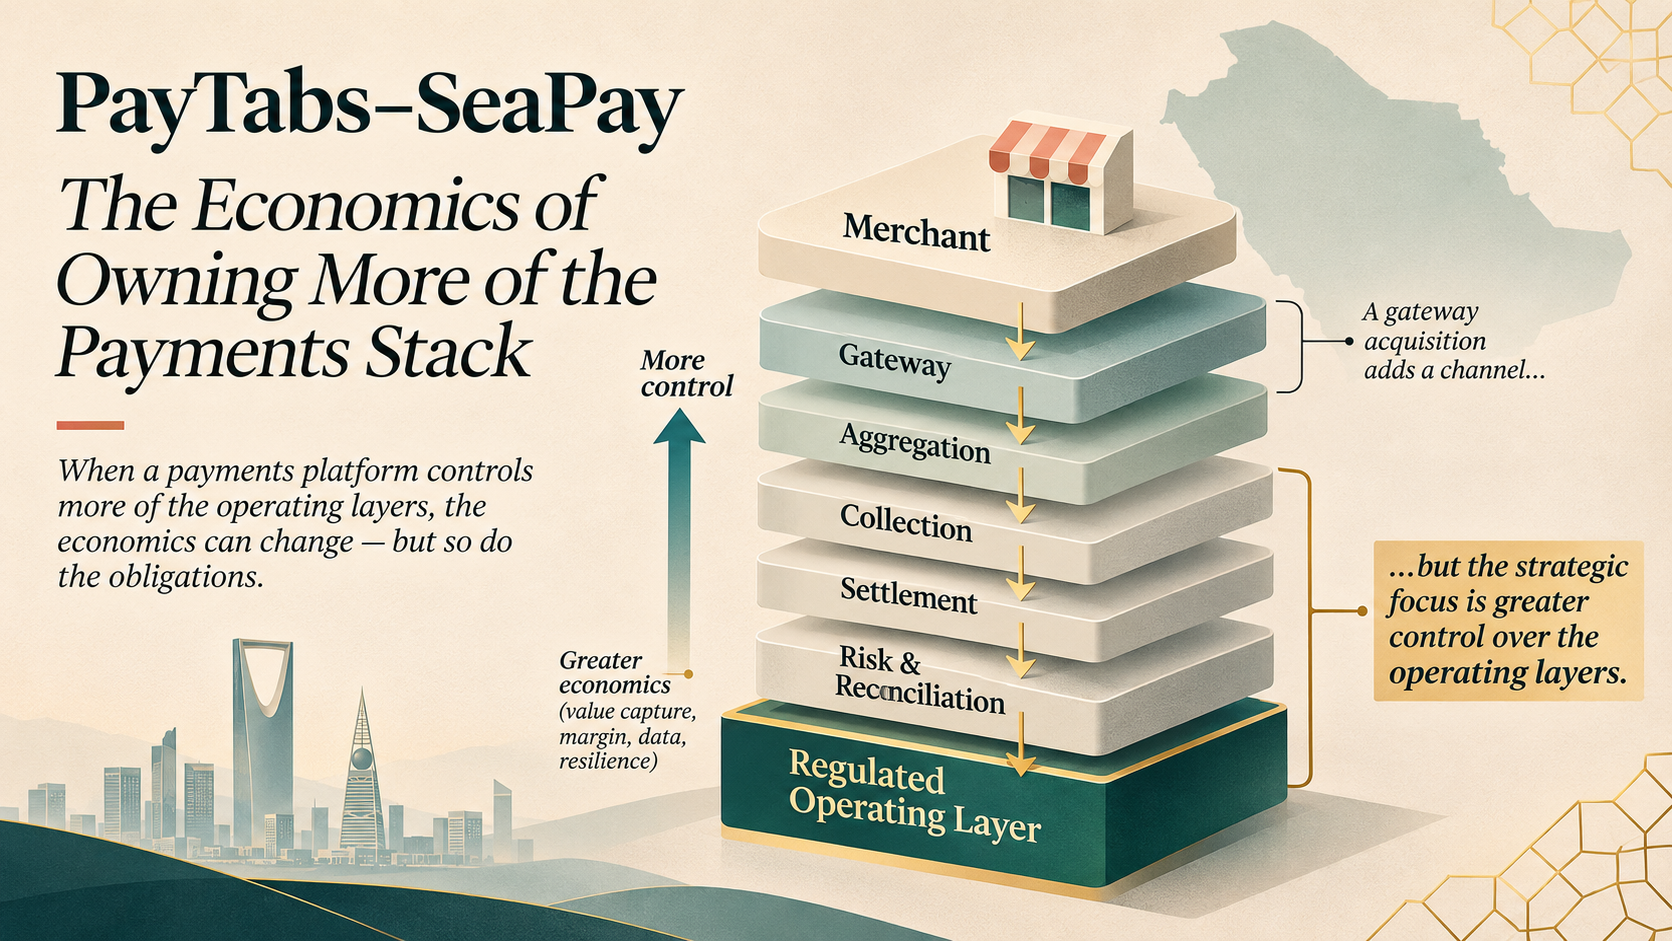
I guadagni operativi possono contare più dei cambiamenti di commissione. L'onboarding mercantile, l'approvazione, la rendicontazione e le eccezioni spesso attraversano confini istituzionali. Quando un'autorizzazione ha successo ma il regolamento fallisce, il commerciante vuole una risposta, non una spiegazione della divisione del lavoro dell'industria. Una piattaforma più integrata potrebbe migliorare i tempi di risposta, la rendicontazione e la fidelizzazione se eseguita in modo affidabile.
Ma assumere la responsabilità del denaro è diverso dall'elaborare messaggi di pagamento. Una transazione autorizzata può comunque non riuscire a regolarsi. I fondi possono essere pagati a un commerciante mentre alcune transazioni rimangono soggette a stornamenti, contestazioni o rimborsi. Qualcuno deve riconciliare i saldi bancari con i libri contabili delle transazioni, gestire cutoff ed eccezioni, salvaguardare i fondi del cliente applicabili e mantenere una chiara responsabilità delle perdite.
I regolamenti di SAMA richiedono la salvaguardia dei fondi rilevanti e specificano controlli, inclusi i requisiti di riconciliazione. A seconda delle sue attività, un modello operativo espanso comporta anche conformità, monitoraggio delle frodi, capitale, liquidità e costi di governance. Queste non sono spese periferiche; fanno parte della fornitura di un servizio di pagamento regolato.
La prova è quindi semplice: il ricavo aggiuntivo trattenuto e il servizio mercantile migliore superano l'investimento, il costo operativo e il rischio di assumere quelle responsabilità? Un'azienda può controllare più passaggi in un pagamento e comunque finire con un'economia unitaria peggiore.
L'Arabia Saudita ha superato la questione dell'adozione
L'Arabia Saudita è un posto interessante per testare quel modello. SAMA ha riferito che i pagamenti elettronici hanno rappresentato l'85% delle transazioni di pagamento al dettaglio per numero nel 2025, rispetto al 79% nel 2024. I sistemi di pagamento nazionali hanno gestito 14,6 miliardi di transazioni elettroniche, rispetto ai 12,6 miliardi dell'anno precedente.
Quelle cifre stabiliscono l'adozione, non la redditività del fornitore. Con l'accettazione elettronica di routine, la concorrenza si concentra sull'acquisizione mercantile, l'affidabilità, i prezzi e il servizio. La specializzazione e le partnership bancarie possono rimanere praticabili insieme all'integrazione.
PayTabs dice che mira a servire 200.000 commercianti sauditi entro il 2030 e superare i $100 miliardi in volume annuale elaborato nel gruppo entro quell'anno. Questi sono obiettivi aziendali, non risultati attuali. SeaPay potrebbe supportare quelle ambizioni, ma né la crescita delle transazioni nazionali né una nuova sussidiaria stabiliscono margini futuri.
Tre transazioni, tre obiettivi diversi
SeaPay diventa più interessante quando vista insieme all'altra attività di PayTabs nel 2026.
Ad aprile, PayTabs ha annunciato di aver acquisito il 100% della tecnologia TAPn'GO, aggiungendo la capacità di accettazione contactless. A settembre, ha accettato di acquisire le operazioni MENA di Amazon Payment Services in una transazione valutata oltre $100 milioni. Amazon Payment Services serve più di 3.500 aziende in nove mercati regionali; le società si aspettano che l'operazione combinata, se completata, elabori più di SAR 150 miliardi annualmente.
I loro propositi e stati differiscono: TAPn'GO aggiunge funzionalità, l'accordo di Amazon promette scala regionale, e SeaPay potrebbe rafforzare la base operativa normativa di PayTabs in Arabia Saudita. L'ultimo punto è la mia ipotesi, non un piano di integrazione divulgato; dipende dai permessi di SeaPay e dagli accordi esistenti.
Insieme, suggeriscono un possibile sforzo di allineare la tecnologia, le relazioni mercantili e l'esecuzione normativa piuttosto che semplicemente ampliare un catalogo di prodotti.
C'è un precedente lontano nell'acquisizione di First Data da parte di Fiserv nel 2019, che ha portato la tecnologia bancaria, l'elaborazione e l'acquisizione mercantile sotto un gruppo. La scala e il contesto normativo sono completamente diversi. Il confronto utile è la prova dell'integrazione: se la combinazione di affari cambia la performance operativa, piuttosto che semplicemente ampliare il numero di servizi venduti.
PayTabs non ha quantificato i risparmi sui costi legati a SeaPay, pubblicato sufficienti dati finanziari autonomi per stabilire un multiplo di valutazione, o spiegato quali attività mercantili si trasferirebbero tra la sua piattaforma esistente, SeaPay e l'attività proposta di Amazon Payment Services. Quelle domande rimangono aperte, e l'impegno di finanziamento separato di SAR 10 milioni suggerisce che ci sarebbe investimento prima di qualsiasi ritorno.
Per i processori di pagamenti, i gateway, gli acquirenti e le banche, questa è la lezione più ampia. Possedere una parte più grande della catena di pagamento conta solo se migliora il funzionamento della catena. La misura non è il numero di sussidiarie o licenze, ma cosa cambia nel servizio mercantile, nel ricavo trattenuto, nella riconciliazione, nel rischio e nel costo operativo totale.
Se PayTabs completa SeaPay e apporta quei miglioramenti, la transazione di SAR 35 milioni potrebbe rivelarsi più consequenziale di quanto il suo prezzo suggerisca. Fino ad allora, è una proposta strategica credibile con un caso economico ancora da dimostrare.
Franco L. Di Pietro
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
L'autore è dipendente di Euronet Worldwide, una società di trattamento per emittenti di carte. L'autore può detenere titoli o attività citati nell'ecosistema di The Payments Corner. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
L'accordo di Grab con Atome consolida il controllo del checkout, non l'ingresso nel BNPL
Grab non sta entrando nel buy-now-pay-later; gestisce già PayLater nel Sud-est asiatico. L'acquisizione di Atome per 1,49 miliardi di dollari USA integra un portafoglio di credito al consumo con wallet, acceptance e settlement—collassando lo stack che attualmente mediano i circuiti di carte e gli acquirenti—e dipende dall'approvazione normativa delle autorità di competizione e bancarie di Singapore.
La scommessa di Citi sulle offerte collegate alla carta si basa sul costo, non su un'economia di categoria provata
L'acquisizione di Kard Financial da parte di Citi si fonda su una logica operativa e finanziaria—minor spesa in rewards, sviluppo della piattaforma più veloce—ma la categoria delle offerte collegate alla carta non ha mai dimostrato una redditività autonoma. Cardlytics, l'unico pure-play, ha bruciato 1,15 miliardi di dollari cumulativi dal suo IPO del 2018 e ha generato equity negativo degli azionisti lo scorso anno.
Come stanno migrando con successo gli istituti finanziari verso i sistemi core bancari moderni?
Il playbook di migrazione core di Visa cita una banca nazionale anonima. La Federal Reserve Bank di Kansas City la nomina: Zions, $90 miliardi. I pattern sono corretti — ma presuppongono una posizione negoziale che la maggior parte degli istituti non possiede.