
BNPL, Tassi, Dazi, Obbligazioni e Disoccupazione: Che Cosa Hanno a Che Fare l'Uno Con l'Altro?
Pay in 4 sembra una funzionalità di checkout. È un prestito, e i prestiti vivono e muoiono secondo il ciclo.
Abbonato · Accedi per ascoltare la sintesi audio
Le sintesi audio sono disponibili per gli abbonati. Accedi con l'email che hai usato per abbonarti — ti invieremo un codice monouso.
Un prestito con un pulsante amichevole
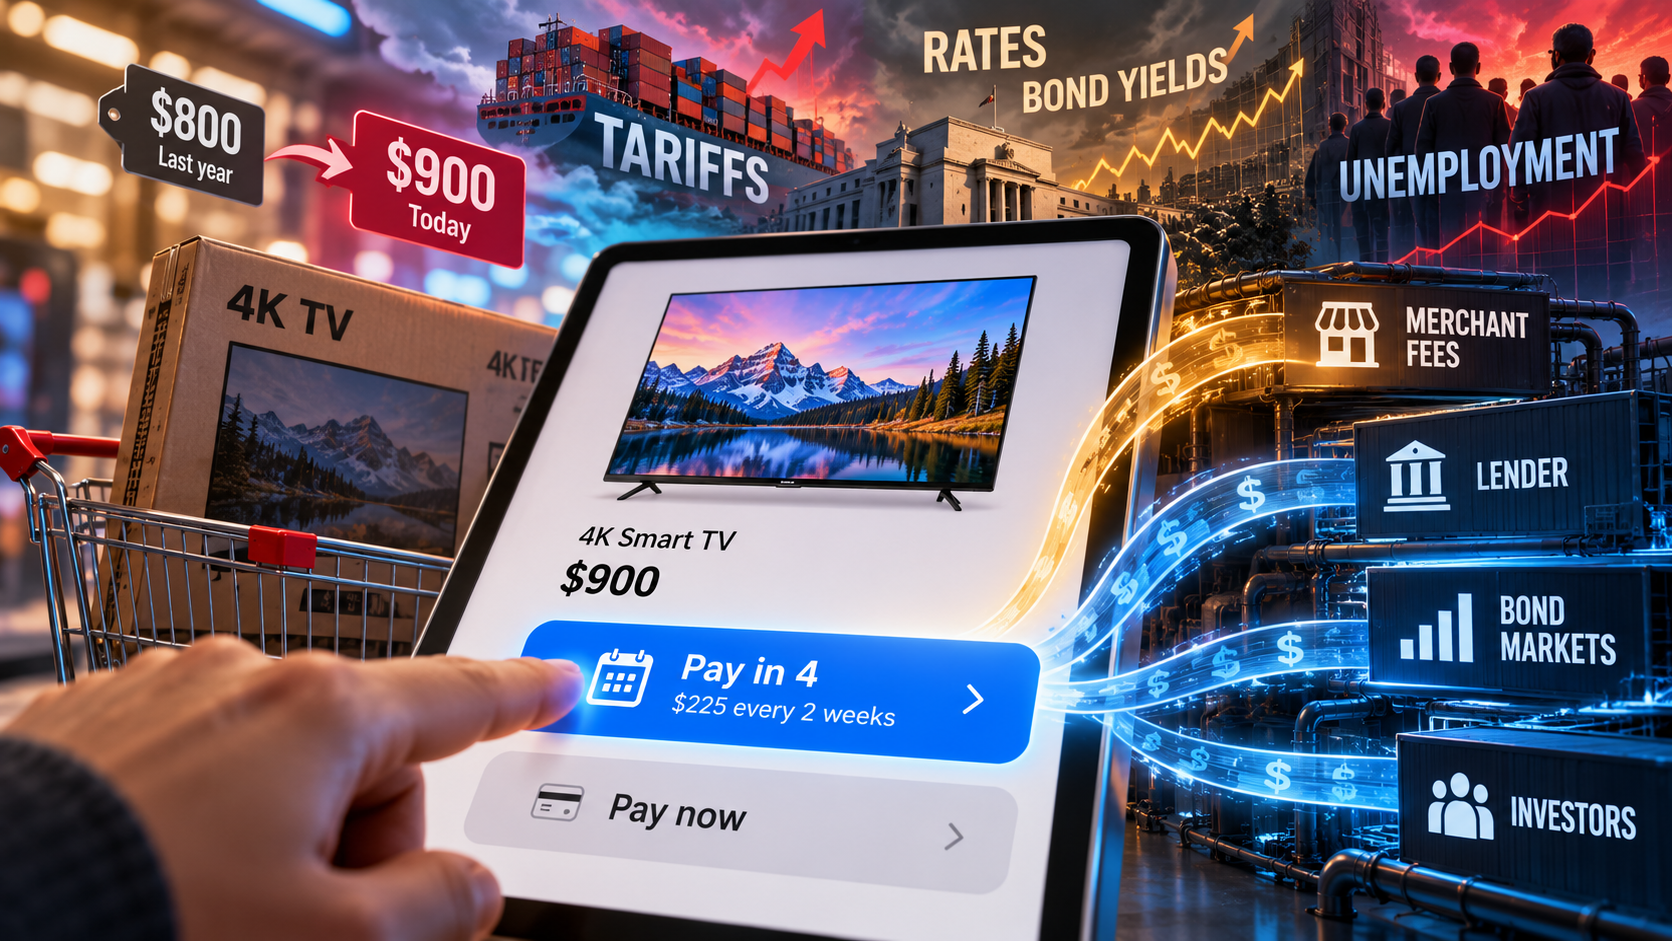
Una televisione che costava $800 l'anno scorso costa $900 oggi. Lo stipendio di nessuno è aumentato di cento dollari per compensare, quindi al checkout molte persone fanno la cosa ragionevole e lo dividono in quattro pagamenti.
Quel pulsante sembra una funzionalità di pagamento, ma in realtà è un prestito. Una volta che lo vedi come un prestito, tutto nell'economia più ampia inizia a importare: tassi, rendimenti obbligazionari, dazi, disoccupazione.
Quando permetti a qualcuno di pagare più tardi, qualcun altro deve mettere i soldi adesso per pagare il venditore. L'esperienza potrebbe non rendere ciò evidente, e lo shopping vede lo 0%, ma qualcuno sta comunque pagando per questo. Di solito il commerciante contribuisce, attraverso una commissione che tende a essere ben superiore a quello che una carta costa loro. Il fornitore — in questo caso, per chiarezza, lo chiamerò il prestatore — copre il resto: quello che costa prendere in prestito il denaro che presta, e i clienti che non lo restituiranno mai.
Finora le cose continuano a sembrare abbastanza semplici, quindi scaviaamo un po' di più nella complessità, proprio perché BNPL è in realtà molto più di un pulsante o un'opzione al checkout.
I dazi spingono in entrambe le direzioni
I prezzi più alti non rendono le rate più attraenti, vero? Non è $900 più difficile da ingoiare in una sola volta rispetto a $800? Vorrei che fosse così facile, ma non lo è: le stesse condizioni che spingono i prezzi verso l'alto possono anche rendere il denaro dietro quelle rate più costoso.
Ora introdurrò un altro elemento — solo per divertimento. Il mercato obbligazionario è dove quella spesa si manifesta. Le aziende BNPL non prestano dalle proprie tasche. La maggior parte di loro prende in prestito da banche, vende i propri prestiti a fondi di credito privato, e li confeziona in titoli per gli investitori, e quando i mercati obbligazionari diventano nervosi riguardo all'inflazione, al debito pubblico, o dove stanno andando i tassi, tutto quel prestito diventa più costoso.
Quanto fa male dipende dalla dimensione del biglietto e dalla durata. Su un piano Pay in 4 di sei settimane e un piccolo acquisto, il costo del denaro appena si nota. Su un piano mensile di due anni per un acquisto costoso, si accumula dolorosamente.
La disoccupazione è quella che guardo di più
Fino a questo punto la domanda è stata se le persone possono permettersi di comprare. Quando la disoccupazione sale, la domanda diventa se possono permettersi di ripagare, e questo è un problema molto più difficile.
Immagina i prezzi che rimangono alti, più persone che si affidano alle rate, il denaro che rimane costoso, e poi i licenziamenti iniziano. BNPL è più utile per gli acquirenti esattamente nel momento in cui è più pericoloso per i prestatori. Aggiungi il fatto che una persona può tenere piani con tre prestatori che non riescono a vedersi l'un l'altro, e i problemi possono accumularsi tranquillamente prima di mostrarsi nei numeri.
Per essere giusti, BNPL ha un vero vantaggio in una recessione. I suoi prestiti sono brevi, quindi un prestatore che irrigidisce le approvazioni vede l'effetto entro settimane, mentre un portafoglio di carte di credito impiega molto più tempo a cambiare. Se i prestatori effettivamente si muovono così velocemente, e come i commercianti reagiscono quando meno dei loro clienti vengono approvati, è una storia completamente diversa.
Infrastrutture versus prestiti
Questo è il motivo per cui non mi piace raggruppare BNPL con Visa, Mastercard, ACH, portafogli o pagamenti in tempo reale. Quelli sono i tubi o le infrastrutture attraverso cui si muove il denaro. BNPL è una decisione di prestito che si trova sopra quei tubi, nello stesso modo in cui la linea di credito di una carta di credito si trova sopra la rete di carte. E i prestiti dipendono sempre da quello che sta facendo l'economia.
Che alle persone piaccia BNPL non è in discussione qui. Chiaramente a molti piace. Le domande più utili riguardano cosa succede quando il ciclo si capovolge. Chi sta mettendo i soldi, e cosa sta costando loro? Chi assorbe le perdite? Quanto velocemente possono cambiare gli standard di approvazione, e cosa fa per i commercianti? E cosa succede quando gli acquirenti hanno più bisogno di rate?
La mia previsione è che BNPL avrà importanza massima proprio quando è più difficile fare soldi. È allora che le persone smetteranno di vederlo come un pulsante di checkout e inizieranno a vederlo per quello che è: un prestito, con l'intera economia che vi cavalca sopra.
Franco Di Pietro
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
L'autore è dipendente di Euronet Worldwide, una società di trattamento per emittenti di carte. L'autore può detenere titoli o attività citati nell'ecosistema di The Payments Corner. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
La scommessa di Citi sulle offerte collegate alla carta si basa sul costo, non su un'economia di categoria provata
L'acquisizione di Kard Financial da parte di Citi si fonda su una logica operativa e finanziaria—minor spesa in rewards, sviluppo della piattaforma più veloce—ma la categoria delle offerte collegate alla carta non ha mai dimostrato una redditività autonoma. Cardlytics, l'unico pure-play, ha bruciato 1,15 miliardi di dollari cumulativi dal suo IPO del 2018 e ha generato equity negativo degli azionisti lo scorso anno.
Il token in dollari delle banche è un'assicurazione contro l'intermediazione, non un prodotto per i treasurer
Ventuno tra i principali istituti finanziari stanno formando una società per emettere un token in dollari entro il 2027, ma il vero beneficiario non è il treasury corporate—che già dispone di velocità e rendimenti migliori attraverso reti bancarie più veloci—bensì le banche stesse, che acquistano un'opzione contro la possibilità che i dollari migrino su infrastrutture blockchain che non controllano.
L'accordo di Grab con Atome consolida il controllo del checkout, non l'ingresso nel BNPL
Grab non sta entrando nel buy-now-pay-later; gestisce già PayLater nel Sud-est asiatico. L'acquisizione di Atome per 1,49 miliardi di dollari USA integra un portafoglio di credito al consumo con wallet, acceptance e settlement—collassando lo stack che attualmente mediano i circuiti di carte e gli acquirenti—e dipende dall'approvazione normativa delle autorità di competizione e bancarie di Singapore.