Ramp, Brex e Pliant: Lo stesso prodotto, posizioni diverse
Tre piattaforme vendono capacità straordinariamente simili. Quello che le distingue è come controllano, influenzano o abilitano i tre ruoli dietro i pagamenti con carte commerciali.
Abbonato · Accedi per ascoltare la sintesi audio
Le sintesi audio sono disponibili per gli abbonati. Accedi con l'email che hai usato per abbonarti — ti invieremo un codice monouso.
Tre operazioni, un prodotto
Nel giro di sette mesi, tre transazioni hanno messo un prezzo su un'idea simile. Capital One ha concluso l'acquisizione di Brex il 7 aprile, in un'operazione annunciata a 5,15 miliardi di dollari. Il 15 ottobre, Ramp ha raccolto 1,85 miliardi di dollari con una valutazione di 60 miliardi di dollari, registrando più di 2 miliardi di dollari in ricavi annualizzati, oltre 85.000 clienti e flussi di cassa positivi. Il 4 novembre, Pliant, con sede a Berlino, ha annunciato un Series C da 80 milioni di dollari guidato da Seaya Nova e Speedinvest, avendo superato i 100 milioni di dollari in ricavi ricorrenti annuali.
Il prodotto alla base di tutti e tre è familiare: carte aziendali, controlli di spesa, automazione delle spese e integrazione contabile. Banche e fornitori di tecnologia hanno offerto variazioni di queste capacità per decenni. Quello che gli investitori stanno valutando va oltre il set di funzionalità. È la posizione che ciascuna azienda occupa nella catena del valore dei pagamenti commerciali.
Tre ruoli, non tre aziende
Un programma di carte commerciali comporta tre ruoli distinti. Qualcuno finanzia la transazione, fornendo underwriting, capacità di credito e finanziamento. Qualcuno gestisce il flusso di lavoro da cui origina la spesa: richieste, approvazioni, fatture e riconciliazione. E qualcuno fornisce l'infrastruttura che emette le carte, elabora le autorizzazioni e supporta la compensazione e il regolamento.
Tradizionalmente, le banche controllano il finanziamento e la relazione con il cliente, contraggono gran parte dell'infrastruttura di elaborazione e si affidano al proprio software o a software di terze parti per gestire il flusso di lavoro. La mia lettura è che Ramp, Brex e Pliant rappresentano tre approcci diversi al controllo o all'abilitazione di questi ruoli.
Il vantaggio di Ramp inizia con il flusso di lavoro. Gestisce le attività quotidiane del team finanziario coordinando l'emissione di carte e il credito attraverso partner finanziari. I suoi ricavi combinano interchange, abbonamenti, interessi e altre fonti. Il software rafforza la relazione; l'attività di pagamento la monetizza. Maggiore è l'attività di acquisto che Ramp influenza, più ampia è la sua opportunità economica.
Brex ha un'opportunità diversa sotto Capital One. Il suo software e le capacità di carte commerciali ora si trovano all'interno di un'organizzazione con sostanziali infrastrutture di finanziamento, underwriting e banca. Capital One possiede anche la rete Discover, in seguito alla sua acquisizione nel 2025. Se un volume Brex significativo si sposterà mai su Discover dipenderà dall'accettazione e dall'economia della rete, ma nessun'altra piattaforma di spesa ha l'opzione di combinare flusso di lavoro, economia bancaria e una rete proprietaria all'interno di un gruppo.
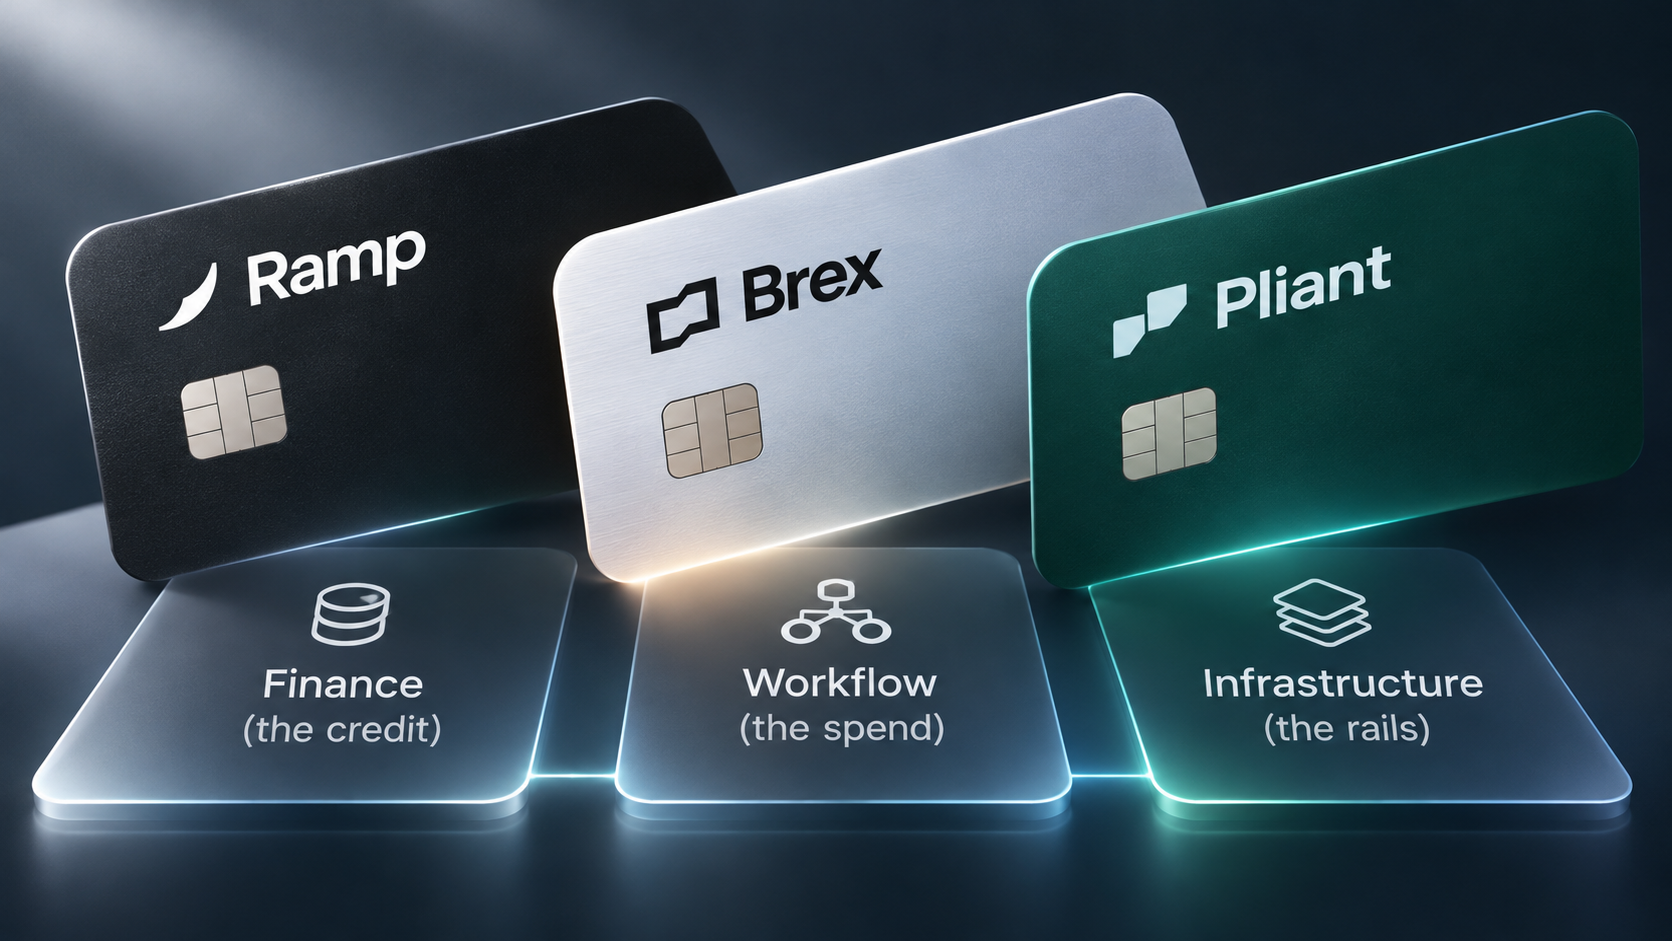
Pliant sta perseguendo un modello più distribuito. Opera programmi di carte commerciali direttamente, ma fornisce anche capacità modulari di carte e pagamenti a banche, fintech e piattaforme software. Il suo ultimo finanziamento supporta l'espansione in Nord America e infrastrutture accessibili agli agenti AI attraverso il Model Context Protocol. Cattura una quota diversa dell'economia, ma raggiunge i clienti attraverso ogni partner che abilita, e quei partner mantengono la relazione con il cliente.
Il numero che nessuno divulga
Tutte e tre le strategie si basano, in vari gradi, sulla stessa proposizione: una maggiore influenza sul flusso di lavoro finanziario crea opportunità per catturare più attività di pagamento. Quella proposizione ha un test misurabile.
Ramp riporta più di 275 miliardi di dollari in volume di acquisti annualizzati, ma non divulga come quel volume si divide tra transazioni con carte e altri pagamenti monetizzati. Il suo volume riportato esclude i bonifici bancari e i pagamenti non monetizzati, quindi la cifra non dovrebbe essere confusa con l'attività totale di conti passivi. Per un'attività di carte commerciali, la domanda non è quanto spesa gestisce una piattaforma, ma quanto di essa la piattaforma monetizza, attraverso quali prodotti e a quale margine.
Cosa le banche dovrebbero ricavarne
La lezione per le banche non è costruire un altro Ramp. È decidere quali parti della relazione di pagamenti commerciali intendono controllare e quali sono disposte ad abilitare attraverso partnership. Una piattaforma software che possiede l'interfaccia cliente dipende comunque da istituzioni regolamentate e infrastrutture di elaborazione per eseguire le transazioni. Ma una banca che fornisce credito rimanendo al di fuori del flusso di lavoro presta a un cliente di qualcun altro.
Nei pagamenti commerciali, controllare la carta non è più sufficiente. Il vantaggio appartiene a chiunque controlli le decisioni che determinano quando, dove e come quella carta viene utilizzata.
The Payments Corner
Oltre 30 anni tra pagamenti, fintech, banche e infrastrutture finanziarie. Prospettive a livello operativo sui sistemi che muovono il denaro.
L'autore è dipendente di Euronet Worldwide, una società di trattamento per emittenti di carte. L'autore può detenere titoli o attività citati nell'ecosistema di The Payments Corner. I contenuti sono forniti a soli fini informativi ed editoriali e non devono essere considerati consulenza di investimento.
The author is employed at Euronet Worldwide, a card issuer processing company. The author may own securities or assets referenced across The Payments Corner ecosystem. Content is provided for informational and editorial purposes only and should not be considered investment advice.
Analisi correlate
La scommessa di Citi sulle offerte collegate alla carta si basa sul costo, non su un'economia di categoria provata
L'acquisizione di Kard Financial da parte di Citi si fonda su una logica operativa e finanziaria—minor spesa in rewards, sviluppo della piattaforma più veloce—ma la categoria delle offerte collegate alla carta non ha mai dimostrato una redditività autonoma. Cardlytics, l'unico pure-play, ha bruciato 1,15 miliardi di dollari cumulativi dal suo IPO del 2018 e ha generato equity negativo degli azionisti lo scorso anno.
L'accordo di Grab con Atome consolida il controllo del checkout, non l'ingresso nel BNPL
Grab non sta entrando nel buy-now-pay-later; gestisce già PayLater nel Sud-est asiatico. L'acquisizione di Atome per 1,49 miliardi di dollari USA integra un portafoglio di credito al consumo con wallet, acceptance e settlement—collassando lo stack che attualmente mediano i circuiti di carte e gli acquirenti—e dipende dall'approvazione normativa delle autorità di competizione e bancarie di Singapore.
La carta di Kraken è una scommessa sul controllo della decisione di finanziamento, non sulla transazione
La carta di debito di Kraken—con i suoi premi del 2% su più saldi di asset—non è un prodotto di pagamento mascherato da altro. È una mossa di wallet stickiness che inverte l'architettura tradizionale delle carte: invece di una carta che accede a un unico conto, la piattaforma ora decide quale dei molti saldi finanzia ogni acquisto, spostando il locus del controllo dalla rete al sistema operativo finanziario dell'emittente.